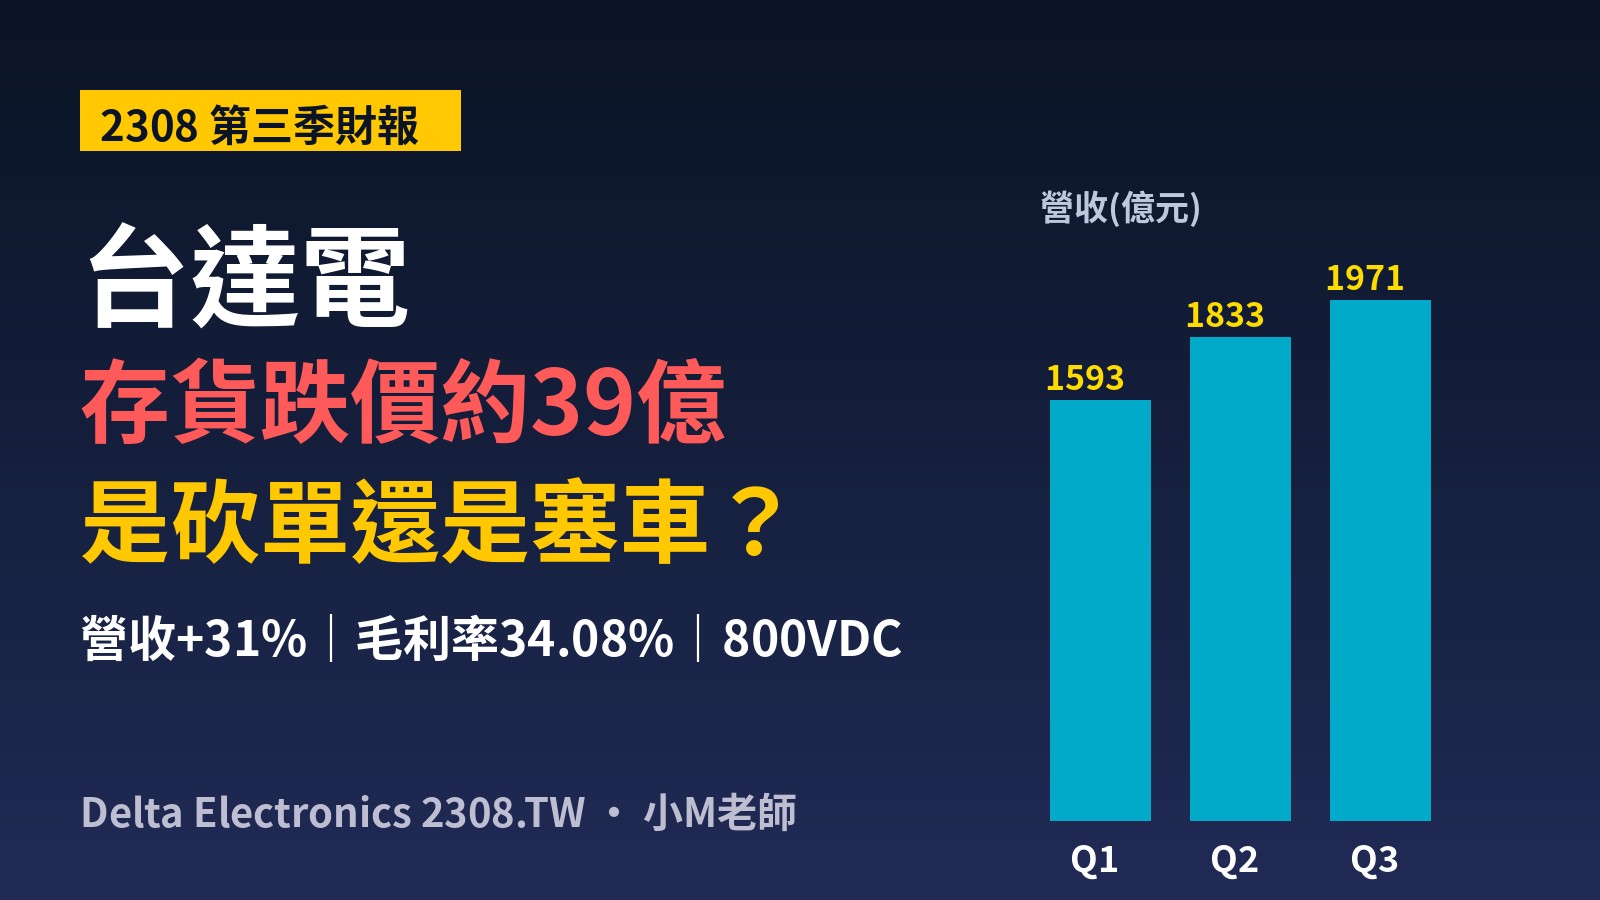
先講結論:台達電(2308)2026 年第三季交出營收 1,970.59 億元、年增 31.09% 的單季新高,但毛利率從上一季的 35.6% 掉到 34.08%,主因是提列了大約 39 億元的存貨跌價損失。公司在 10 月 29 日法說會上的解釋是:貨卡在路上,不是客戶不要了。料件「長短料」讓產品組不起來,客戶資料中心蓋得慢、急單和規格變更又讓拉貨時間一直移動,所以存貨堆起來。董事長鄭平明說「第四季營收一定會比第三季高」,毛利率「應該不會比第三季差」。
我的看法是:這份財報不是「AI 需求變差」的訊號,而是「AI 需求很大,但交貨的路很塞」的訊號。這兩件事對投資人的意義完全不同。前者是需求問題,後者是執行與時程問題。接下來要核對的,不是聽誰說得好聽,而是三個數字:10 到 12 月的月營收加總、第四季的單季存貨跌價損失、以及 800V 高壓直流從「展示」走到「出貨」的時間點。
我是小M老師。這篇不告訴你台達電該買還是該賣,我想陪你把這一季財報拆開,學會自己判斷「存貨跌價」到底是警訊還是雜訊。另外先說明:這篇的起點是一份第三方研究報告(不預測漲跌研究團隊 11 月 3 日發布的〈台達電第三季法說〉),我把它當成地圖,再一個一個數字回去對公司公告、公開資訊觀測站和台達官方新聞稿。兩邊不一致的地方,以一手資料為準,文末會整理差異。
一、先看成績單:營收創新高,但毛利率退了一步
先把第三季的關鍵數字排出來。以下營收來自台達電自己公布的月營收(7 月 670.73 億、8 月 645.86 億、9 月 653.99 億,三個月加起來正好是 1,970.59 億元),獲利數字來自公司 10 月 28 日董事會通過的第三季合併財報,以及隔天法說會的簡報說明。
| 項目 | 2026 年第三季 | 2026 年第二季 | 2025 年第三季 |
|---|---|---|---|
| 合併營收 | 1,970.59 億元 | 1,832.56 億元 | 約 1,503.2 億元 |
| 季增/年增 | 季增 7.53%、年增 31.09% | ||
| 毛利率 | 34.08% | 約 35.6% | 約 34.9% |
| 營業利益率 | 約 16.6% | 約 16.7% | 約 16.6% |
| 歸屬母公司稅後淨利 | 234.95 億元 | 約 253 億元 | 約 187 億元 |
| 每股盈餘(EPS) | 9.04 元 | 約 9.7 元 | 約 7.2 元 |
用白話講:台達電這一季賣得更多,但每賣 100 元,留下來的毛利少了大約 1.5 元。少掉的那一塊,主要就是存貨跌價損失。公司說這筆損失大約占營收的 1.7%,用 1,970 億元去算,大約就是 33 到 34 億元;法說會上被法人問到時,大家引用的數字是「約 39 億元」。這兩個數字的差距,來自「1.7%」是約略比例、「39 億」是法人提問與媒體轉述的整數,一手簡報我沒有看到精確到百萬元的金額,所以這篇統一寫「約 39 億元、約占營收 1.7%」,不假裝比公司講得更精確。
還有一個容易被忽略的細節:營業利益率幾乎沒動,還維持在 16.6% 左右。這代表什麼?毛利率掉了 1.5 個百分點,但營業費用率從上一季的 18.9% 降到 17.5%,規模變大之後,研發、管銷的費用占比被攤薄了。換句話說,本業的「肌肉」沒有萎縮,是「庫存這顆石頭」壓住了毛利率。
那為什麼稅後淨利還是季減約 6.5%?主要不是本業,而是業外。公司說明,第三季股市波動,帳上投資部位的評價收益(mark-to-market)從上一季的四十多億元縮到只剩兩億多元。這是金融資產的帳面波動,跟電源本業賣得好不好是兩件事。看財報時,一定要把「本業」和「業外」分開看,不然很容易被一個數字嚇到。
前三季累計來看,台達電依公開資訊觀測站的公告,1 到 9 月營收 5,396.68 億元,年增 37.22%,相當於 2025 年全年營收 5,548.85 億元的約 97%(有媒體寫「已超越去年全年」,按公告數字其實還差約 152 億元);累計營業毛利 1,914.23 億元、營業利益 916.07 億元、歸屬母公司淨利 691.86 億元,基本每股盈餘 26.64 元。這些都是董事會通過、正式申報的數字,是這篇文章最硬的一手資料。
二、「略低於預期」是誰的預期?
第三方報告寫「公司自己說略低於預期」。我回去對法說會的說法,財務長余博文在開場確實講了類似的話:這一季的成績「比我們原先的期待稍微少一些」,原因是供應鏈長短料,以及資料中心建置延遲,讓一些貨比較不容易出去,所以存貨也增加了很多。
這裡要注意兩件事。第一,這是公司跟自己的期待比,不是跟市場分析師的預估比。有媒體在 9 月營收公布時寫「略優於市場預期」,兩種說法並不矛盾,因為比較的對象不同。第二,公司在講「低於期待」的同時,也講了「為什麼」,而那個「為什麼」不是客戶砍單,而是貨卡住出不去。
再看月營收的節奏。9 月營收 653.99 億元,月增 1.26%、年增 14.61%。很多人看到「年增只剩 14.61%」會嚇一跳,因為 6 月年增還有 55.42%、7 月 47.75%。但要看基期:2025 年 9 月台達電營收 570.61 億元,本身就是年增 53.82% 的高基期月份。高基期遇上交貨延遲,年增率當然會收斂。單看金額,9 月的 654 億元仍是台達電歷史第三高的單月營收。
所以「略低於預期」的正確讀法是:成長沒有停,但比公司自己規劃的慢了一點,慢的原因在交貨端。
三、存貨跌價到底是什麼?用便當店來想
「存貨跌價損失」這個詞聽起來很可怕,好像公司東西賣不掉、要丟掉。其實在會計上,它的意思比較接近:帳上這批存貨,如果現在拿去賣,可能賣不到當初的成本,所以先把差額認列成損失。
用便當店來想就很清楚。假設你開便當店,接到一家公司的大訂單,說下週三要 500 個便當。你提前買了雞腿、白飯、青菜。結果到了週二,對方說「辦公室還沒裝修好,延到下下週」,又說「菜色要改,雞腿換排骨」。你冰箱裡的雞腿怎麼辦?還能用,但放越久越不新鮮,萬一最後客戶真的不要雞腿了,這批雞腿只能便宜賣。會計師就會要你先把「可能便宜賣的差價」記成損失。
台達電的情況很像。法說會上財務主管說,今年整體營運比較複雜,有客戶急單、有設計與品質規格的改變,還有供應商的長短料問題,所以會堆積一些庫存;但隨著這些問題解決,存貨如果出貨,這些跌價損失「也可以 reverse(迴轉)」。
這句話很重要。存貨跌價損失跟「把機器燒掉」不一樣,它是一個可以迴轉的會計估計。如果第四季這些存貨順利出貨、賣到正常價格,先前認列的損失就會回沖,毛利率會被「補回來」一部分。反過來,如果存貨繼續卡著、甚至規格真的被淘汰,損失就會變成實際損失。所以第四季財報的「單季存貨跌價損失」是最直接的驗證點。
四、存貨為什麼會堆起來?三種「卡」在不同地方
第三方報告把法說會提到的限制分成三類:缺料、缺電、缺工。我覺得這個分法很好用,因為三種「卡」發生的位置不一樣,傳到台達電財報的路徑也不一樣。
1. 缺料(長短料):卡在台達電自己的進料端
「長短料」是電子業的行話。一台電源產品可能要上百種料件,99 種到齊了,只差 1 種,整台還是組不起來。到齊的 99 種叫「長料」,堆在倉庫;沒到的那 1 種叫「短料」,卡住整條線。結果就是:存貨變多,出貨卻變少。這正好解釋了「營收略低於期待」和「存貨增加很多」為什麼同時發生。
根據法說會的說明,短缺的多半是半導體與被動元件,原因是供應商偏好生產高階、利潤高的產品,比較低階的料件反而不夠。這在 AI 熱潮下很常見:大家都搶著做 AI 晶片和高階零件,普通的料件產能被排擠。台達電本身不自己做功率半導體,所以這類元件的供需和價格,對它來說是成本,也是「拿不拿得到料」的風險。
另外公司也提到,今年初以來材料成本大約上升了 2%,已經陸續在跟客戶談新價格,部分會在第四季反映、部分可能要到 2027 年第一季。這代表毛利率除了存貨因素,還有一段「成本先漲、售價後調」的時間差。
2. 缺電:卡在客戶資料中心所在的電網
這裡的缺電,不是台達電工廠沒電,而是客戶要蓋 AI 資料中心的地方,電網和發電容量跟不上。董事長的意思是缺電可能延後資料中心建置,但不會中斷長期發展。對台達電來說,缺電有兩面:短期它讓客戶的建置時程往後移,拉貨跟著延後;長期它反而創造需求,因為微電網、儲能、固態變壓器(SST)這些都是台達電在推的產品。
3. 缺工:卡在資料中心工地
AI 資料中心不是買了伺服器插上去就能用,要施工、拉電、裝設備,需要大量有資格的電工,尤其是高壓直流這種新架構,安裝人力更稀缺。缺工會推高人工成本、拖慢施工,也可能拉長高壓直流的部署時程。台達電自己這邊,公司提到的是馬來西亞檳城新廠的人力仍是潛在挑戰。
把三種卡點放在一起看:缺料直接決定台達電能不能把產品做完;缺電和缺工則要先改變客戶的建置排程,才回頭影響台達電的出貨。這兩條路徑最後落在同一組數字上:當季營收、期末存貨、存貨跌價和毛利率。
五、最關鍵的問題:是需求變差,還是交貨變亂?
這是整篇最重要的一段。存貨堆高、毛利率下滑,有兩種完全不同的解讀:
- 解讀 A:需求變差。客戶砍單、下修需求,公司做好的東西沒人要,只好打折。這種情況,存貨會越堆越多,未來營收會往下走。
- 解讀 B:交貨變亂。客戶還是要,但時間一直在變,提前、延後、改規格,供應商為了不錯過訂單只好多備貨。這種情況,存貨會在時程對上之後慢慢消化。
法說會上,公司的說法明確偏向 B。董事長鄭平說,訂單能見度「反而是高的,只是裡面的變化比較大」;即使客戶訂單已經確認,實際拉貨時間仍可能提前或延後。他也說,由於這兩年 AI 產業成長太快,零組件與產能普遍吃緊,公司必須提前備料,「不先做的話也沒有產能」,未來安全庫存水位可能「會比以前再大一些」。
我把董事長、財務長以及多家媒體(Newtalk、工商時報、數位時代等)的轉述排在一起看,有一個共同點:沒有任何一則提到訂單取消或需求下修。這跟第三方報告的判斷一致。
但我要提醒大家:「公司說」不等於「事實就是」。公司當然有動機把問題講成暫時性的。所以我們要做的不是相信或不相信,而是找到可以驗證的數字。好消息是,這次公司給了一個非常具體、很快就能驗證的說法:第四季營收一定比第三季高。
還有一個旁證:台達電持股過半的泰國子公司泰達電(Delta Thailand),第三季營收同樣創新高,季增約 16%、年增約 42%,但也因為部分客戶延後拉貨,認列了大約 18 億泰銖的存貨跌價損失,毛利率降到 27.5%。母子公司同時出現「營收創高+存貨跌價」,比較像是整個 AI 電源供應鏈都碰到交貨時程問題,而不是台達電單一公司的需求問題。不過泰達電的數字我只核對到媒體轉述,沒有逐條對泰國證交所公告,這裡只當旁證參考。
六、高壓直流 800V:走到哪一步了?
這一季法說會另一個重點,是 AI 資料中心的高壓直流(HVDC)供電。先用白話解釋為什麼這件事重要。
傳統資料中心是交流電一路轉換、降壓,最後變成伺服器用的低壓直流。AI 機櫃的耗電越來越大,一個機櫃從幾十千瓦往幾百千瓦走,如果還用低電壓傳輸,電流會非常大,需要更粗的銅線、更多轉換設備,損耗也更大。改用 800V 這類高壓直流,可以減少轉換次數、降低損耗、省銅。NVIDIA 主導推動 800 VDC 架構,就是為了下一代 Vera Rubin 平台這種高密度機櫃。
那台達電做到哪裡了?我回去讀了台達美洲 2026 年 10 月 15 日的官方新聞稿,內容是台達在 OCP 全球峰會(Open Compute Project Global Summit)上,展示與 NVIDIA 合作的 800 VDC 電源與散熱方案,包括:
- 800 VDC 660kW 列間電源櫃(In-Row Power Rack):由六組 7U 電源模組組成,每組是 3U 的 110kW 電源架加上 4U 的 80kW 備援電池(BBU),合計輸出 660kW、備援 480kW,設計對象是 NVIDIA Vera Rubin NVL72 和其他 MGX 機櫃。
- 90kW DC/DC 電源架:把 800 VDC 轉成 50V,效率最高 98.5%。
- 固態變壓器(SST):把中壓交流電直接轉成 800 VDC,省去中間轉換。
- HVDC 電源分配板(PDB):把 800 VDC 或 ±400 VDC 轉成 54V、12V,效率最高 98%。
- 5,000A 液冷匯流排、800 VDC 2.5MW 液對液 CDU、Vera Rubin NVL72 冷板等散熱方案。
這份新聞稿寫得很漂亮,但請注意用字:它寫的是「showcasing(展示)」和「highlighting(強調)」,沒有寫出貨、量產、訂單金額或具名客戶。第三方報告也特別點出這一點,我核對原文後確認無誤。展示代表技術準備好了、可以拿給客戶看;但從展示到量產出貨,中間還隔著驗證、客戶導入、資料中心實際採用這個架構等好幾步。
另外值得注意的是,新聞稿裡的電源分配板同時支援 800 VDC 和 ±400 VDC。第三方報告提到,公司口中採用推進比較快的是 ±400V 這條路線,800V 則由 NVIDIA 主導、實際出貨量取決於資料中心業者是否採用。這符合邏輯:±400V 對既有設施改動比較小,比較容易先落地。
至於量產時程,第三方報告引用台達電 2025 年報,把高壓直流匯流排的量產排在 2027 到 2028 年,並引用 7 月法說的說法「高壓直流明年才有意義的量」。這兩點我沒有在這次能取得的一手資料中逐字找到原文,所以只能標示為「第三方報告引述,尚待年報原文核對」,不當成確定事實。比較穩妥的讀法是:800V 對台達電 2026 年的營收貢獻有限,它是 2027 年之後的故事。
七、AI 占比近五成:台達電已經不是傳統電源股
法說會上還有幾個數字,幫助我們理解台達電現在的體質:
- 依法說會說明,AI 相關營收(含電源、散熱、資通訊等事業群)占總營收比重已經接近五成。
- 液冷散熱產品前三季出貨約 250 億元,約占營收 13%。
- 依公司 9 月營收公告,四大業務範疇比重是:電源及零組件 51%、基礎設施 35%、自動化 8%、交通 6%。
- 前三季電源及零組件營收約 2,878 億元、年增約 44%;基礎設施約 1,802 億元、年增約 47%,是兩大成長引擎。
這代表台達電的營運,已經跟 AI 資料中心的建置節奏高度綁在一起。好處是成長快,第三季營收年增 31%、前三季年增 37%;壞處是,AI 資料中心任何一段卡住,缺料、缺電、缺工、規格變更,都會直接反映在台達電的季報上。成長的同時,波動也會跟著變大,這次的存貨跌價就是一個例子。董事長在法說會上的說法是:明年仍會成長,但過程可能遇到路障。我覺得這句話很誠實。
八、第四季要核對的三個數字
投資最怕的就是「聽故事」。這一季台達電講了一個合理的故事,但故事對不對,接下來幾個月就能驗證。我建議大家盯三個數字:
數字 1:10 到 12 月月營收合計,要大於 1,970.59 億元
這是公司親口說的「第四季營收一定比第三季高」,最早、最客觀的驗證。台達電每月 10 日前會公布上個月營收。以第三季 1,970.59 億元來看,第四季三個月平均要超過約 657 億元。截至我寫這篇的 11 月 5 日,10 月營收還沒公布,所以 11 月 10 日前後的 10 月營收,是第一個觀察點。如果 10 月就明顯高於 657 億元,故事就站得住腳;如果低於 600 億元,就要提高警覺。
數字 2:第四季單季存貨跌價損失,有沒有回落
這裡有個陷阱:不要只看存貨帳面金額。因為公司已經說了,未來要維持比以前更大的安全庫存,所以帳上存貨不一定會下降。真正反映「卡住的貨有沒有消化」的,是單季存貨跌價損失。如果第四季跌價損失明顯縮小、甚至出現迴轉,代表那些卡住的貨真的出去了;如果跌價損失又放大,就代表問題比公司說的嚴重。
數字 3:毛利率是否守住 34%
公司說第四季毛利率「應該不會比第三季差」,但同時提醒年底要檢討無形資產等項目。所以第四季毛利率守住 34% 以上,是公司說法成立的底線;如果加上漲價反映、存貨迴轉,回到 35% 以上,代表這次真的只是一季的雜訊。
延伸觀察:800V 從「展示」走到「出貨」
高壓直流這條線,下一步要看的是:有沒有具名的客戶、具名的資料中心場址、明確的出貨或量產時間。在那之前,800V 是長期題材,不是短期營收。
九、給一般投資人的三個提醒
第一,存貨跌價不一定是壞事,要看原因。需求下滑造成的存貨跌價,是警訊;交貨時程錯開造成的存貨跌價,比較像雜訊。分辨的方法,就是看公司有沒有提到砍單、看後面幾個月的營收有沒有接上。
第二,不要只看單一數字。9 月營收年增 14.61% 看起來很弱,但放回高基期、放回 654 億元歷史第三高的金額、放回第三季 31% 的年增率,畫面就完全不同。稅後淨利季減 6.5% 看起來很差,但拆開來看,本業營業利益其實季增,是業外投資評價拖累。
第三,公司的話要拿數字驗證。這次台達電講了一個很具體的承諾:第四季營收高於第三季。這就是最好的驗證點。投資不是相信誰,而是持續核對。
十、一手資料核對紀錄(第三方報告 vs. 官方資料)
依照我寫財經文章的原則,每個數字都要回到一手資料。以下是這次的核對結果:
| 項目 | 第三方報告 | 一手資料 | 結果 |
|---|---|---|---|
| 第三季營收年增 | 31% | 1,970.59 億元,年增 31.09%(公司月營收公告加總) | 一致 |
| 毛利率 | 34.1% | 34.08%(第三季合併財報) | 一致(四捨五入) |
| 9 月營收年增 | 14.61% | 653.99 億元,年增 14.61%(公開資訊觀測站) | 一致 |
| 存貨跌價損失 | 約 39 億元、約為第二季兩倍 | 法說會:約占營收 1.7%;法人提問與媒體轉述約 39 億元 | 金額一致;「第二季兩倍」未在一手資料找到原文 |
| 9 月底存貨比 6 月底多近三百億元 | 近三百億元 | 這次未取得資產負債表存貨明細原文 | 未核實,正文不採用 |
| 第四季營收高於第三季 | 董事長預期 | 法說會:「第四季營收一定會比第三季高」 | 一致 |
| 成因非砍單 | 法說無訂單取消說法 | 董事長:訂單能見度高,交貨時程提前或延後 | 一致 |
| 800 VDC OCP 展示 | 10 月 15 日台達美洲新聞稿 | 新聞稿原文:660kW 電源櫃、480kW 備援,對象 Vera Rubin NVL72 等 MGX 機櫃,未寫出貨或客戶 | 一致 |
| 匯流排 2027–2028 量產 | 引述年報 | 未取得年報原文 | 標示為第三方引述 |
| 前三季累計 | — | 營收 5,396.68 億元、母公司淨利 691.86 億元、EPS 26.64 元(公開資訊觀測站重訊) | 一手補充 |
結語:AI 的路很寬,但很塞
台達電這一季給我們上了一堂很好的課:需求強,不代表財報一定漂亮。AI 資料中心的需求是真的,四大雲端業者的資本支出還在擴張,但從下單到上線,中間要經過料件、工廠、工地、電網,每一段都可能塞車。塞車的成本,就會以存貨跌價、毛利率下滑的形式,出現在供應商的財報上。
對長期觀察台達電的人來說,這一季最重要的不是 39 億元的損失本身,而是公司給出了一個可以驗證的劇本:第四季營收要更高、存貨要開始消化、毛利率不會更差。接下來每個月的營收公告,就是在幫我們對答案。
我是小M老師,我們不預測漲跌,我們練習看懂數字。下個月 10 月營收出來,我們再一起核對。
資料來源:台達電子 2026 年 9 月營收公告與第三季財務報表(公開資訊觀測站、台達新聞中心)、2026 年 10 月 29 日法說會、台達美洲 2026 年 10 月 15 日 OCP 新聞稿;媒體參考 Newtalk 新聞、工商時報、數位時代、中央社、鉅亨網;第三方研究報告:不預測漲跌研究團隊〈台達電第三季法說〉(2026-11-03)。第二季與去年同期部分比較數字為法說會簡報轉述之約略值。
免責聲明:本文僅為財經教育與資訊整理,不構成任何投資建議或買賣推薦。投資有風險,請自行判斷並承擔結果。


發佈留言