(小M老師|2026年10月31日,台北時間)
先講結論
ServiceNow(NOW)在10月28日(美東時間)盤後公布2026年第三季財報。訂閱營收、cRPO、營業利益率三項全部高於指引上緣,AI年度合約價值(ACV)目標第二度上調到17億美元。結果股價盤後先跌約17%,隔天10月29日收在109.67美元,單日重挫26.95%,是上市以來最大單日跌幅。
很多人第一個反應是「市場瘋了」。我把8-K、10-Q和法說會逐字稿核對一遍之後,我的判斷是:市場沒有瘋,它只是換了一把尺。
- 這一季是真的好。 訂閱營收39.88億美元,年增21%(固定匯率20.5%);cRPO 136.5億美元,固定匯率年增21%,比指引高100個基點;Non-GAAP營業利益率32.5%,比指引高150個基點。
- 問題在下一季的領先指標。 第四季cRPO指引只有18.5%,比第三季的21%少了2.5個百分點,也低於市場預期的約19.4%(Yahoo Finance報導)。
- 公司的解釋都說得通,但需要太多註解。 提前續約、公部門地端合約、可隨時解約(T4C)條款、交付服務切割,四個理由每一個都合理;加在一起,就變成「領先指標在減速,請相信我們」。
- AI數字很亮眼,但還沒有變成營收加速。 AI淨新增ACV年增65%,代理式AI用量年增13倍;同一時間,訂閱營收的固定匯率成長率從第二季的23%回到20.5%。
- 這次下跌是「AI會不會吃掉SaaS」這個問題的重新定價。 不是ServiceNow做錯什麼,而是市場不再只看「打敗指引」,而是要看AI到底是加法還是替代。
下面一項一項拆。
一、先對答案:哪些說法對,哪些要修正
這篇的靈感來源,是一份付費電子報對NOW第三季的分析。那篇寫得很細,大部分數字我都核對得到,但有幾處和一手資料不一樣,先列出來:
| 流傳說法 | 一手資料/可靠報導 | 我的判定 |
|---|---|---|
| 盤後跌約20% | 盤後跌17.11%,報124.45美元;從前一天收盤算約19.6% | 看基準點,盤後約17% |
| 隔天收盤跌26.5%、收110.30美元 | 收109.67美元,跌26.95% | 小誤差 |
| 訂閱營收年化約170億美元 | 第三季×4約160億;用第四季指引×4才約170億 | 口徑不同 |
| 地端合約來自「聯邦政府」 | 財務長說的是「公部門」需求推高地端比重 | 範圍略窄 |
| 員工數28,855人、季減1,602人 | 新聞稿與10-Q沒有這個數字;CEO只說人數「略降」 | 無法驗證 |
| Armis貢獻cRPO約175個基點 | 我看到的逐字稿沒有這個數字 | 無法驗證,屬推估 |
| 全年營業利益率指引上調 | 全年31.5%,和7月給的一樣 | 維持不變 |
股價數字來自Investing.com與市場收盤資料,CNBC的報導是「跌27%、史上最差單日表現」;有媒體寫營業利益率指引「上調」,但新聞稿上是維持31.5%。其他大部分數字,包括訂閱成本拆解、利息收支、專業服務毛利率、現金流、負債結構,我都在10-Q和新聞稿裡找到相同的數字。
二、這一季的成績單:真的好
先看一手資料(單位:百萬美元):
| 項目 | 2026 Q3 | 2025 Q3 | 年增 |
|---|---|---|---|
| 訂閱營收 | 3,988 | 3,299 | 21%(固定匯率20.5%) |
| 總營收 | 4,106 | 3,407 | 20.5% |
| cRPO(十億美元) | 13.65 | 11.35 | 20.5%(固定匯率21%) |
| RPO(十億美元) | 29.7 | 24.3 | 22%(固定匯率22.5%) |
| Non-GAAP營業利益 | 1,338 | 1,140 | 17% |
| Non-GAAP每股盈餘 | 1.00美元 | 0.95美元 | 5% |
| 自由現金流 | 822 | 592 | 39% |
再和公司7月給的指引比:
- 訂閱營收:指引39.75億到39.80億美元,實際39.88億,高於上緣800萬美元。
- cRPO:指引固定匯率年增20%,實際21%。
- Non-GAAP營業利益率:指引31%,實際32.5%。
客戶面也很穩:續約率98%;ACV超過500萬美元的客戶680家,年增約23%;單筆淨新增ACV超過500萬美元的交易有19筆,年增超過135%;前20大交易裡,19筆包含6項以上產品。
所以如果只看「有沒有打敗指引」,這一季是滿分。
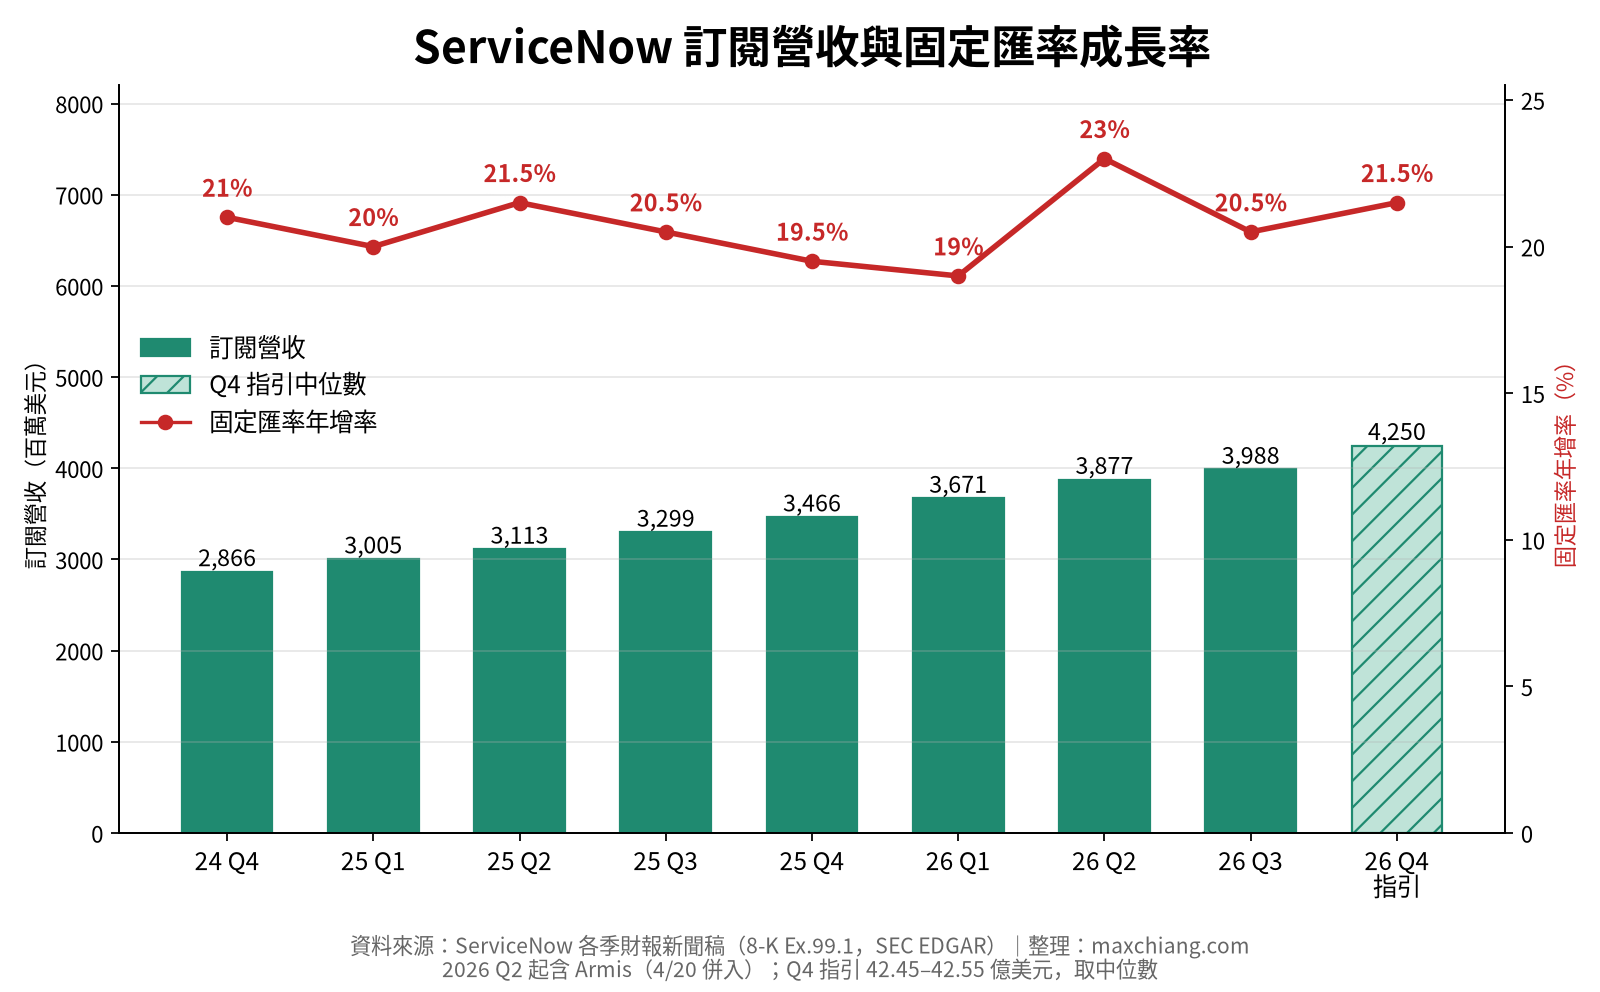
但這張圖裡有一個細節值得注意:第二季訂閱營收的固定匯率成長率是23%,第三季回到20.5%。Armis從4月20日起併入,兩季都有它。換句話說,併購的貢獻還在,成長率卻沒有往上走。
三、真正的引爆點:cRPO指引從21%掉到18.5%
cRPO(current remaining performance obligations)是「未來12個月會認列成營收的已簽合約」。對訂閱制軟體公司來說,它是比營收更早一步的訊號。
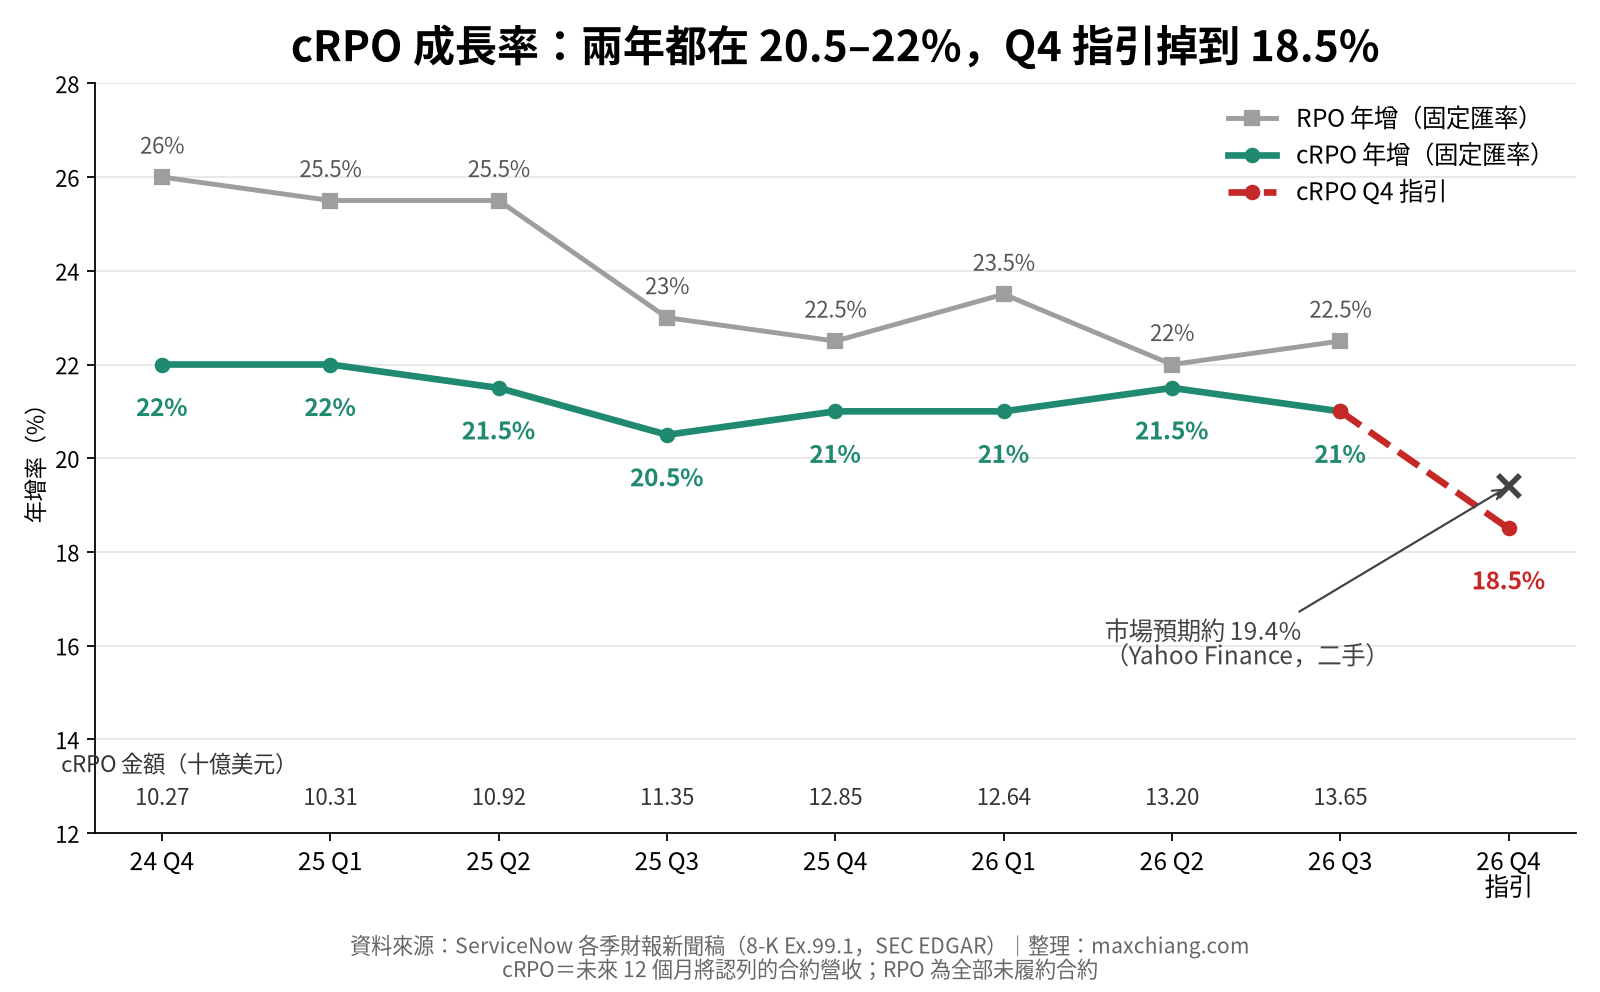
過去兩年,ServiceNow的cRPO固定匯率成長率一直在20.5%到22%之間,非常穩。第四季指引直接跳到18.5%,這是這張圖上第一次明顯的斷層。
財務長Gina Mastantuono在法說會上給了四個理由:
- 提前續約:第三季有一批原本第四季才到期的合約提前續約,大約貢獻了第三季cRPO超越幅度的一半。第三季多拿的,第四季就少了。
- 公部門地端合約比重上升:地端(自架)方案有一部分營收在交付時一次認列,不進cRPO。她估計這對第四季cRPO是約25個基點的逆風。
- T4C條款:有些合約帶有「可隨時解約」條款,這部分backlog不計入cRPO。第四季約有50個基點的訂閱backlog成長因此被排除。
- 交付服務切割:為了讓大客戶更快導入AI,公司在部分大單裡附送交付服務。會計上,這部分合約價值要從訂閱切出去,認列在專業服務,也會對cRPO造成小幅逆風。
我認為這四點都說得通。但我會這樣看:
- 第一點代表第三季的強勁,有一部分是時間挪移。100個基點的超越裡,大約一半是向第四季借來的。
- 第二到第四點,公司只量化了兩項,加起來約75個基點。就算全部加回去,第四季也只是回到約19.25%,還是低於第三季的21%(估算)。
摩根士丹利的分析師在法說會上的形容很精準:cRPO「大致穩定,以內生成長來看可能溫和減速」。財務長則說,cRPO是「很細膩的會計指標,不一定能捕捉業務的全部動能」。
這句話沒有錯,但對投資人來說,當一家公司開始需要越來越多註解來解釋領先指標,估值溢價通常會先縮一截,等數字來證明。
四、全年只上調1,500萬美元:超額表現去哪了?
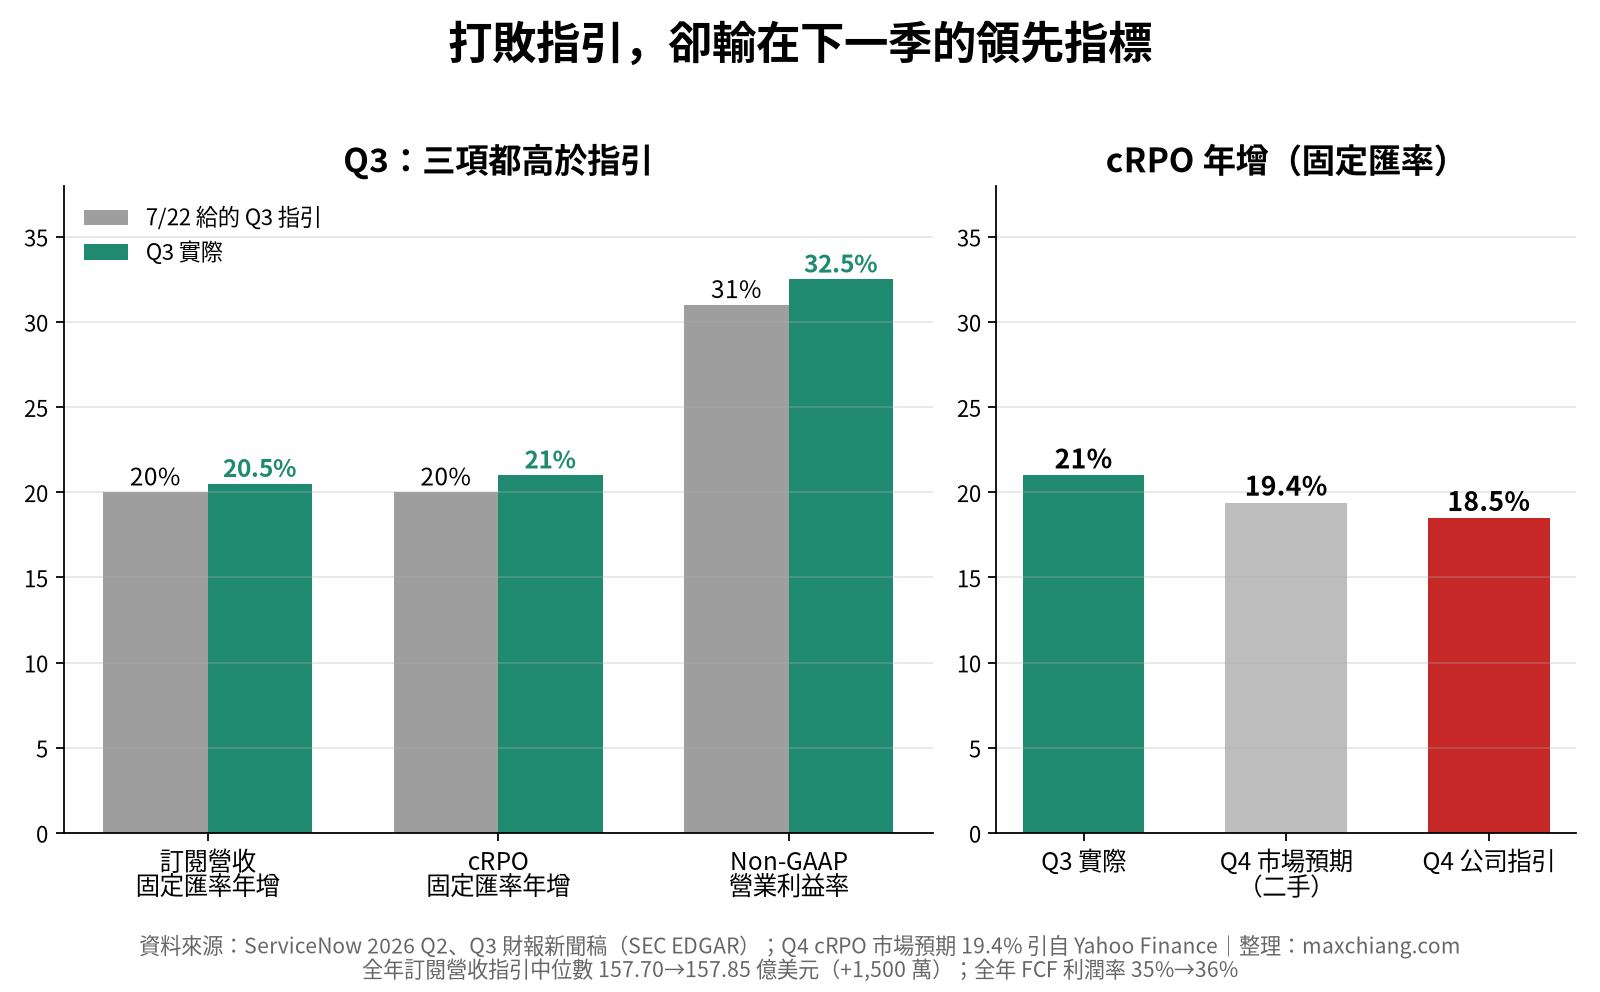
全年訂閱營收指引從157.60億到157.80億美元,調成157.80億到157.90億美元。中位數只多了1,500萬美元。
財務長的說法是:她把「全部的匯率效果和一半的超額表現」傳遞到全年。沒有全額傳遞的唯一原因,是交付服務切割:第三季影響訂閱營收成長約25個基點,第四季約50個基點。
用去年第四季訂閱營收34.66億美元來算,50個基點大約是1,700萬美元(估算)。這筆錢沒有消失,而是被搬到專業服務。
代價寫在毛利率上:
| 季度 | 專業服務Non-GAAP毛利率 |
|---|---|
| 2025 Q3 | 11% |
| 2025 Q4 | -2% |
| 2026 Q1 | -9% |
| 2026 Q2 | -14% |
| 2026 Q3 | -20% |
連續五季往下。10-Q也寫明,公司預期2026年專業服務的毛損率會比2025年更高。
財務長說,這種附送交付服務的做法「不會長期持續」,只是為了「優化第一波採用者」。我能理解這個邏輯,但企業軟體的歷史告訴我,補貼一旦變成標準配備,後面的客戶就很難不要。我會在2027年上半年看這個毛利率有沒有回升。
五、獲利品質:營業利益率漂亮,每股盈餘卻只成長5%
Non-GAAP營業利益年增17%,Non-GAAP每股盈餘卻只年增5%,而且比市場預期的1.02美元少了2美分(LSEG預估,CNBC報導)。差在哪裡?
第一,利息。 為了收購Armis(約76億美元)和Veza(約12億美元),ServiceNow用掉現金,又借了錢。
- 現金加有價證券:從2025年底的100.6億美元,降到69.6億美元。
- 負債:公司債本金55億美元,加上21億美元商業本票,合計約76億美元。
- 利息收入從1.15億降到6,900萬美元,利息費用從600萬升到8,100萬美元。
一來一回,單季淨利息從正1.09億變成負1,200萬,惡化1.21億美元。ServiceNow從「淨現金」變成小幅「淨負債」(約6.4億美元,估算)。
第二,毛利率。 Non-GAAP訂閱毛利率從83%降到80%。10-Q拆解訂閱成本年增3.88億美元(+58%):
- 人事相關:+1.12億
- 資料中心折舊與軟體維護:+5,600萬
- 第三方雲端服務承諾支出:+7,900萬
- 併購無形資產攤銷:+1.19億
攤銷在Non-GAAP裡會加回,但第三方雲端支出是實打實的現金成本。
第三,股權酬勞。 第三季股權酬勞6.33億美元,年增28.7%,佔營收15.4%。如果把它當成真實成本,營業利益率從去年同期的19.0%降到17.2%(估算)。GAAP營業利益率只有9.5%。
這三點加在一起,就是「營業利益率打敗指引、每股盈餘卻小輸」的原因。
六、資本支出下降,不等於AI成本下降
財務長特別強調:在市場質疑AI基礎建設支出與槓桿的時候,ServiceNow反而降低資本支出、提高自由現金流利潤率。全年自由現金流利潤率目標從35%上調到36%,她說驅動因素是「較低的資本支出」。
數字是真的:第三季資本支出從2.35億降到9,100萬美元,佔營收從6.9%降到2.2%。CEO McDermott還說:「我們沒有算力限制,也沒有資本限制。」
但同一季,第三方雲端支出年增7,900萬美元,進了訂閱成本。我的解讀是:**有相當一部分成本,是從資產負債表上的「資本支出」,搬到損益表上的「營業成本」。**自由現金流變好看,訂閱毛利率變難看。(公司沒有直接這樣說,這是我的推論。)
這和我一直在追的論點是同一件事:**AI的算力和電力,最後總要有人買單。**ServiceNow選擇不自己蓋,而是向超大規模雲端業者租。資本支出的重擔,因此落在Amazon、Google這些公司身上,我在〈Amazon也燒錢蓋AI〉和〈Google vs Meta〉兩篇裡拆過它們的自由現金流被壓縮到什麼程度。
對ServiceNow來說,這是聰明的資產輕量化;但它也代表,AI推論的成本會持續出現在毛利率裡,而不是消失。
還有一點:全年36%的目標,代表第四季要貢獻約27億美元自由現金流,單季利潤率約62%(估算),高於去年第四季的57%。第四季本來就是收款旺季,但門檻比去年更高。
七、AI數字很亮眼,為什麼撐不住股價?
先看公司給的AI數字:
- AI年度合約價值目標:年初10億美元,5月上調到15億,這次上調到17億以上。
- AI淨新增ACV年增65%。
- 百萬美元以上的AI交易數年增4.5倍;包含5項以上AI產品的交易年增8.5倍。
- 代理式AI在正式環境的用量,年初至今年增13倍。
- Action Fabric的助理(assist)用量月增500%。
- 目標:2030年AI佔ACV的30%。
把17億美元放在訂閱營收年化約160億美元旁邊看,AI大約佔一成(估算)。成長很快,但規模還不足以單獨拉動整體成長率。
法說會上最關鍵的一題,來自William Blair的分析師:AI對軟體公司到底是蠶食還是加值?最早、最深度使用AI的客戶,在ServiceNow的總支出怎麼變?
產品長Amit Zavery的回答是:客戶通常從一兩個使用案例開始,上線後用量會變成3到4倍,也會長出新的使用案例,續約時會買更多token。
注意,分析師問的是總支出,管理層回答的是用量倍數。用量不等於營收,更不等於ACV擴張。在拿到「AI先行客戶的整體支出成長是否高於其他客戶」這組數字之前,我沒辦法排除另一種解讀:AI功能有一部分是在取代原本的席位擴張。
八、席位制 vs. 用量制:ServiceNow正在走一條窄路
德意志銀行問:AI原生的應用公司開始用「成果計價」,客戶有沒有要求ServiceNow也這樣做?
McDermott的回答是:大企業靠預算過日子,喜歡席位制的可預測性;同時ServiceNow在推用量,客戶上線後token經濟起來,每個用戶的營收有機會提升到5倍。財務長補充,客戶「完全沒有要求」改成成果計價。
我把這個模式看成「席位打底、用量加碼」。它的風險在於兩件事的時間差:
- 席位是AI最直接威脅的東西。AI代理做掉越多工作,企業需要的人和座位就越少。ServiceNow自己就是例子:公司說內部用AI創造了超過10億美元的年化效益,銷售營運和支援職位明顯減少。
- 用量的收入要等客戶上線、跑起來才會出現,而且是後段才放量。這就是為什麼公司要派前線部署工程師、附送交付服務。
如果用量起來的速度比席位被壓縮的速度快,AI就是加法;反過來,就是替代。這一季的數字還看不出答案,市場選擇先打折。
對照我上週拆的Anthropic招股書:Anthropic約80%的收入按用量計費。模型公司直接收用量的錢,應用軟體公司則要說服客戶「先買座位,再來加用量」。這次ServiceNow把Anthropic和OpenAI都拉進了Control Tower Alliance,想當AI代理的「治理層」和「執行層」。產品長說,就算ChatGPT透過MCP呼叫ServiceNow,工作還是在ServiceNow平台內完成、消耗助理額度,所以「能拿到完整的貨幣化價值」。
這個論述如果成立,前沿模型越強,ServiceNow越有價值;如果不成立,外部AI介面會把它慢慢降格成後端資料庫。
九、AI會吃掉SaaS嗎?我的看法
同一天,Fortinet也大跌超過20%。路透社的數字是:標普500軟體與服務指數今年只漲約5%,不到大盤的一半。CNBC直接用了「SaaSpocalypse」這個詞。
我的看法分三層:
- 系統紀錄(system of record)不會被吃掉。 ServiceNow的CMDB、工作流程資料、20年的企業脈絡,是AI代理要動手做事時必須讀取和寫回的地方。這一層的黏著度,從98%的續約率看得出來。
- 按人頭收費的模式會被吃掉一部分。 這是結構性的,不是ServiceNow獨有。誰能把收費從「人」轉到「工作量」,誰就能活得好。
- 價值會往兩端集中。 一端是算力與電力(這是我一直說的AI瓶頸,也是我寫Marvell那篇的出發點),另一端是掌握企業資料與治理權的平台。中間只做介面、做單點功能的軟體,壓力最大。
ServiceNow屬於第二端的候選人,但它還沒有證明自己。這次的股價,是市場把「候選人」和「已證明」之間的距離,用價格標了出來。
十、估值:跌完之後在什麼位置?
以下都是我的估算,不是公司揭露:
- 股價109.67美元(10月29日收盤);10月30日再跌到105.12美元。
- 以第三季稀釋加權股數約10.43億股計算,10月29日收盤市值約1,140億美元。
- 全年營收若照指引約162億美元,股價營收比大約7倍。
- 全年自由現金流若達36%,約58億美元,自由現金流收益率約5%;但如果扣掉股權酬勞(約佔營收15%),自由現金流利潤率只剩約21%,股東真正拿到的現金大約只有帳面的六成。
這不是一個便宜到不用想的價格,但已經不是一個「完美成長股」的價格。市場在問的是:2027年訂閱成長是回到21%以上,還是往18%靠攏?
十一、我的觀點、風險與接下來要看什麼
我的觀點
這次的財報,ServiceNow告訴我們:AI很強、現金流很好、客戶沒有跑。但市場現在想知道的是兩個數字:**如果沒有AI,ServiceNow原本會成長多少?有了AI之後,又多長了多少?**管理層還沒有給。
所以我會把這次的下跌拆成兩部分:一部分是估值修正過頭,因為核心業務沒有出現需求崩塌或續約惡化;另一部分是合理的重新定價,因為領先指標減速、會計註解增加、AI貢獻還停在「補缺口」而不是「加速」。
主要風險
- cRPO減速是真的:就算接受全部解釋,底層成長的斜率也在變平。
- 專業服務補貼變成常態:毛利率連五季下滑。
- 併購整合:商譽加無形資產約136億美元,已經超過股東權益131億美元,佔總資產約43%。
- 股權酬勞與稀釋:第三季暫停買回;前三季買回22.25億美元,其中20億是加速買回,均價107.97美元。
- 毛利率:第三方雲端與AI推論成本上升,「軟體毛利率80%以上」的假設會受到挑戰。
- AI介面被外部平台拿走:如果客戶習慣在ChatGPT或Gemini裡完成工作,ServiceNow的議價能力會下降。
接下來要看什麼
- 2027年1月的第四季財報:第四季cRPO實際值,以及2027年全年指引。這是判斷「技術性逆風」還是「真實減速」的關鍵。
- 專業服務毛利率:是否在2027年上半年止跌。
- AI先行客戶的總支出:管理層會不會揭露AI客戶與非AI客戶的ACV擴張差距。
- 訂閱毛利率:全年81%的指引,代表第四季要回到81.5%上下(估算),第三季是80%。
- 淨利息:商業本票21億美元的再融資成本。
結語
財報打敗指引、股價卻單日跌27%,看起來很荒謬,但我覺得這次市場問的問題是對的。過去十年,SaaS的估值建立在「座位會一直變多」上;AI讓這個假設第一次被認真質疑。
ServiceNow是這個問題最好的考場:它有最深的企業資料、最高的續約率,也最積極地把自己包裝成AI的控制塔。它如果都答不好,其他SaaS公司會更難。我會等明年1月的數字,再決定這次是機會還是警訊。
免責聲明: 本文僅為個人研究與觀點分享,非投資建議,也不構成任何買賣邀約。文中數字已盡量以一手資料查核,但仍可能有誤或過時;標示「估算」者為作者自行計算,股價與市場預期來自媒體報導。市場有風險,投資前請自行判斷,並視需要諮詢專業顧問。
靈感來源: 大叔美股筆記〈ServiceNow $NOW 2026 年第三季財報分析〉。
主要資料來源:
- ServiceNow 2026年第三季財報新聞稿(8-K Ex.99.1):https://www.sec.gov/Archives/edgar/data/1373715/000137371526000092/erq3fy26.htm
- ServiceNow 10-Q(截至2026-09-30):https://www.sec.gov/Archives/edgar/data/1373715/000137371526000096/now-20260930.htm
- ServiceNow 2026年第二季財報新聞稿(指引):https://www.sec.gov/Archives/edgar/data/1373715/000137371526000072/
- 法說會逐字稿(Investing.com):https://www.investing.com/news/transcripts/earnings-call-transcript-servicenow-q3-2026-revenue-beats-shares-sink-after-hours-93CH-4981127
- CNBC:https://www.cnbc.com/2026/10/29/servicenow-now-earnings-q3-2026.html
- Yahoo Finance:https://finance.yahoo.com/markets/stocks/article/fortinet-drags-down-cybersecurity-stocks-as-the-companys-service-revenue-forecast-misses-estimates-124146969.html
- Reuters(經StreetInsider):https://www.streetinsider.com/Reuters/Software+stocks+slide+as+Fortinet%2C+ServiceNow+fail+to+meet+lofty+investor+expectations/27251929.html
延伸閱讀:


發表留言