(小M老師|2026年10月30日,台北時間)
先講結論
Amazon在美東時間10月29日盤後公布第三季財報。一位會員朋友傳來一份研究報告,我自己的第一個想法是:Amazon的情況跟其他巨頭差不多,都是資本支出過大,已經影響自由現金流。
我把報告裡的每一個數字,都拿去對照Amazon官方新聞稿(SEC 8-K)和法說會逐字稿。查完之後,我要修正自己的說法:
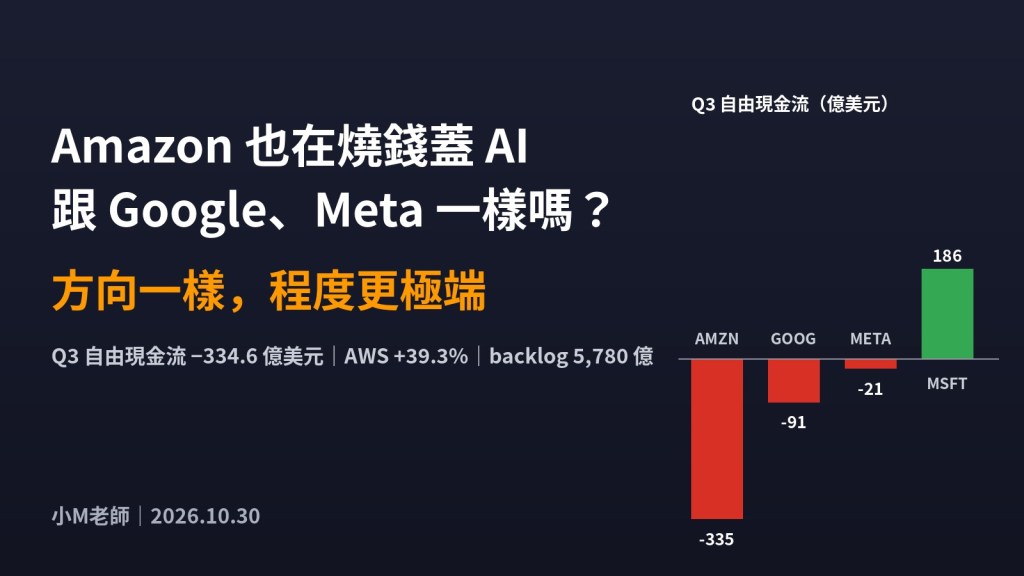
- 方向對,但程度不對。 Amazon不是「跟其他巨頭差不多」,而是四大雲端巨頭裡最極端的一家。第三季自由現金流是負334.6億美元,是Google(負90.7億)的3.7倍、Meta(負21.2億)的16倍。過去12個月是負423.6億美元,Google同期還是正197億美元。
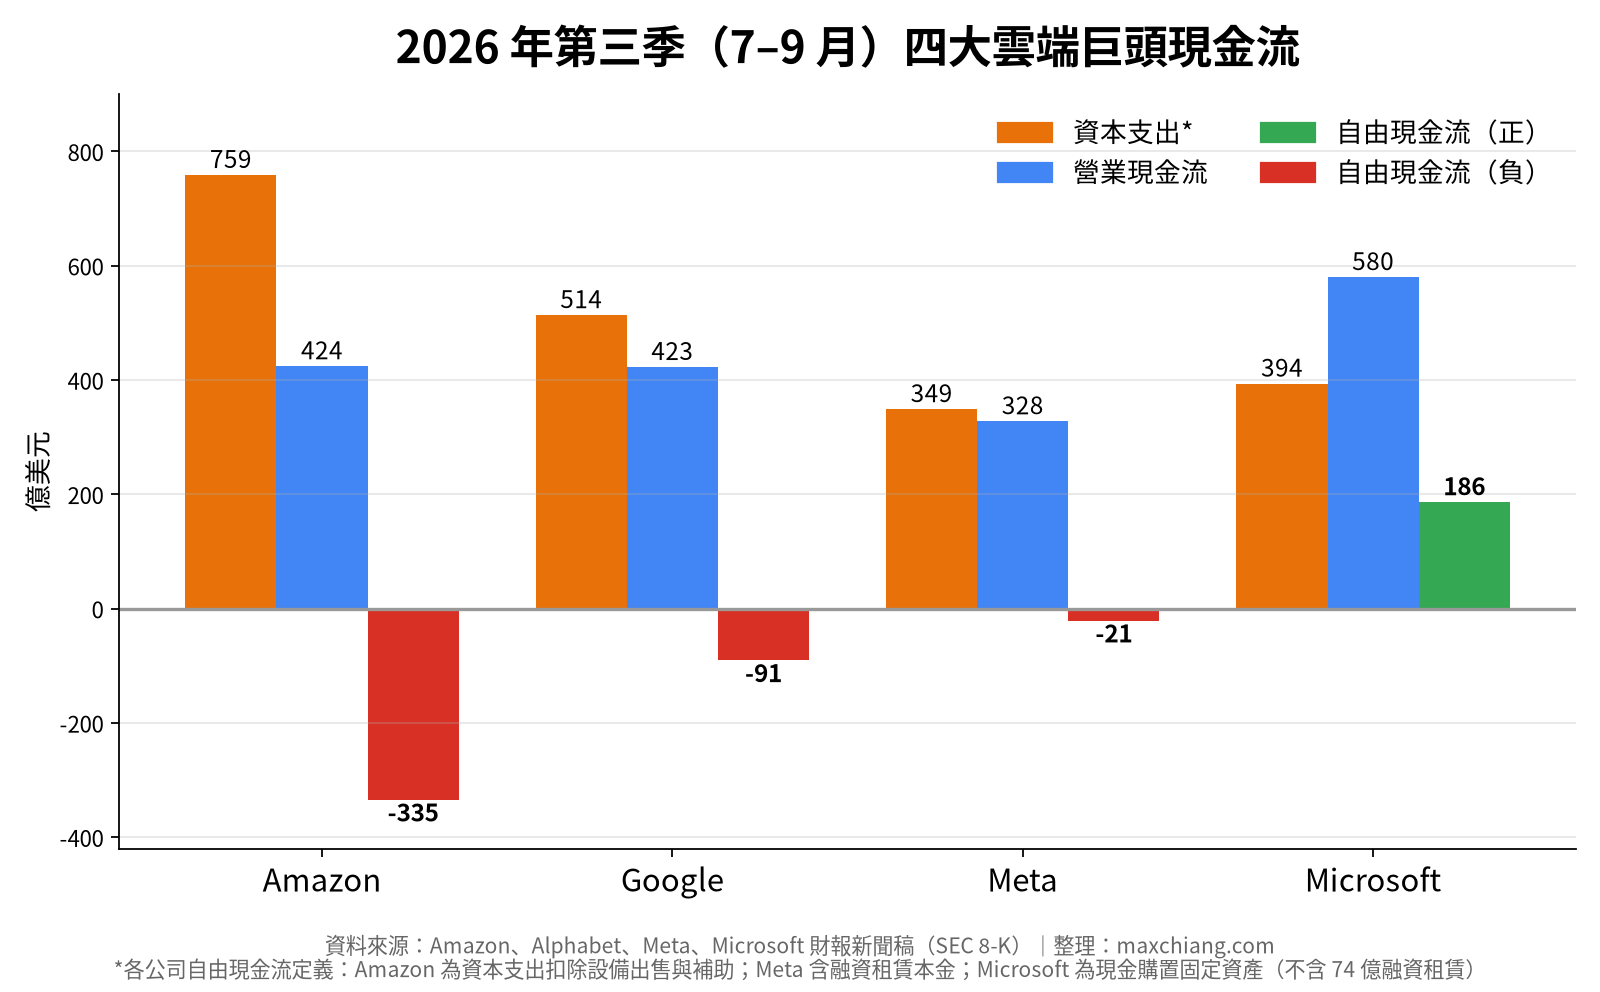
- 資本支出確實已經壓過現金流。 第三季淨資本支出758.8億美元,是營業現金流424.2億美元的1.79倍。Google是1.21倍,Meta是1.06倍,Microsoft只有0.68倍。
- 但Amazon比較像Google,不像Meta。 AWS是對外賣算力的生意,第三季營收459.8億美元,年增39.3%,連續第六季加速;已簽約、還沒認列的合約(backlog)有5,780億美元,比Google Cloud的5,610億美元還多。
- 錢從哪裡來,也不一樣。 Google和Meta是發股票加借錢;Amazon沒有發新股,主要靠借錢。今年前三季發行長期債券1,151億美元,長期負債從年初的656億美元增加到1,731億美元。
- 零售本業不是印鈔機。 Amazon的營業現金流只占營收21%,Google是33%,Meta是51%,Microsoft是63%。所以用本業現金流撐住AI投資的空間,Amazon比兩家廣告公司小得多。
一句話總結:Amazon跟Google、Meta一樣在「邊借邊蓋」,但它蓋得最快、缺口最大,而它的護身符是AWS的訂單與獲利,不是零售。
一、這份報告寫得好嗎?
先說結論:這是一份很扎實的報告。 我逐項比對了營收、三個部門的營收與利益、AWS成長率、backlog、營業現金流、資本支出、自由現金流、債務、現金、利息和第四季指引,數字全部吻合,沒有找到錯誤。
作者有幾個地方處理得特別好,值得我們學習:
- 他提醒,去年第三季的淨利裡面有Anthropic投資帶來的95億美元稅前利得,所以今年每股盈餘下跌,不代表本業衰退。
- 他也提醒反方向的事:去年第三季的營業利益,被FTC和解和裁員費用合計約43億美元壓低。如果把這兩項加回去年的基期,今年營業利益的成長大約是29%,不是61%。
- 他把公司定義的自由現金流算式寫出來,並且提醒這個定義沒有扣掉融資租賃的本金,也沒有扣掉收購和非上市投資。
不過,有幾件事報告沒有寫,我補充在這裡:
- 股價反應。 依CNBC報導,Amazon在財報公布後盤後下跌超過6%。
- 資本支出遠超預期。 第三季購買固定資產773億美元,FactSet統計的分析師預估只有587億美元。多了將近190億美元,這是市場最不喜歡的地方。
- 廣告明顯低於預期。 廣告營收196.4億美元,StreetAccount預估是208.2億美元。公司說主要是Prime Day移到第二季造成的時間差,並預期第四季廣告會回到「high teens」的成長。
- 報告用的市場預期來自Visible Alpha。 LSEG的預估是營收2,023.1億美元、每股盈餘1.96美元,實際是2,019.4億美元和1.89美元,兩者都略低於預期。來源不同,數字會有小差異,這不是錯誤。
- 一個報告沒點出的推論。 公司維持2026年現金資本支出約2,200億美元。前三季購置固定資產已經付了1,757億美元,代表第四季大約只剩440億到480億美元,遠低於第三季的773億美元。這是我的推算,不是公司的說法。
二、第三季成績單:本業其實很好
先把好的一面講清楚,免得只看到負的現金流就以為Amazon出了問題。
| 項目 | 2026年第三季 | 去年同期 | 變化 |
|---|---|---|---|
| 總營收 | 2,019.4億美元 | 1,801.7億美元 | +12%(排除匯率+13%) |
| 營業利益 | 280.8億美元 | 174.2億美元 | +61% |
| 營業利益率 | 13.9% | 9.7% | 史上最高 |
| 淨利 | 206.9億美元 | 211.9億美元 | −2% |
| 每股盈餘 | 1.89美元 | 1.95美元 | −3% |
三個部門的表現:
| 部門 | 營收 | 年增 | 營業利益 | 利益率 |
|---|---|---|---|---|
| 北美 | 1,128.5億美元 | +6% | 87.2億美元 | 7.7% |
| 國際 | 431.1億美元 | +5%(排除匯率+8%) | 15.8億美元 | 3.7% |
| AWS | 459.8億美元 | +39% | 177.7億美元 | 38.7% |
這張表最重要的一件事是:AWS只占營收23%,卻貢獻了63%的營業利益。 零售雖然營收大,但利益率只有個位數。
營收成長只有12%,看起來不怎麼樣,但要知道一個時間差:今年大多數國家的Prime Day提前到第二季舉辦,去年則是在第三季。公司估計,如果排除這個因素,第三季的營收成長大約會再高4個百分點。這是公司的估算,我照實轉述。
三、收入結構:廣告放慢,先拆開Prime Day
除了三個部門,Amazon也按產品和服務公布營收。這張表不能和部門數字相加,因為廣告和賣家服務都已經包含在北美和國際部門裡。
| 收入來源 | 第三季營收 | 年增 | 占總營收 |
|---|---|---|---|
| 線上商店 | 684.7億美元 | +2% | 33.9% |
| 實體商店 | 57.1億美元 | +2% | 2.8% |
| 第三方賣家服務 | 464.9億美元 | +9% | 23.0% |
| 廣告服務 | 196.4億美元 | +11% | 9.7% |
| 訂閱服務 | 140.1億美元 | +11% | 6.9% |
| AWS | 459.8億美元 | +39% | 22.8% |
| 其他 | 16.5億美元 | +16% | 0.8% |
線上商店只成長2%,廣告排除匯率成長12%,第二季則是26%。表面上看,零售和廣告都明顯放慢。但第二季因為Prime Day提前而被墊高,第三季則被拉低,所以把第二季和第三季合起來看比較公平。公司預期第四季廣告會回到「high teens」的成長,也就是百分之十幾的後段。
我的態度是:時間差的解釋有道理,但要用第四季的數字來證明。如果第四季廣告成長只回到十幾的前段,就代表除了Prime Day以外,還有別的原因,例如AI購物代理開始分走流量。管理層說目前還沒有看到實質影響,這是公司的說法,我會持續觀察。
四、AWS:連續六季加速,這是真的
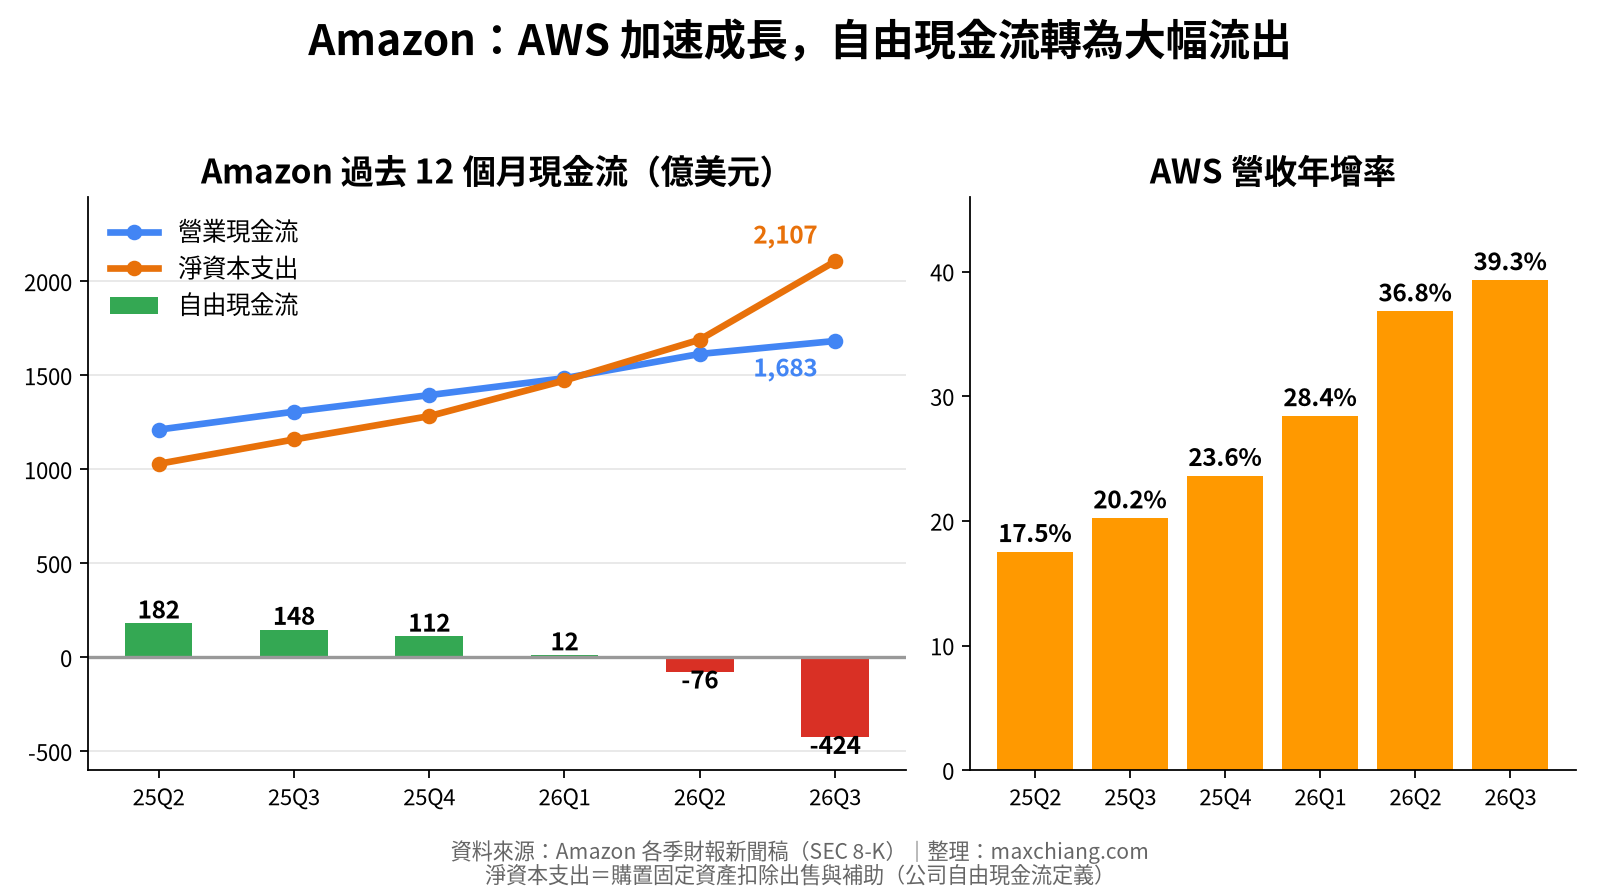
報告說AWS「連續6季加速」。我去查了:財務長在法說會上原話是「accelerating for the sixth straight quarter」。我自己用各季營收重算年增率,從2025年第一季的16.9%,一路到17.5%、20.2%、23.6%、28.4%、36.8%,再到這一季的39.3%,確實是連續六季往上。這也是AWS將近五年來最快的成長。
幾個重點數字:
- AWS年化營收規模1,840億美元。
- 已簽約、還沒認列的合約(backlog)5,780億美元,年增超過一倍。
- 執行長Andy Jassy預估,AWS在2027年和2028年的營收成長,都會超過40%。
- Bedrock(AWS的AI模型平台)上,Fortune 500企業的花費年增接近7倍,token使用量年增接近17倍。
- 自己設計的Trainium晶片,預計2027年底開始對外銷售。
但也有要冷靜看的地方。報告作者提醒得很好:AWS營收年增率在加速,但季增率其實放慢了,第二季季增大約12.4%,第三季大約8.9%。年增加速和季增放慢,可以同時成立。另外,AWS利益率從第二季的39.4%小降到38.7%,財務長沒有給利益率指引,AI業務的利益率也還低於傳統雲端。1,840億年化營收和5,780億backlog是需求的證據,但不是已經鎖定的獲利。
五、自由現金流:缺口到底有多大?
這是小M老師最關心的部分,也是我原本判斷的核心。
Amazon對自由現金流的定義是:營業現金流,減掉購置固定資產,再加回固定資產出售和補助。
| 期間 | 營業現金流 | 淨資本支出 | 自由現金流 |
|---|---|---|---|
| 2026年第三季 | 424.2億美元 | 758.8億美元 | −334.6億美元 |
| 2026年前三季 | 1,138.4億美元 | 1,721.9億美元 | −583.5億美元 |
| 過去12個月 | 1,683.0億美元 | 2,106.6億美元 | −423.6億美元 |
| 一年前的過去12個月 | 1,306.9億美元 | 1,159.0億美元 | +147.9億美元 |
注意,Amazon的新聞稿只公布過去12個月的數字,第三季單季的負334.6億美元,是用現金流量表自己算出來的,算法是424.22減772.59,再加13.81。
這一年發生了什麼事?營業現金流其實成長了29%,本業賺錢的能力是變強的;問題是資本支出成長了82%,一年多花了948億美元。不是收入在縮水,而是投資的速度遠遠跑在賺錢的速度前面。 這一點,跟Google、Meta一模一樣。
如果用更嚴格的口徑,把融資租賃本金和融資義務本金也扣掉,第三季的自由現金流是負340.0億美元,過去12個月是負443.7億美元。這是我依現金流量表自行計算的,Amazon這次的新聞稿沒有公布這兩個口徑。
還有一個數字要留意:前三季「已經取得、但還沒付款的固定資產」增加了214.7億美元。也就是說,有一部分設備已經到手,帳單還沒付。這代表未來的現金流出,可能比帳面看到的還多。
六、四巨頭放在一起比:Amazon是最極端的一家
我把四家公司第三季的數字放在同一張表裡。
| 第三季(億美元) | Amazon | Meta | Microsoft | |
|---|---|---|---|---|
| 營收 | 2,019.4 | 1,275.8 | 646.0 | 922.8 |
| 營業現金流 | 424.2 | 422.9 | 327.9 | 580.0 |
| 資本支出 | 758.8 | 513.6 | 349.1 | 393.7 |
| 自由現金流(單季) | −334.6 | −90.7 | −21.2 | +186.3 |
| 自由現金流(過去12個月) | −423.6 | +197 | — | — |
| 資本支出/營收 | 37.6% | 40.3% | 54.0% | 42.7% |
| 資本支出/營業現金流 | 1.79倍 | 1.21倍 | 1.06倍 | 0.68倍 |
| 營業現金流/營收 | 21.0% | 33.1% | 50.8% | 62.9% |
(注意口徑:Amazon的資本支出扣除了出售與補助;Meta含融資租賃本金;Microsoft是現金購置固定資產,另外還有74億美元的融資租賃。)
這張表告訴我們三件事。
第一,只看「資本支出占營收」,會看錯。 Amazon的資本支出只占營收37.6%,四家裡面最低,看起來最保守。但這是因為Amazon的營收裡有一大塊是低利潤的零售。一塊錢的零售營收,能留下來的現金很少。
第二,「資本支出除以營業現金流」才是關鍵。 這個比率代表:本業每賺1塊錢現金,花多少錢蓋資料中心。Amazon是1.79,意思是每賺100塊,要花179塊。Google是121塊,Meta是106塊,Microsoft只有68塊。Amazon是唯一一家,投資金額接近本業現金流兩倍的公司。
第三,Microsoft是唯一的例外。 它的資本支出低於分析師預期,自由現金流仍然是正的186.3億美元,第三季還照樣買回43.8億美元的股票、發了67.6億美元的股利。財務長說,2027會計年度仍會維持正的自由現金流。市場的反應也很清楚:Microsoft股價大致持平,Google隔天大跌13%,Amazon盤後跌超過6%。
所以我的修正版說法是:四大巨頭不是「都一樣」,而是一條光譜。 Microsoft在最穩的那一端,Meta和Google在中間,Amazon在最激進的那一端。
七、錢從哪裡來?三種不同的路
自由現金流是負的,錢總要有個來處。四家的路不一樣。
Google:發股票+借錢。 Google今年停止買回股票,6月透過承銷發行普通股、強制可轉換特別股,以及賣給Berkshire Hathaway的100億美元私募,淨募得496億美元;第三季又透過市價增發拿到124億美元,並發債淨得287億美元。
Meta:發股票+借錢。 Meta今年前九個月沒有買回股票,10月26日宣布最多950億美元的股權募資,前九個月也發債淨得249億美元。
Amazon:幾乎全靠借錢。 Amazon今年前三季發行長期債券1,151億美元,光第三季就發了481億美元。長期負債從年初的656億美元增加到1,731億美元,第三季利息費用16.9億美元,是去年同期5.4億美元的三倍多。現金加有價證券還有1,142億美元,比年初的1,230億美元少一些。
Amazon有一點跟Google、Meta不一樣:它本來就幾乎不買回股票,所以「停止買回」對它不是新的代價。 它的流通股數一年只增加1%,主要來自員工股票酬勞,沒有像Google、Meta那樣公開增發新股。
這有好有壞。好處是原有股東沒有被增發稀釋;壞處是債務增加得很快,利息費用會一直墊高,未來的現金流要先拿去付利息和還本。
另外,資產負債表上「其他資產」從年初的1,226億美元暴增到3,588億美元,「其他長期負債」也從360億美元增加到999億美元;第三季收購、非上市投資及其他項目的現金流出有240億美元。這些背後的細節,要等10-Q附註才能完整拆解,我不在這裡猜測。
八、Amazon和Meta最大的不同:AWS是在「賣」算力
在上一篇比較Google和Meta的文章裡,我說過:Google有Cloud,可以把算力賣出去;Meta的算力主要是自己用。
用這個標準看,Amazon比較像Google,而且是更純粹的版本。 AWS本來就是全世界最大的雲端服務商,它蓋的資料中心,大部分是要租給外部客戶用的。
這帶來兩個重要的差別:
- 有訂單在前面。 AWS有5,780億美元的backlog,這一季新簽的客戶包括Meta、NVIDIA、OpenAI、Salesforce、Oracle等等。Jassy說,他們每大約14秒就裝好一顆AI加速器,而客戶幾乎是裝多少就用多少。
- 投資有明確的收入出口。 AWS第三季營業利益177.7億美元,利益率38.7%,比Google Cloud的36.2%還高一點。
但也有一個Amazon特有的風險:客戶集中和客戶品質。 很多大型AI訂單來自AI公司本身,而部分AI公司自己也在大量燒錢。backlog是合約,不是現金;合約能不能如期履行、客戶付不付得出錢,要看接下來幾季的交付和回款。報告作者把這列為第一個驗證點,我完全同意。
九、AWS和Google Cloud放在一起看
既然Amazon和Google都是「賣算力」的模式,我們就把兩家的雲端放在一起比較。
| 第三季 | AWS | Google Cloud |
|---|---|---|
| 營收 | 459.8億美元 | 307.1億美元 |
| 年增率 | +39.3% | +103% |
| 營業利益 | 177.7億美元 | 111.2億美元 |
| 營業利益率 | 38.7% | 36.2% |
| backlog | 5,780億美元 | 5,610億美元 |
| 占公司營收 | 22.8% | 約24% |
Google Cloud成長得更快,是因為基期比較小,加上TPU開始對外銷售;AWS的規模大了將近一半,利益率也略高。兩家的backlog規模已經差不多,都超過5,500億美元。
但有一個關鍵差別:Google Cloud背後有一台年賺數千億美元的廣告印鈔機,AWS背後是一個利潤很薄的零售事業。 所以同樣是蓋資料中心,Google可以用廣告賺來的現金支撐一大部分,Amazon則更依賴AWS自己賺回來的錢,以及向債券市場借錢。這也解釋了為什麼Amazon的自由現金流缺口,會比Google大那麼多。
換個角度想,這也代表Amazon的成敗更集中在AWS身上。如果AWS的訂單順利變成營收和現金,Amazon的現金流會很快翻轉;如果AI需求放慢、客戶付不出錢,Amazon可以退守的「印鈔機」也比Google小。
十、零售本業:撐得住,但不是印鈔機
Google和Meta的底氣,來自廣告這台印鈔機:Meta每100塊營收有51塊變成營業現金流,Google是33塊。
Amazon呢?每100塊營收只有21塊變成營業現金流。原因很簡單:零售要買貨、蓋倉庫、送貨、付運費。第三季全球運費就花了283億美元。
不過零售的進步是真實的:北美部門利益率從去年同期的4.5%提高到7.7%,國際部門從2.9%提高到3.7%。廣告營收196.4億美元,年增11%,雖然低於預期,但仍是利潤很高的生意。
我的看法是:零售和廣告能讓Amazon繼續穩定產生現金,但規模撐不起每年2,000億美元以上的資本支出。 真正要靠的,是AWS本身賺回來的錢。
十一、接下來會怎樣?兩個方向的訊號
短期可能喘一口氣。 依公司維持的2026年約2,200億美元現金資本支出指引推算,第四季只剩大約440億到480億美元要花。再加上第四季是假期旺季,營業現金流通常最強,第四季自由現金流有機會明顯改善,甚至轉正。這是我的推論,不是公司的指引,也有可能因為付款時點而改變。
長期壓力還在。 Jassy明確說,2027年的資本支出會「明顯高於」2026年。也就是說,明年的缺口可能比今年更大。第四季指引則是營收2,400億到2,470億美元、營業利益285億到335億美元,以中間值算,利益率大約12.7%,低於第三季的13.9%。
十二、我會怎麼追蹤
我會用五個訊號來更新判斷:
- AWS的backlog有沒有變成營收和現金。 營收成長、應收帳款和客戶付款要互相印證,不能只看訂單總額。
- AWS利益率能不能守在35%以上。 AI業務占比提高、記憶體等零件漲價、折舊增加,都會往下壓。
- 營業現金流的成長速度,能不能追上資本支出。 目前是29%對82%,差距要開始縮小。
- 債務和利息。 長期負債一年內增加超過一千億美元,接下來要看利息費用和到期結構。
- 2027年資本支出的具體數字。 下一次財報如果給出量化指引,就能算出明年的缺口。
十三、三種情境,給長期投資人參考
我不預測股價,但我習慣先想好幾種情境,再看自己能不能承受。
樂觀情境: AWS在2027、2028年真的維持40%以上的成長,backlog順利轉成營收,利益率守在35%以上。那麼現在借來的錢,會在兩三年後變成大量的自由現金流,今天的負數只是蓋工廠的過程。
中性情境: AWS成長不錯,但零件漲價和折舊讓利益率往下掉到三成出頭;資本支出在2027年繼續增加,自由現金流要到2028年以後才轉正。這段期間,利息和負債會繼續增加,股價可能長期在區間內震盪。
悲觀情境: AI需求在2027年放慢,部分大客戶縮減合約或付款出問題,Amazon卻已經蓋好了大量資料中心。折舊照樣要攤,利息照樣要付,自由現金流長期為負,公司可能被迫放慢投資,甚至考慮發行新股。
我不會只押其中一種,而是看每一季的數字,判斷我們正在往哪一個情境走。這就是我說的「獨立思考」:不是相信公司說的,也不是相信市場恐慌的,而是自己看數字。
十四、我的投資思考
回到一開始的問題:Amazon是不是跟其他巨頭一樣,資本支出過大,已經影響自由現金流?
答案是:是,而且比其他巨頭更嚴重。 但「更嚴重」不等於「更危險」,要看三件事:投資有沒有客戶買單、本業能不能持續賺錢、資金來源健不健康。
- 客戶買單:AWS的5,780億美元backlog和39.3%的成長,是四家裡最強的證據之一。
- 本業賺錢:營業利益率13.9%創新高,但零售的現金產生能力比廣告公司弱。
- 資金來源:沒有發新股,但債務增加得非常快。
所以我的看法是:Google是現金乳牛在變成基礎建設公司;Meta是把籌碼押在同一張桌子上;Amazon則是一家本來就在做基礎建設的公司,正在用槓桿把規模放大好幾倍。 這三種風險不一樣,投資人要先想清楚,自己承擔的是哪一種。
投資二十八年,我學到的是:看到負的自由現金流,不要急著下結論說需求崩壞;看到需求很強,也不要因此略過現金流和債務。獨立思考,看清楚之後,再決定要不要留在場上。
以上內容是我個人的研究與觀點分享,不構成任何投資建議。投資有風險,請自行判斷。
資料來源
- Amazon 2026年第三季財報新聞稿:https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- Amazon 2026年第二季財報新聞稿(第三季指引,SEC 8-K):https://www.sec.gov/Archives/edgar/data/1018724/000101872426000024/amzn-20260630xex991.htm
- Amazon第三季法說會逐字稿:https://stockanalysis.com/stocks/amzn/transcripts/720308-q3-2026/
- CNBC(Amazon財報、盤後股價、市場預期):https://www.cnbc.com/2026/10/29/amazon-amzn-q3-earnings-report-2026.html
- GeekWire:https://www.geekwire.com/2026/aws-growth-hits-39-its-fastest-in-nearly-five-years-as-amazon-misses-on-earnings/
- Microsoft 2027會計年度第一季財報(SEC 8-K):https://www.sec.gov/Archives/edgar/data/789019/000119312526436122/msft-ex99_1.htm
- Microsoft法說會逐字稿:https://stockanalysis.com/stocks/msft/transcripts/718712-q1-2027/
- CNBC(Alphabet、Microsoft股價與現金流):https://www.cnbc.com/2026/10/29/alphabet-google-microsoft-msft-shares-today-earnings.html
- Google、Meta數字:見本站〈Google vs Meta〉一文:https://maxchiang.com/?p=3127
- 靈感來源:投資D空間〈D的財富鏈〉Amazon 2026 Q3 季度研究


發表留言