(小M老師|2026年10月30日,台北時間)
先講結論
Anthropic在10月26日(美東時間)把S-1招股書公開放上SEC EDGAR,申請在Nasdaq Global Select掛牌,代號「ANT」。這是第一家公開財報的前沿AI實驗室,大家都想從它的帳本裡找答案:AI到底賺不賺錢?
這篇的起點是蔡鈺老師的評論〈Anthropic發招股書,值得你知道的三件事〉。這篇寫得好讀,大方向也對,但我習慣把每個數字拿回一手資料核對。核對完,我的判斷濃縮成五句話:
- 營業利益是真的,但淨利還是大虧。 2026年第二季營業利益9.74億美元、營業利益率8%,是揭露的六個季度裡第一次轉正。同一季,可轉債等工具的公允價值變動卻認列了596億美元的損失。
- 收入是短的,合約是長的。 約80%的收入按用量計費,客戶隨時可以少用;算力合約卻長達7到10年,用不完也要補錢。我加總S-1列出的主要承諾,大約6,760億到7,010億美元(估算),是第二季年化營收的15倍左右(估算)。
- Google和Amazon的雲端backlog,有大約兩成可能是Anthropic撐起來的(估算)。 投資Anthropic的是它們,Anthropic再把錢花回它們的雲端,這是典型的循環融資。
- 公眾股東幾乎沒有控制權。 創辦人用一股F股拿下50.1%投票權,長期利益信託(LTBT)用一股T股選出7席董事中的4席。
- Anthropic很有錢,但沒有比Google有錢。 它有1,317億美元的現金與短期投資,贏過Meta和NVIDIA,但只有Alphabet的一半。
下面一項一項拆。
一、先更正幾個流傳很廣的說法
先把網路上流傳、但和招股書不一樣的地方列出來。這不是挑剔誰,數字錯了,後面的推論就會跟著歪。
| 流行說法 | 招股書/一手資料 | 我的判定 |
|---|---|---|
| 現金比NVIDIA、Meta、Google都多 | Anthropic 1,317億美元;Alphabet 2,651億美元 | 錯,比不過Google |
| 與Broadcom的五年期租賃1,612億美元 | Broadcom那份是1,252億;1,612億是所有租賃安排的合計 | 張冠李戴 |
| 算力承諾總額超過8,000億美元 | S-1的總額欄位目前是空白 | 招股書沒有這個數字 |
| 估值1.5兆到2兆美元 | S-1的價格區間、股數都是空白 | 是媒體報導,不是招股書 |
| Amazon、Google各持股超過5% | 大股東表沒有列出兩家;只揭露轉換上限 | 招股書不支持 |
另外,七位創辦人「每人約1.4%」是美聯社的估算。S-1只列出每人大約2.3億到2.45億股,總股數還是空白,目前無法驗證。
二、Q2真的賺錢了嗎?要拆三層看
第一層:營業利益
先看S-1的季度損益表(單位:百萬美元):
| 季度 | 營收 | 營業利益(損失) | 股權酬勞 | 調整後營業利益 |
|---|---|---|---|---|
| 2025 Q1 | 376 | (935) | 105 | (830) |
| 2025 Q2 | 787 | (1,200) | 181 | (1,019) |
| 2025 Q3 | 1,382 | (3,089) | 305 | (1,284) |
| 2025 Q4 | 2,040 | (2,836) | 574 | (1,721) |
| 2026 Q1 | 4,731 | (1,667) | 924 | (617) |
| 2026 Q2 | 11,555 | 974 | 1,261 | 2,235 |
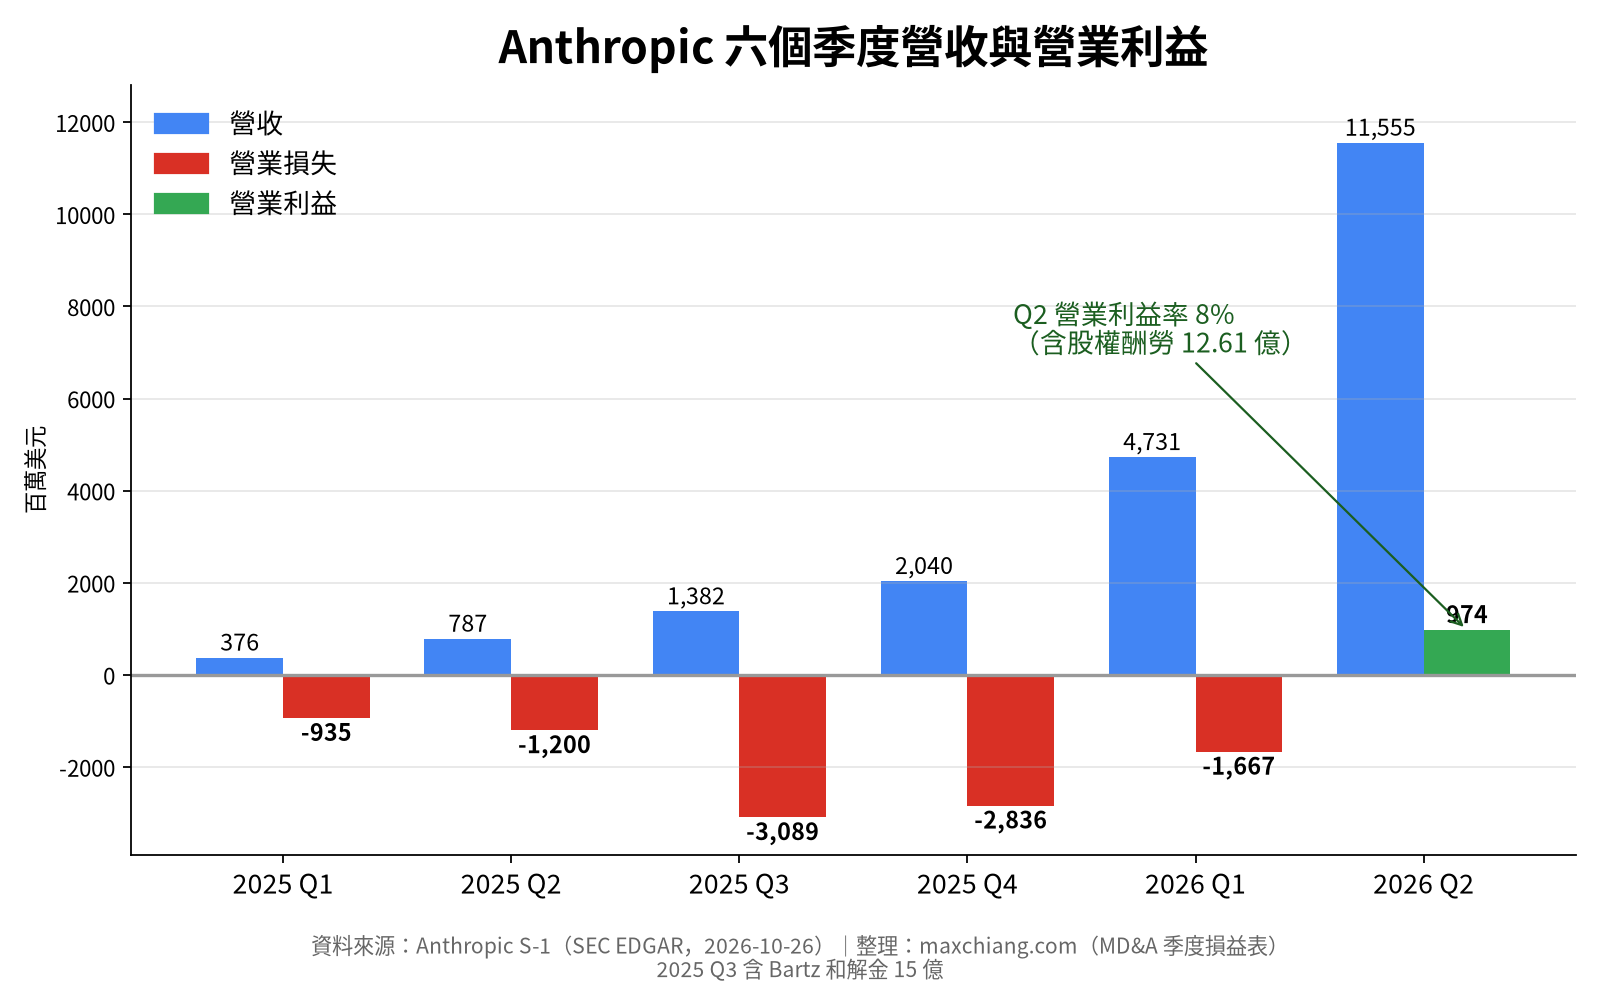
這張表裡最驚人的是營收:一年內從7.87億美元成長到115.55億美元。2026年上半年營收162.86億美元,年增1,300%。
第二季營業利益9.74億美元,除以營收115.55億美元,是8.4%,S-1寫的是「8%」。上半年合計仍有6.93億美元的營業損失,所以蔡鈺老師說「上半年近7億營業虧損、二季度轉盈」,是正確的。
公司自己在風險因素裡講得很直白:它不預期營收會繼續以類似速度成長,也無法保證會繼續成長。這種話很少有公司寫得這麼白。
第二層:股權酬勞與一次性項目
營業利益9.74億美元,已經扣掉12.61億美元的股權酬勞。公司自己算的「調整後營業利益」是22.35億美元。
我看的方向剛好相反:股權酬勞不是假費用,它是用股票付的薪水。從表上看,它一季比一季大,2026年第二季比第一季多了約37%(估算)。上市後還有RSU結算,以及我後面會講的Public Benefit Issuances,稀釋會持續。
另外,2025年第三季那一季的虧損特別大,是因為有一筆15億美元的Bartz和解金;2025年第四季和2026年第一季也有非現金的慈善捐贈。所以看趨勢時,要把這些一次性項目拿掉。
第三層:淨利與自由現金流
營業利益轉正了,淨利呢?差得很遠。
2026年第二季,「可轉換票據、衍生性負債與SAFE的公允價值變動」認列了596億美元的損失,「其他費用」又有84億美元。這些主要是上市前的非現金帳面損失:公司估值愈漲,這些工具的帳面價值愈高,損失就愈大。換句話說,公司愈成功,這一行愈難看。上市、轉換成普通股之後,這一項會消失,但在那之前,GAAP的每股盈餘會非常難看。
自由現金流倒是正的。2026年上半年營業現金流39.29億美元,資本支出4.82億美元,相減約34.5億美元(估算)。
但我要提醒品質問題:
- 營運資金幫了大忙。 遞延收入增加13.8億美元,應付帳款與應計費用增加26.79億美元。前者是客戶預付,後者是晚一點付錢,都會讓當期現金流比較好看。
- 資本支出低,不等於不花錢。 Anthropic不自己蓋資料中心,它跟Google、Amazon、Microsoft租雲端,跟Broadcom租設備。所以錢不會出現在資本支出,而是變成營業費用、租賃負債,或者藏在表外的採購承諾裡。
所以我的結論是:營業利益轉正是真的,但「Anthropic已經是賺錢公司」這句話還說得太早。 真正的考驗在下一節。
三、短營收、長合約:把帳單一張一張攤開
收入端:80%隨用隨付
2026年上半年,用量計費(consumption-based)收入131億美元,占總營收80%;訂閱收入32億美元,占20%。
客戶結構看起來很健康:截至9月30日,過去12個月貢獻10萬美元以上的客戶超過11,900家,100萬美元以上的超過1,900家,1,000萬美元以上的約250家。前9個月沒有任何單一客戶超過營收10%,前五大合計約25%。第三季單季,前五大以外的客戶貢獻約79%,第一季只有約64%,客戶愈來愈分散。
但S-1自己承認:很多大客戶沒有長期合約,或合約快到期,隨時可以減少甚至停止支出。蔡鈺老師提到「Kimi或GPT把金主吸走」,那是她的修辭,S-1沒有點名任何對手;但這個風險是真的。
支出端:一張比一張長
再看S-1揭露的主要算力合約(單位:億美元):
| 對象 | 金額 | 期間與條件 |
|---|---|---|
| Google(Cloud、TPU) | 至少1,145 | 2026/4–2033/7;不論實際用量,不足額要補(true-up);Google未違約就不可取消 |
| Amazon(AWS) | 至少1,100 | 2026/5–2036/4;同樣要補足差額;Amazon未違約就不可取消 |
| Microsoft(Azure) | 至少449 | 2026/11–2033/5;不可取消(Microsoft違約或批次未交付除外) |
| 所有租賃安排(不含利息) | 約1,612 | 其中Broadcom五年期設備租賃約1,252,不可取消 |
| SpaceXAI(NVIDIA GPU算力) | 最高1,205 | 延續到2029;2027年初的不可取消期過後,可提前90天通知解約 |
| 額外算力(不在合約表內) | 約1,250–1,500 | 公司自己的估計 |
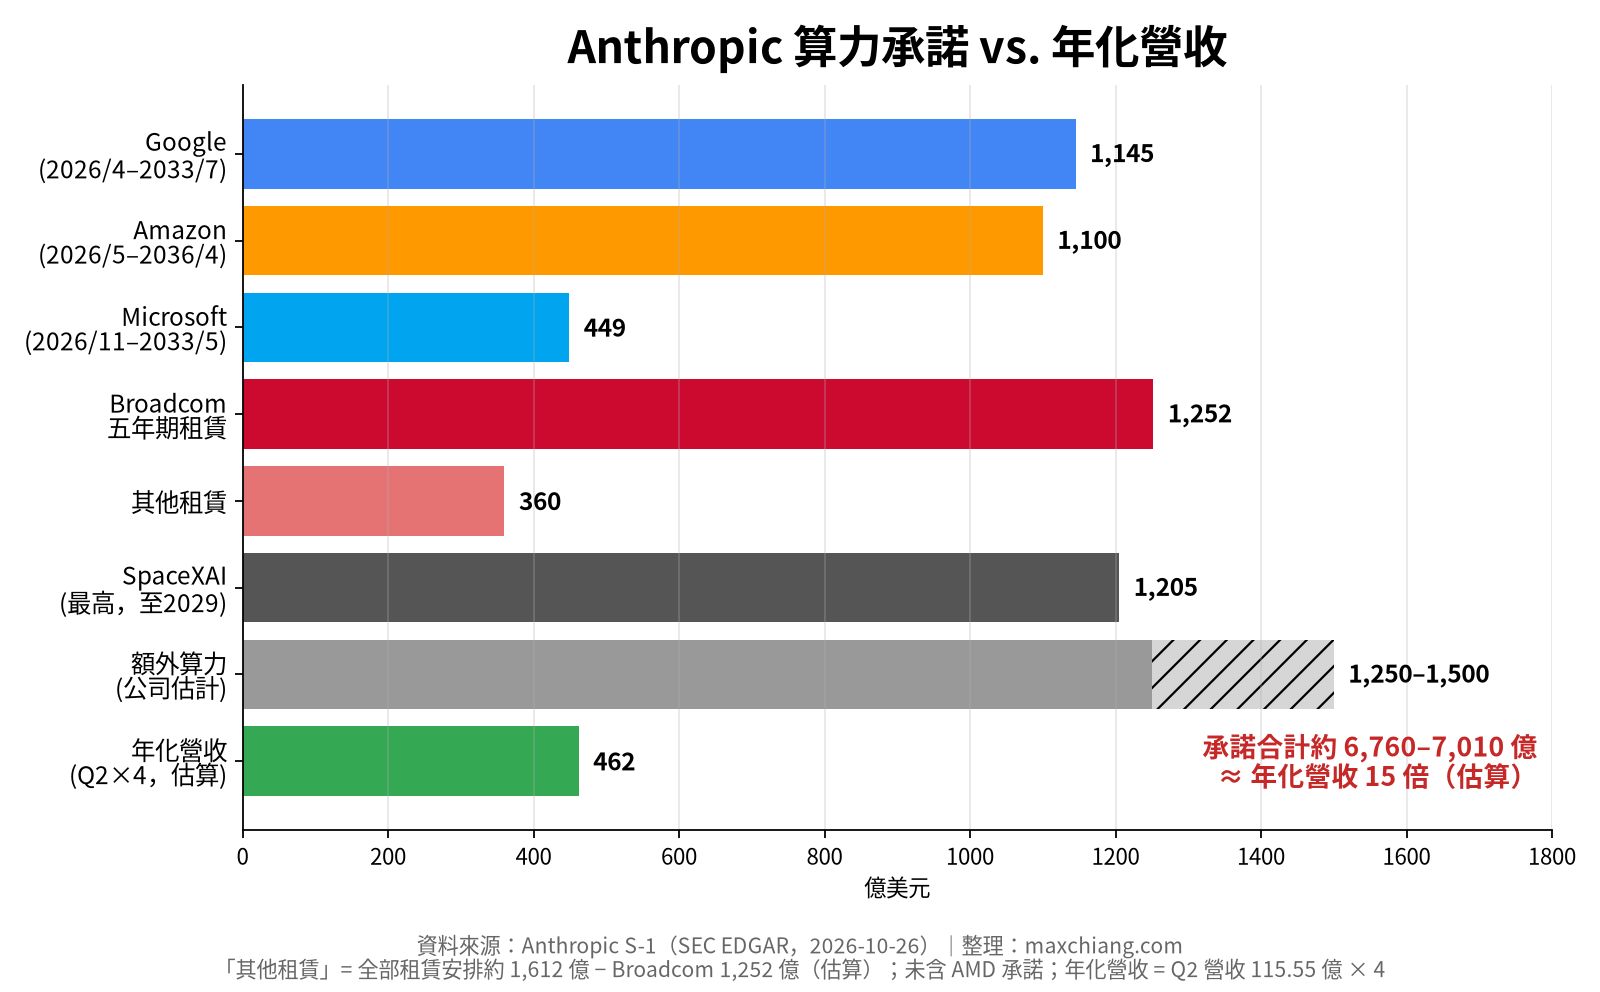
全部加起來,大約是6,760億到7,010億美元(估算),而且還沒算AMD Helios機櫃的承諾。所以「超過8,000億」可能是對的,但不是招股書寫的。S-1的總額欄位現在還是空白,要等修正版(S-1/A)。
Broadcom之外,S-1還揭露Anthropic可以向Broadcom發行最高420億美元的可轉換票據,用來支付租賃款項。換句話說,Broadcom不只是供應商,也可能變成債權人,甚至股東。
錯配有多大?
第二季營收115.55億美元,乘以4,年化約460億美元(估算)。
- 全部承諾約7,000億美元,是年化營收的約15倍(估算)。
- 只算Google、Amazon、Microsoft三家雲端,合計2,694億美元,也有約6倍(估算)。
S-1自己在風險因素裡寫得很清楚:「我們的收入主要是用量計費,大多沒有長期合約;算力承諾卻通常跨好幾年。」這就是蔡鈺老師說的「短銷售、長採購」。
公平地說,Anthropic短期不缺錢:帳上有1,317億美元的現金與短期投資,還有32億美元的信用額度。Reuters報導IPO可能再募約1,000億美元(非招股書數字)。真正的問題不是今年付不付得出來,而是三、五年後,萬一需求成長沒跟上,這些合約不會跟著縮。
四、循環融資:Google和Amazon的backlog有多少是Anthropic?
Anthropic的股東名單和供應商名單,幾乎是同一批公司:
- Google:股東,有可轉債,持股轉換上限14.99%;同時是1,145億美元的算力供應商。
- Amazon:股東,有可轉債,轉換上限12%;同時是1,100億美元的算力供應商。
- Microsoft:股東;同時是449億美元的算力供應商。
- Broadcom:設備租賃1,252億美元,加上最高420億美元的可轉債額度。
- SpaceXAI:最高1,205億美元,提供的是NVIDIA GPU算力。
錢從股東流進Anthropic,再以算力費用流回股東,這就是循環融資。我昨天(10月29日)寫NVIDIA拿錢買Meta股票、Meta再拿錢買NVIDIA晶片,是同一個邏輯。
這件事對雲端業者的backlog影響有多大?
| Q3 2026 backlog | Anthropic最低承諾 | 占比(估算) | |
|---|---|---|---|
| Google Cloud | 5,608億美元(10-Q) | 1,145億美元 | 約20% |
| AWS | 5,780億美元(財報電話會議) | 1,100億美元 | 約19% |
這兩個占比是我自己用S-1的金額除以backlog算出來的。Google和Amazon都沒有揭露Anthropic在backlog裡占多少,計入的方式和時點也可能不同,請當成數量級參考。
我的解讀是:兩大雲端backlog的爆發性成長,有相當大一塊集中在同一個客戶身上,而這個客戶的部分資金,又是它們自己投資的。 Anthropic順利上市、募到錢,等於替這些backlog補強了信用;反過來,Anthropic一旦失速,這就是集中風險。
五、治理:你買得到股票,買不到決定權
Anthropic的股權結構是我看過最特別的。
- Class A:公眾買的股票,一股一票。
- Class F:只有一股,發給七位創辦人組成的Founder LLC。沒有任何經濟權(不分紅),但固定擁有全部投票權的50.1%,不會被增發稀釋。
- Class T:只有一股,發給長期利益信託(LTBT)。不參與一般表決,但可以選出並罷免7席董事中的4席。
- Class E(員工)與Class N(無投票權):另外兩種股票。
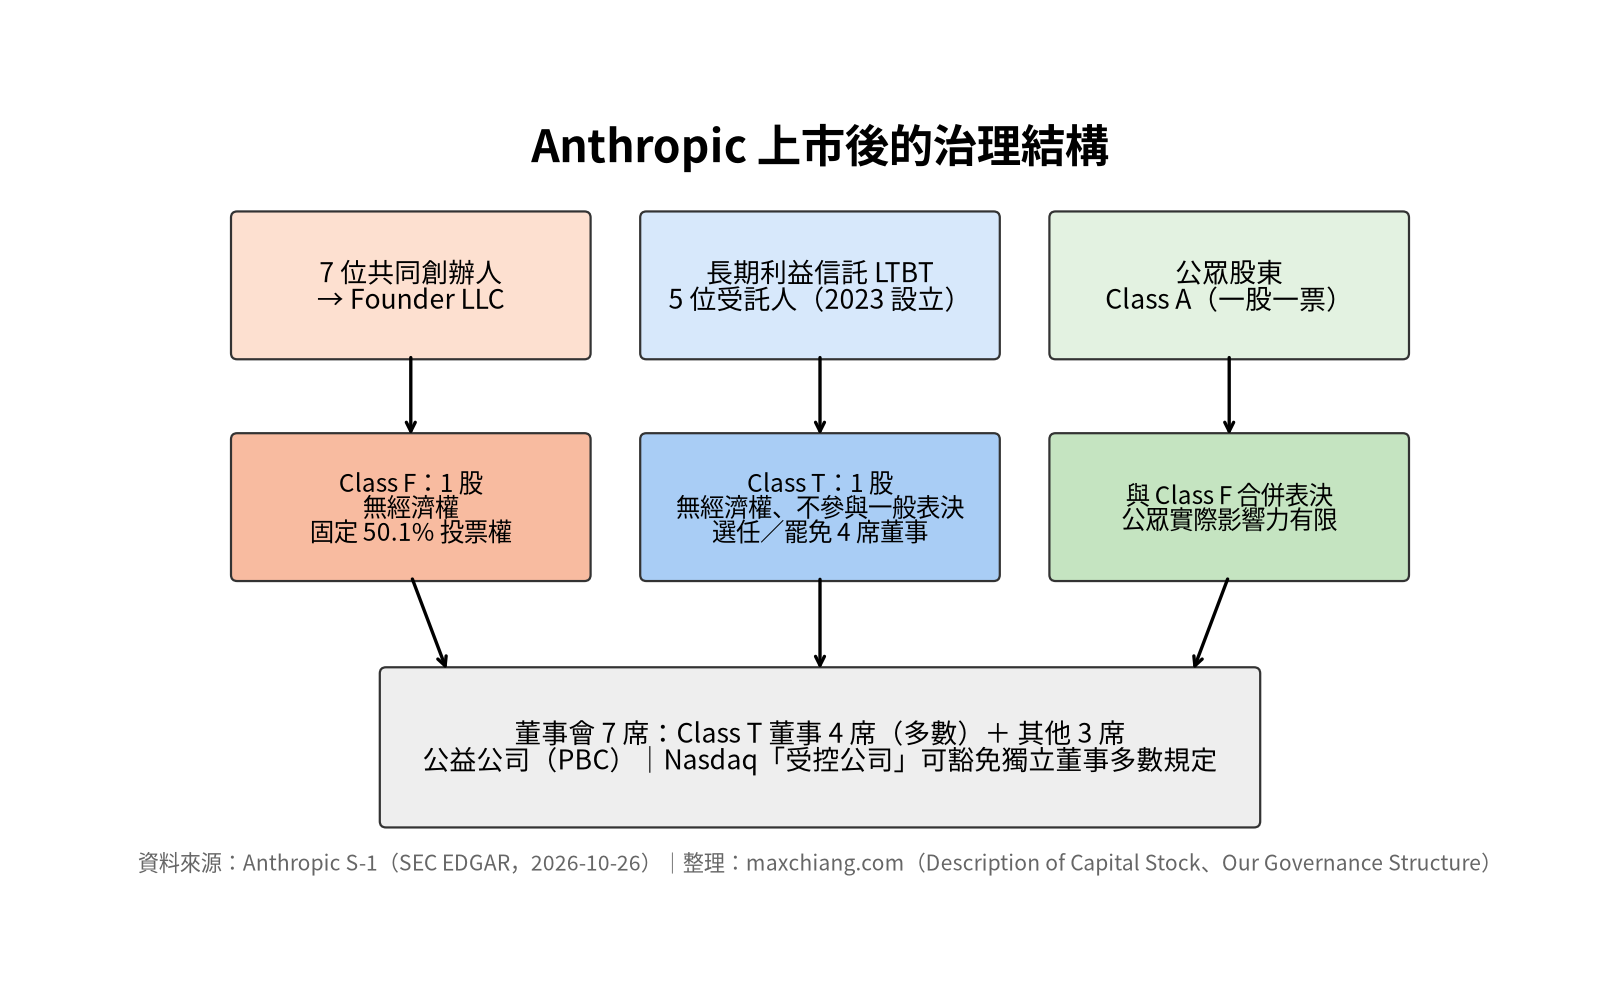
LTBT在2023年設立,由五位財務上無利害關係的受託人組成。S-1列出的受託人包括克林頓健康倡議(CHAI)CEO Shah、新美國安全中心(CNAS)CEO Richard Fontaine、前聯準會主席Ben Bernanke(2026年6月加入),以及哈佛物理學教授Christopher Stubbs(2026年10月加入)。
再加上兩層:
- 公益公司(PBC):依德拉瓦州法律,董事會必須平衡三件事:股東的金錢利益、受公司行為影響者的利益,以及公司宗旨「負責任地開發與維護先進AI,以造福人類的長期利益」。股東報酬不是唯一目標。
- 受控公司(controlled company):所以可以豁免Nasdaq「董事會多數須為獨立董事」等規定。
要修改LTBT的條款,門檻極高,例如需要80%董事加上80%受託人同意。另外,股價每比前一個里程碑上漲50%,公司就會增發股份給Anthropic公益基金(Public Benefit Issuances)。這等於公司愈成功,稀釋愈多。
蔡鈺老師說「公眾投資者似乎不能影響算力採購決策」,這點我同意。買ANT,是把錢交給一群你無法撤換的人,請他們用不只考慮你的標準來做決定。這不一定是壞事,但價格裡應該反映。
六、現金:很多,但沒有比Google多
| 公司 | 時點 | 現金、約當現金與有價證券 |
|---|---|---|
| Alphabet | 2026/9/30 | 2,651億美元 |
| Anthropic | 2026/6/30 | 1,317億美元(現金1,124億+短期投資193億) |
| Meta | 2026/9/30 | 824億美元 |
| NVIDIA | 2026/7/26 | 566億美元(現金加有價債券;含有價權益證券為994億) |
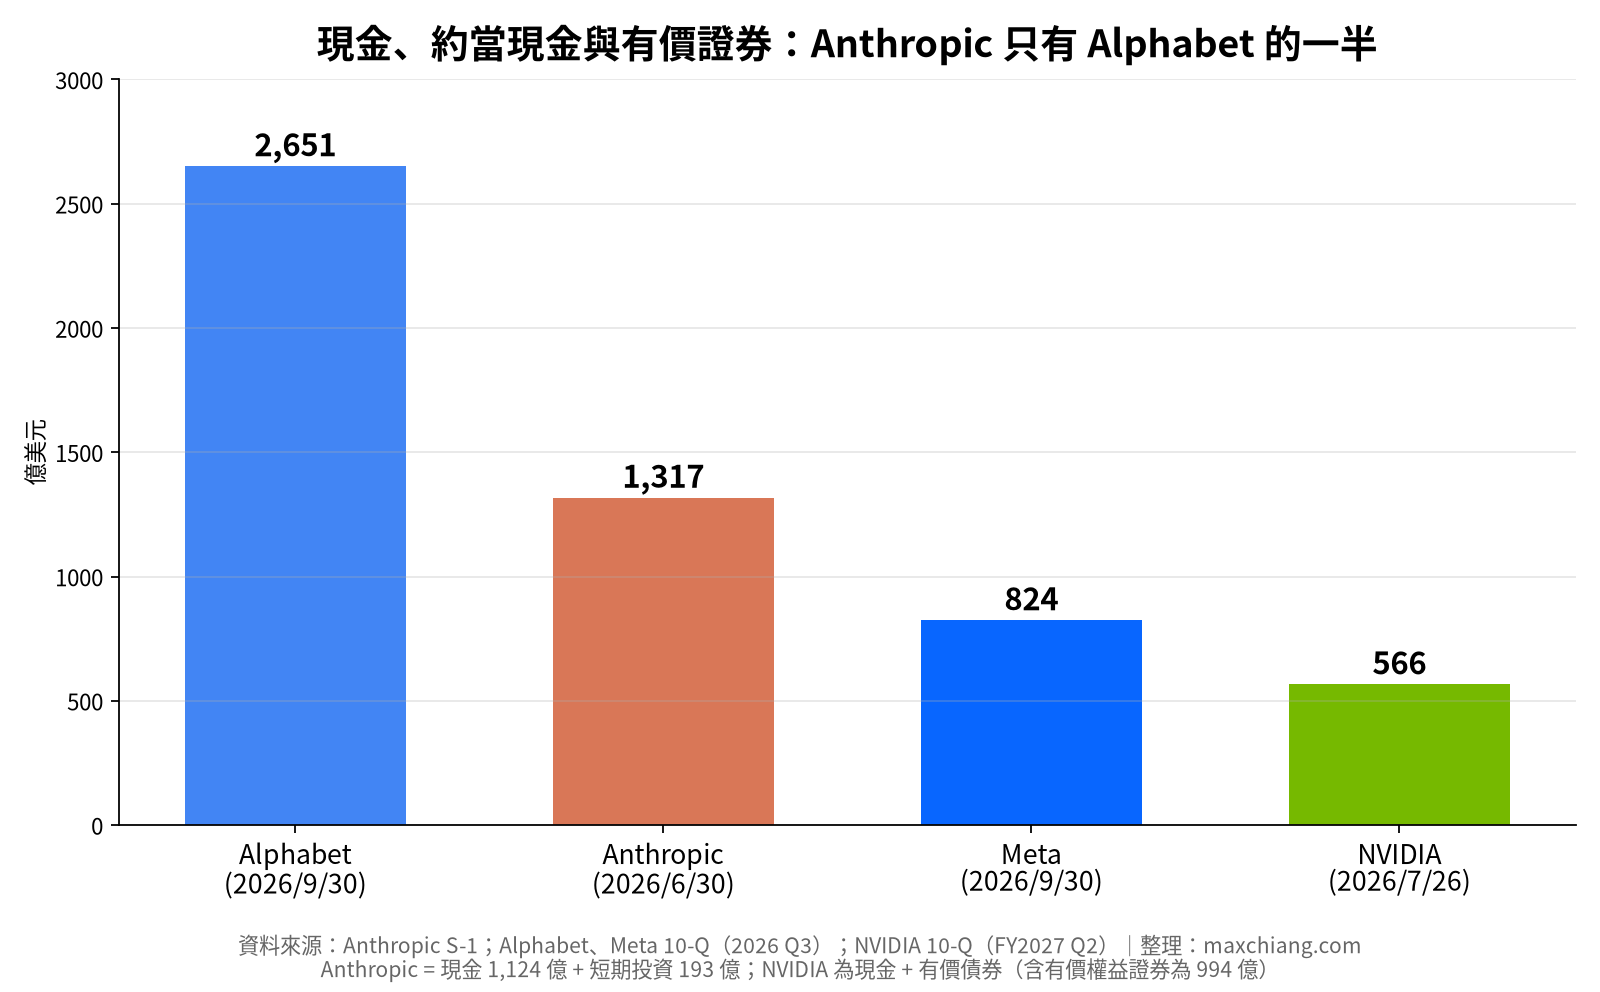
嚴格說,「現金及約當現金」只有1,124億美元;超過1,300億是把短期投資算進去。Anthropic的現金比Meta、NVIDIA都多,但只有Alphabet的一半。
這1,317億美元,主要是上半年募來的:籌資活動淨流入1,107.7億美元。也就是說,它的錢是募來的,不是賺來的。
七、估值與上市時程:以下都不是招股書內容
這一節的數字全部來自媒體報導,S-1裡沒有。
- 時程:Reuters與WSJ報導,路演最快11月9日那週開始,目標11月16日那週掛牌。實際日期要看SEC何時宣告註冊生效,以及當時的市場狀況。
- 估值:WSJ報導的區間是1.5兆到2兆美元;Reuters說,投資人日之後,部分投資人的看法已經從約2兆下修到約1.5兆。5月最後一輪私募的投後估值是9,650億美元。
- 募資額:Reuters報導最多1,000億美元。
- 第三季營收:投資人日透露約168億美元(Bloomberg、CNBC報導),還沒寫進S-1。
如果用1.5兆美元計算,大約是第二季年化營收的33倍(估算)。成長率夠高,倍數可以撐;但那句「不預期營收會繼續以類似速度成長」,是公司自己寫的。
八、連回我的三個論點
1. 大型科技公司的資本支出正在侵蝕自由現金流
這週我寫了Amazon、Google、Meta的財報:
- Amazon近12個月的自由現金流是負424億美元;
- Meta第三季自由現金流負21.2億美元;
- Alphabet第三季資本支出514億美元。
這些錢能不能收回來,很大一部分要看Anthropic這類大客戶能不能履約。Anthropic的招股書,等於這波資本支出的「需求端財報」。好消息是它的營收真的在爆發;壞消息是它付錢的能力,又建立在持續募資上。
2. 電力才是AI算力的最終瓶頸
S-1有兩個細節很值得注意:
- 租賃款項通常要等AI設備在資料中心「ready for service」才開始付,也就是設備裝好、電接上、可以運轉之後。
- SpaceXAI那份最高1,205億美元的合約,公司預期2026年12月才會全部交付;全部到位後每月約31億美元,在交付完成之前的爬坡期,費用另計。
換句話說,合約簽了,不代表算力就有了;算力要上線,資料中心要有電。電力一延遲,Anthropic的營收成長會慢,Google、Amazon的backlog轉成營收也會慢。SpaceXAI的合約短期可以退出、交付時程明確,正好說明算力(說到底是電力)是現在最稀缺的資源,Anthropic願意多找一家供應商、付高價來搶它。
3. 我是Google的長期投資人,Anthropic對Google意味著什麼?
好的一面:
- Google Cloud第三季營收307億美元、年增103%,營業利益111億美元,營業利益率36.2%。Anthropic是背後的重要動力之一。
- Anthropic大量採用TPU,等於替Google自研晶片背書。在NVIDIA之外,TPU是少數被頂級模型公司大規模驗證過的選項。
- Google持有Anthropic的股權與可轉債,上市後可能帶來評價利益。
風險的一面:
- Google Cloud的backlog約兩成可能集中在單一客戶(估算)。
- Anthropic同時向Amazon、Microsoft、SpaceXAI/NVIDIA、Broadcom、AMD分散採購;規模愈大,議價力愈強,Google Cloud的毛利可能受壓。
- Claude和Gemini是直接競爭對手。Google一邊投資、一邊賣算力給它,一邊又要在模型上打敗它,這個三角關係本身就有利益衝突。S-1也把這點寫進了風險因素。
我的看法是:Anthropic上市對Google是利多大於風險,但我會把Google Cloud的backlog打個折看,不會把它當成全部都很穩的收入。
九、我的觀點、風險與接下來要看什麼
我的觀點
Anthropic證明了一件事:前沿AI模型可以做到營業獲利,而且營收規模已經到了一季百億美元等級。這是AI產業過去兩年最需要的證據。
但它同時證明了另一件事:要維持在前沿,代價是幾千億美元、長達十年的算力合約,加上一個公眾股東幾乎無法影響的治理結構。
所以我會把Anthropic看成一個高成長、高槓桿(營運上的槓桿,不是財務槓桿)、低控制權的標的。看好AI的人,用它來參與很直接;但價格必須補償這三件事。
主要風險
- 需求放緩,合約不會縮:80%用量計費 vs. 7到10年的照付不議合約。
- 競爭:模型更新很快,客戶可以隨時把用量移到別家。
- 稀釋:股權酬勞每季成長,加上Public Benefit Issuances與RSU結算。
- 治理:F股50.1%投票權、T股選多數董事、PBC不以股東報酬為唯一目標。
- 電力與交付:算力上線的速度,決定營收能不能跟上合約。
- 循環融資的反身性:股東、供應商、客戶是同一批公司,好的時候互相拉抬,壞的時候一起受傷。
接下來要看什麼
- S-1/A:價格區間、股數、算力承諾總額,看看是否真的超過8,000億美元。
- 第三季財報:營收是否約168億美元,營業利益是否守住。
- Amazon、Google的實際持股比例。
- 閉鎖期:解禁時程,以及Class N、Class E的解禁安排。
- Google Cloud與AWS下一季的backlog:是否開始揭露客戶集中度。
- SpaceXAI合約:2027年初不可取消期滿後,Anthropic續約還是退出。
結語
把招股書讀完,我反而更理解Anthropic為什麼要上市:它不是缺錢,而是需要一個能持續募錢的管道,來撐起那疊長達十年的帳單。
對一般投資人來說,問題不只是Claude會不會一直領先,而是:你願不願意用一個不小的價格,把錢交給一群你無法撤換、而且不只為你工作的人?這題我還沒有答案,等S-1/A的價格出來再談。
免責聲明: 本文僅為個人研究與觀點分享,不構成任何投資建議或買賣邀約。文中數字已盡量以一手資料查核,但仍可能有誤或過時;標示「估算」者為作者自行計算。市場有風險,投資前請自行判斷,並視需要諮詢專業顧問。
靈感來源: 蔡鈺〈Anthropic發招股書,值得你知道的三件事〉。
主要資料來源:
- Anthropic S-1(2026-10-26):https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
- Alphabet 2026年第三季財報新聞稿:https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
- Amazon 2026年第三季財報:https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- Meta 10-Q(截至2026-09-30):https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
- NVIDIA FY2027 Q2 10-Q:https://s201.q4cdn.com/141608511/files/doc_financials/2027/NVDA-2027-Q2-10Q-Final-including-exhibits.pdf
- Reuters(經Investing.com):https://www.investing.com/news/stock-market-news/factboxanthropic-moves-closer-to-blockbuster-listing-with-us-ipo-filing-4972888
延伸閱讀:


發表留言