本文為小M老師個人研究與教育分享,不是投資建議,也不推薦買賣任何債券或股票。資料截至 2026 年 11 月 5 日。
先講結論
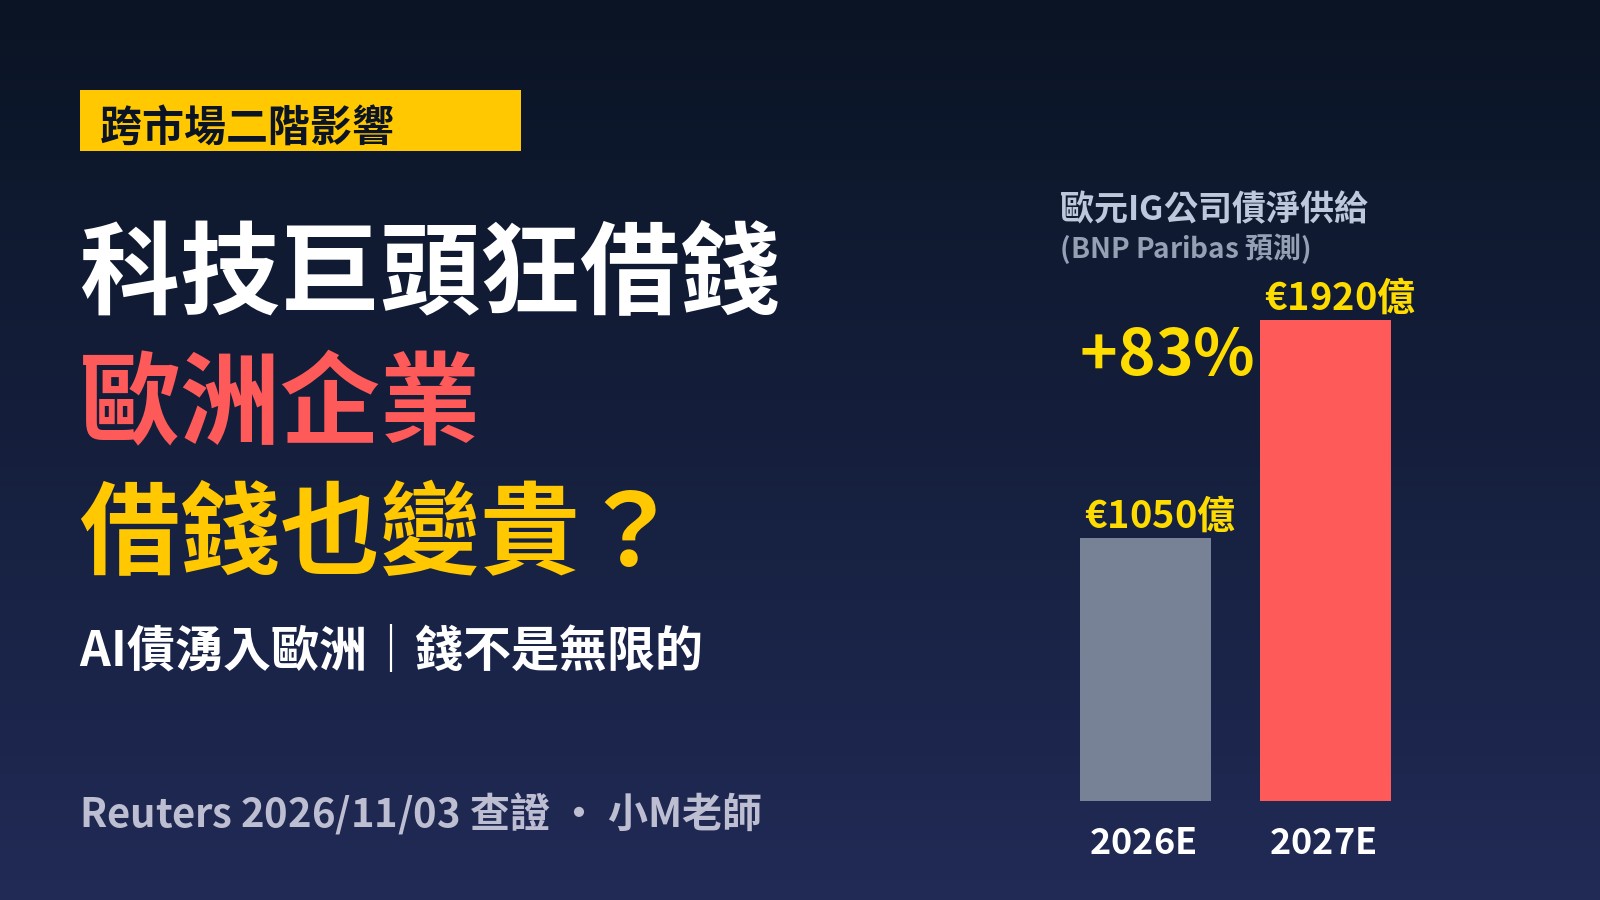
路透社 11 月 3 日報導:美國科技巨頭為了蓋 AI 資料中心,越來越常跑到歐洲發債借錢。法國巴黎銀行(BNP Paribas)預測,2027 年歐元投資等級公司債的淨供給,可能從今年的 1,050 億歐元增加到 1,920 億歐元,大約多 83%。
我查證後的結論有三句:
- 新聞屬實。 路透社原文、Alphabet 交給美國證管會(SEC)的發債文件,都對得上。
- 這是「市場風險分析」,不是已經發生的事實。 目前沒有證據顯示,所有歐洲企業的借款利率都已經因為 AI 而上漲。
- 但方向值得注意。 投資人的錢不是無限的。當一大群信用很好的科技巨頭一次拿走很多錢,公用事業、電信、汽車公司,甚至政府,都可能要多付一點利息,才借得到同樣的錢。
下面我用白話,把這條「AI 投資 → 搶資金 → 別人借錢變貴」的路徑走一遍。
一、到底發生了什麼事?
先看最具體的一件事:Alphabet(Google 的母公司)在 11 月 2 日那週,推出今年第二筆歐元公司債。
- 第一筆是今年 5 月,金額 90 億歐元。
- 這一次,根據 Alphabet 交給 SEC 的發行文件,金額 60 億歐元,分成 7 個不同到期日,最短是 2028 年到期的浮動利率債,最長到 2045 年,票面利率大約落在 3.7% 到 5.25% 之間,11 月 5 日交割。
- 媒體報導,這筆債的認購金額超過 170 億歐元,想買的人是發行量的將近三倍。
Alphabet 不是唯一一家。路透社說,投資人預期 Meta、Amazon、微軟也會增加在美國以外的借款,用來支付大規模的 AI 基礎建設。
幾個關鍵數字,全部來自路透社的報導:
- 富達國際(Fidelity International) 固定收益投資長 Marion Le Morhedec 說,歐洲的科技發債原本落後美國,「但現在正在加速」。她估計,排隊準備發行的相關債券大約有 400 億到 600 億歐元。
- 法國巴黎銀行 預測,2027 年歐元投資等級公司債淨供給會增加 83%,從今年的 1,050 億歐元 增加到 1,920 億歐元。
- 法巴的 Giulio Baratta(投資等級融資全球共同主管,也是 Alphabet 5 月那筆歐元債的承銷安排者之一)說,美國公司到海外發的債,也就是「反向洋基債」,預估占 2027 年總供給的 800 億到 900 億歐元,大部分來自科技巨頭。
- 倫敦證交所集團(LSEG)資料:今年到目前為止,美國市場吸收了超過 2,500 億美元 的科技相關債券,比去年同期多 81%;歐洲只有 393 億美元,大約只多 5%。
簡單說:美國那邊已經吃得很飽,歐洲還有空間,所以科技巨頭開始往歐洲移動。
二、先把幾個名詞講白話
這類新聞最難懂的地方是名詞。我一次講清楚:
- 公司債:公司跟一大群投資人借錢,寫一張借據,約好每年付利息、到期還本金。
- 投資等級:信用評等比較好、大家覺得比較不會倒債的公司發的債。科技巨頭幾乎都在這一級。
- 淨供給:新發的債,扣掉到期還掉的債。它代表市場上「真正多出來、需要有人接手」的部分。這個數字比「發行量」更能反映資金壓力。
- 洋基債 / 反向洋基債:外國公司去美國發美元債,叫洋基債;反過來,美國公司去歐洲發歐元債,就叫反向洋基債。
- 利差:公司債利率比安全基準利率多出來的那一段。利差變大,代表投資人要求更多補償,才願意把錢借給公司。
- 基點:1 個基點 = 0.01 個百分點。11 個基點就是 0.11 個百分點。
三、科技巨頭為什麼要跑去歐洲借錢?
路透社整理了三個理由:
第一,匯率避險。 這些公司在全世界都有資產和收入,其中一部分是歐元。用歐元借、用歐元還,就不用太擔心歐元和美元之間的匯率變動。
第二,借錢成本相對低。 報導說,歐洲這類市場的借款成本相對比較低。
第三,歐洲資本市場夠深。 歐洲有大量的退休基金、保險公司、債券基金,長期需要買高品質的債券。
我自己再補一個觀察:分散資金來源。美國市場已經被科技債塞得很滿,多開一個市場借錢,就像多開一家銀行的帳戶,不必把所有雞蛋放在同一個籃子裡。這一點是我的推論,不是報導原文。
四、核心觀念:投資人的錢不是無限的
這是整件事最重要的一句話。
我用一個菜市場的比喻。想像一個市場,每天來買東西的客人大致固定。原本有公用事業、電信公司、汽車公司在這裡擺攤,賣他們的債券。
突然來了一個超大攤位,賣的是信用評等很好、名氣又大的科技巨頭債券,而且利率通常比政府公債高一點。買家當然會先被吸引過去。
客人的錢包就那麼大。其他攤位要怎麼留住客人?最簡單的方法就是降價。在債券市場,「降價」的意思就是 給更高的利率。
路透社的報導就是這個邏輯:
- 大量資金需求湧入,可能讓投資等級的信用利差擴大,因為科技巨頭要跟公用事業、電信、汽車業等其他高評等借款人,搶同一群投資人。
- 分析師說,供給變多之後,發行人可能需要提供「價格讓步」(pricing concessions),才能找到足夠的買家,這可能推高其他公司的資金成本。
這些產業跟 AI 沒有直接關係,但他們跟科技巨頭在同一個池子裡找錢。這就是標題說的「連不做 AI 的歐洲企業都可能受影響」。
用一個數字感受「多付一點利息」
為了讓大家有感覺,我做一個假設性的算術,不是任何公司的真實數字:
假設一家歐洲電力公司要借 10 億歐元、借 7 年。如果因為市場上科技債太多,它得多給 0.11 個百分點(也就是 11 個基點)的利率,才能吸引到一樣多的買家,那它每年要多付大約 110 萬歐元的利息,7 年下來大約 770 萬歐元。
對一家大公司來說,這筆錢不至於傷筋動骨;但如果利差擴大的不是 11 個基點,而是 30、50 個基點,或者整個產業、整個國家的債都要一起重新定價,累積起來的成本就很可觀了。這也是為什麼市場會這麼在意「供給有多少、什麼時候來」。
為什麼信用越好,排擠效果反而越明顯?
很多人直覺會覺得:科技巨頭信用那麼好,借錢應該很安全,跟別人有什麼關係?
問題正好就在「信用好」。對退休基金、保險公司這類只能買高評等債券的投資人來說,科技巨頭的債是很理想的選擇:倒債風險低、流動性好、利率又比政府公債高一點。當這種「又安全又多給一點」的商品大量供應,原本會流向公用事業債、電信債、甚至政府公債的錢,就有一部分會改道。
如果科技巨頭的信用很差,投資人反而會猶豫,排擠效果也比較小。所以這件事的關鍵不是「科技巨頭危不危險」,而是「它們太有吸引力,又一次要得太多」。
五、現在已經看到哪些訊號?
說「可能」之前,我們要看有沒有證據。目前有三個早期訊號,但都不能直接解讀成「AI 已經讓大家借錢變貴」。
訊號一:利差小幅擴大
路透社說,ICE 美銀歐元投資等級指數的資產交換利差,上個月擴大了 11 個基點,意思是投資人持有公司債,開始要求多一點補償。
但要注意:報導沒有說這 11 個基點全部是 AI 債造成的。市場上還有財政、通膨、科技股波動等很多因素。它是一個值得追蹤的訊號,不是因果證明。
訊號二:非科技企業把到期日縮短
Vontobel 的投資組合經理 Christian Hantel 說,不是科技巨頭的企業,正在避開長天期:「原本正常是 10 年期的債,現在改成 5 到 7 年。」
原因是長天期利率波動大,又預期科技巨頭會在長天期大量發債,大家不想在同一個位置撞車。縮短到期日是一種避險策略,但代價是更快就要再借一次,未來的再融資風險變高。
訊號三:連政府公債都被點名
歐洲央行總裁拉加德上週說,科技巨頭的發債,是推升政府公債殖利率的因素之一。
TwentyFour 資產管理的 Jonathan Owen 也說,市場很關注長天期有多少 AI 債券供給,以及這對政府公債代表什麼。原因是科技巨頭的債信用品質高,利率又通常比公債高一點,自然會吸走一部分原本買公債的錢。
這代表影響可能不只企業,連政府借錢都可能被擠到。對本來就在煩惱財政赤字和通膨的歐洲政府來說,這是多一層壓力。
六、真正的考驗:超大單一起上市
目前市場需求很強,還吃得下。Alphabet 60 億歐元、認購超過 170 億,就是證明。
分析師擔心的是另一種情況:如果一連串 100 億到 200 億歐元 的超大單在同一段時間上市,需求就可能被考驗。
法巴的 Baratta 說得很直白:只要有科技巨頭要在一天之內完成好幾十億的發債,「所有人都會知道,也都得注意」。
另一個問題是習慣。在美國,一次發很多個到期日的大型債券(multi-tranche)已經很常見;歐洲投資人對這種交易的經驗比較少。TwentyFour 的 Owen 認為,這類交易可能讓歐洲投資等級利差暫時擴大。
還有一個背景:上個月,那斯達克因為市場懷疑 AI 投資能不能及時回本,市值蒸發超過 2 兆美元。但分析師和投資人仍然預期發債會持續強勁。也就是說,股市在擔心,借錢的速度不一定會慢下來。
七、其他媒體怎麼說(第二手資料,僅供參考)
德國之聲(DW)11 月 3 日也做了類似的報導。它引用的統計說,2025 年初以來,Amazon、Alphabet、Meta、Oracle 等科技巨頭發了大約 2,500 億美元的美元債,和大約 370 億歐元的歐元債;它也引用高盛的預估,明年科技巨頭發債可能達到大約 4,200 億美元。
要提醒的是:這些是第二手統計,時間範圍和計算方式跟路透社引用的 LSEG 資料不同(例如 DW 從 2025 年初算起,LSEG 是今年至今),所以數字 不能直接相加或互相比較。本文的主軸以路透社報導為準。
八、對不同角色代表什麼?
1. 發債的企業(歐洲的電力、電信、車廠)
要更注意發債的時間點,盡量避開科技巨頭的大單。縮短到期日可以降低眼前的利率風險,但也代表未來更快要再借一次。
2. 債券投資人
供給變多,對買方其實是好事,因為可以要求比較好的利率。但要注意集中度:如果手上的公司債越來越多是同一群科技巨頭,風險就集中在 AI 這一個主題上。萬一 AI 投資回報不如預期,這些債可能一起受影響。
3. 一般人
如果政府公債和企業借錢成本都往上走,長期可能慢慢影響到貸款、企業投資,甚至物價。但這條路很長,中間有央行政策、景氣變化很多變數,不能直接畫等號。
九、值得想一想:二階影響
一個產業大量投資,大家通常只看到第一層:它的供應商受益,例如晶片、電力設備、散熱。
但還有第二層:它也在跟別人搶同一筆錢。就像一個城市突然蓋很多大樓,建商賺錢了,但水泥、工人、銀行貸款都變搶手,其他人蓋房子也會變貴。
這就是「二階影響」:第一層看受益者,第二層看被排擠的人。AI 的錢流向哪裡,不只影響科技股,也可能影響完全不相關的產業。
十、接下來盯哪四個數字?
預測再多,不如盯數字。我列四個:
- 歐元投資等級利差:會不會在上個月擴大 11 個基點之後繼續擴大。
- 科技巨頭的大單時點:Meta、Amazon、微軟會不會真的來歐洲發大單,而且是不是擠在同一段時間。
- 非科技企業的發債條件:到期日是不是繼續縮短、利率是不是比以前高。
- 2027 年實際淨供給:有沒有接近法巴預測的 1,920 億歐元。
結論
- 美國科技巨頭為了 AI,正在把借錢的範圍從美國擴大到歐洲。
- 投資人的錢有限,大量高評等科技債可能讓其他產業、甚至政府,要付更高的利率。
- 目前看到的是早期訊號:利差小幅擴大、到期日變短、央行點名,還不是全面的借款成本上升。
- 所以這是一個值得追蹤的 風險,不是已經發生的 危機。
有你的支持,我才能繼續把複雜的財報/市場講成大家聽得懂的話。
資料來源
- Reuters,Jaspreet Kalra、Dhara Ranasinghe,〈AI-related debt binge may pressure European bond markets〉,2026/11/03:https://www.reuters.com/business/ai-related-debt-binge-may-pressure-european-bond-markets-2026-11-03/ (全文轉載:https://www.investing.com/news/stock-market-news/airelated-debt-binge-may-pressure-european-bond-markets-4993497 )
- Alphabet Inc. 向 SEC 提交之歐元債 Free Writing Prospectus(60 億歐元、7 檔):https://www.sec.gov/Archives/edgar/data/1652044/000119312526443857/d134038dfwp.htm
- DW(德國之聲),2026/11/03 科技巨頭發債報導(第二手統計,僅供參考)。
免責聲明: 本文僅為個人研究與教育分享,不構成任何證券、債券投資建議或推薦。文中提及之公司名稱與商標屬各權利人所有。投資有風險,請自行審慎判斷並承擔風險。


發佈留言