(小M老師|2026年10月29日,台北時間)
先講結論
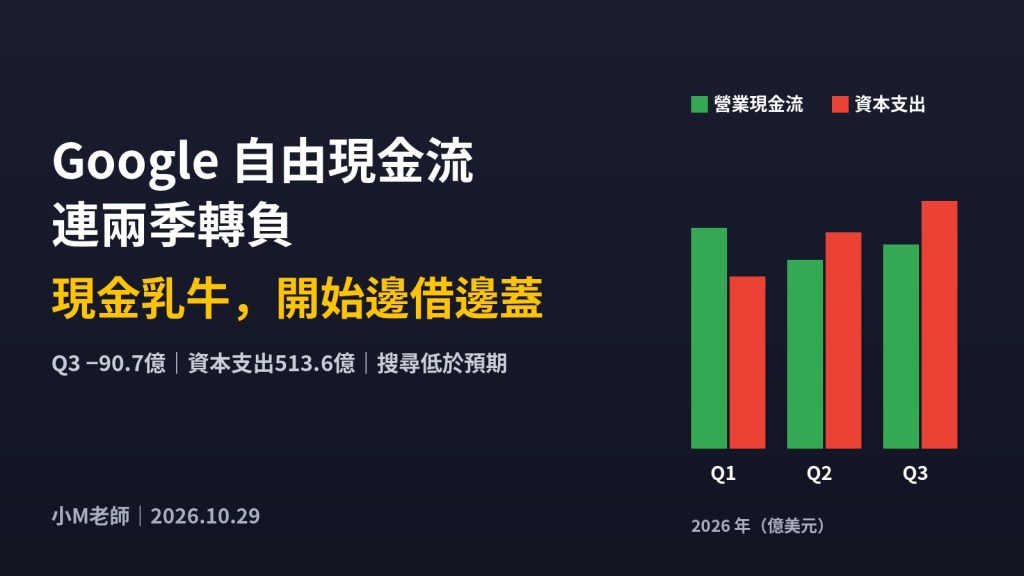
這兩週,全世界最會賺廣告錢的兩家公司,先後交出了第三季成績單。Meta在10月22日公布財報,Alphabet在10月28日公布。兩份財報放在一起看,結論出奇地一致:營收都在成長,自由現金流卻都轉成負數。 原因也一樣,賺來的錢不夠付AI資料中心的帳單。
市場的反應很直接。Meta財報公布後的隔天股價跌了將近7%。Alphabet盤後跌約10.4%,從322.22美元跌到288.35美元,隔天正式盤一度跌超過12%。
我是Google的長期投資人,這篇我不只看Google,而是把Google和Meta放在一起比。我的判斷濃縮成五句話:
- 兩家都是靠廣告賺錢、都在燒錢蓋AI,但Meta集中得多。 Meta第三季營收有97.6%來自廣告;Google的廣告占比只剩64.3%,另外有一個年增103%的Cloud事業。
- Google的廣告不是「嚴重衰退」,而是「成長放緩」。 第三季Google廣告營收820.1億美元,是歷史次高,比去年同期多10.6%;放緩的是成長速度,不是金額。
- 兩家都不是「現金吃緊」,但代價都是真的。 兩家都停止買回股票,改用發股票和借錢來支應資本支出,股東開始承擔稀釋。
- Google有Cloud可以把算力賣出去,Meta主要是自己用。 這是兩家公司在AI投資回收路徑上最大的差別。
- AI的天花板可能不是需求,而是電力。 資料中心要電,美國各州對資料中心的反彈正在升溫,這會讓投資回收期拉長。
下面一項一項拆。
一、兩家公司的共同點:都靠廣告,都在燒錢蓋AI
先看兩家公司的營收長什麼樣子。
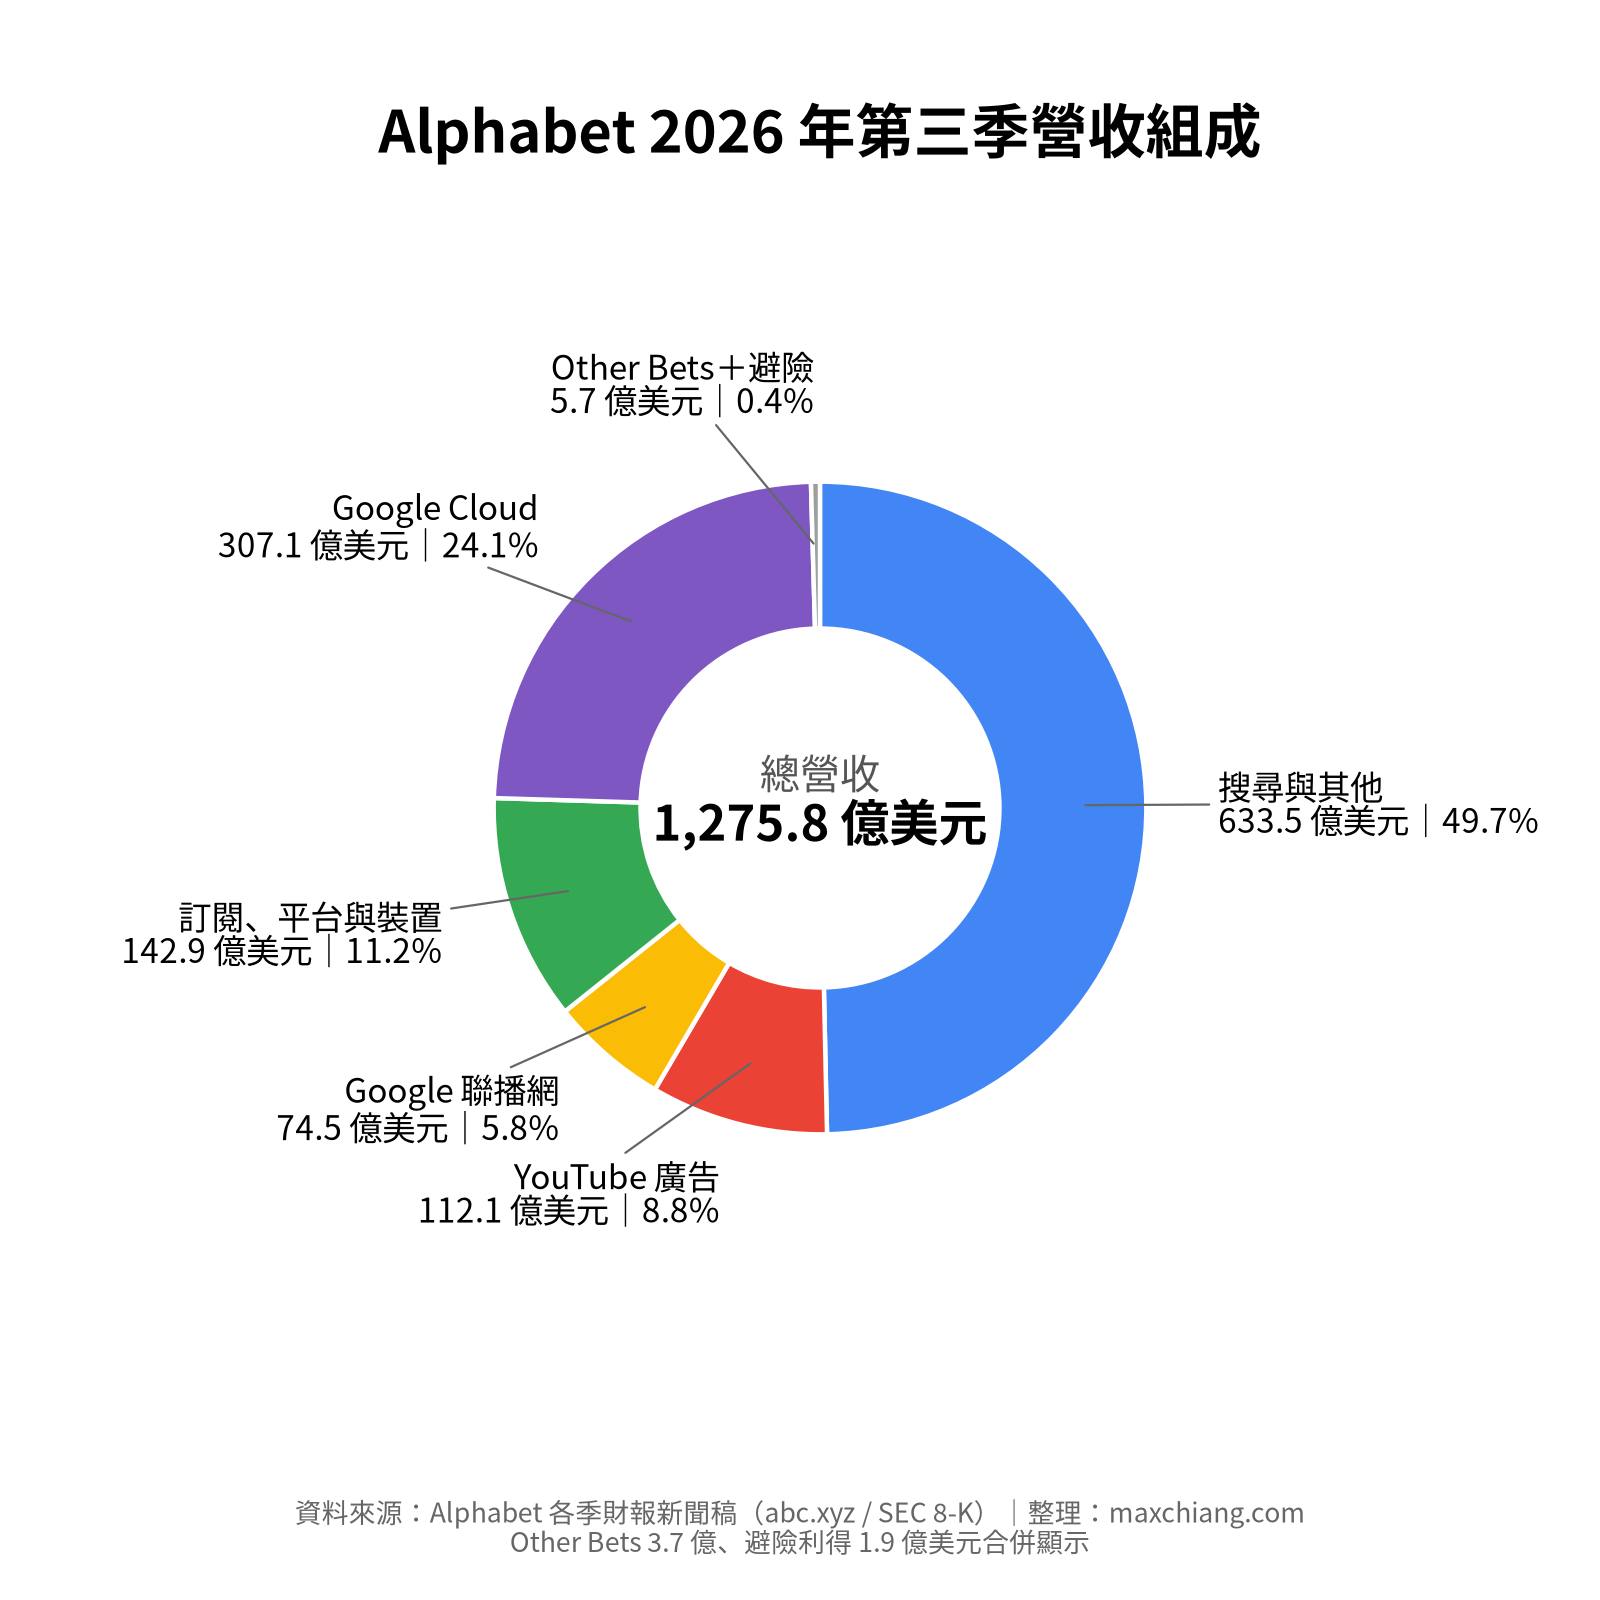
Alphabet第三季總營收1,275.8億美元,年增25%。其中:
- 搜尋與其他633.5億美元,占49.7%;
- Google Cloud 307.1億美元,占24.1%;
- 訂閱、平台與裝置142.9億美元,占11.2%;
- YouTube廣告112.1億美元,占8.8%;
- Google聯播網74.5億美元,占5.8%。
三項廣告加起來,占總營收64.3%。
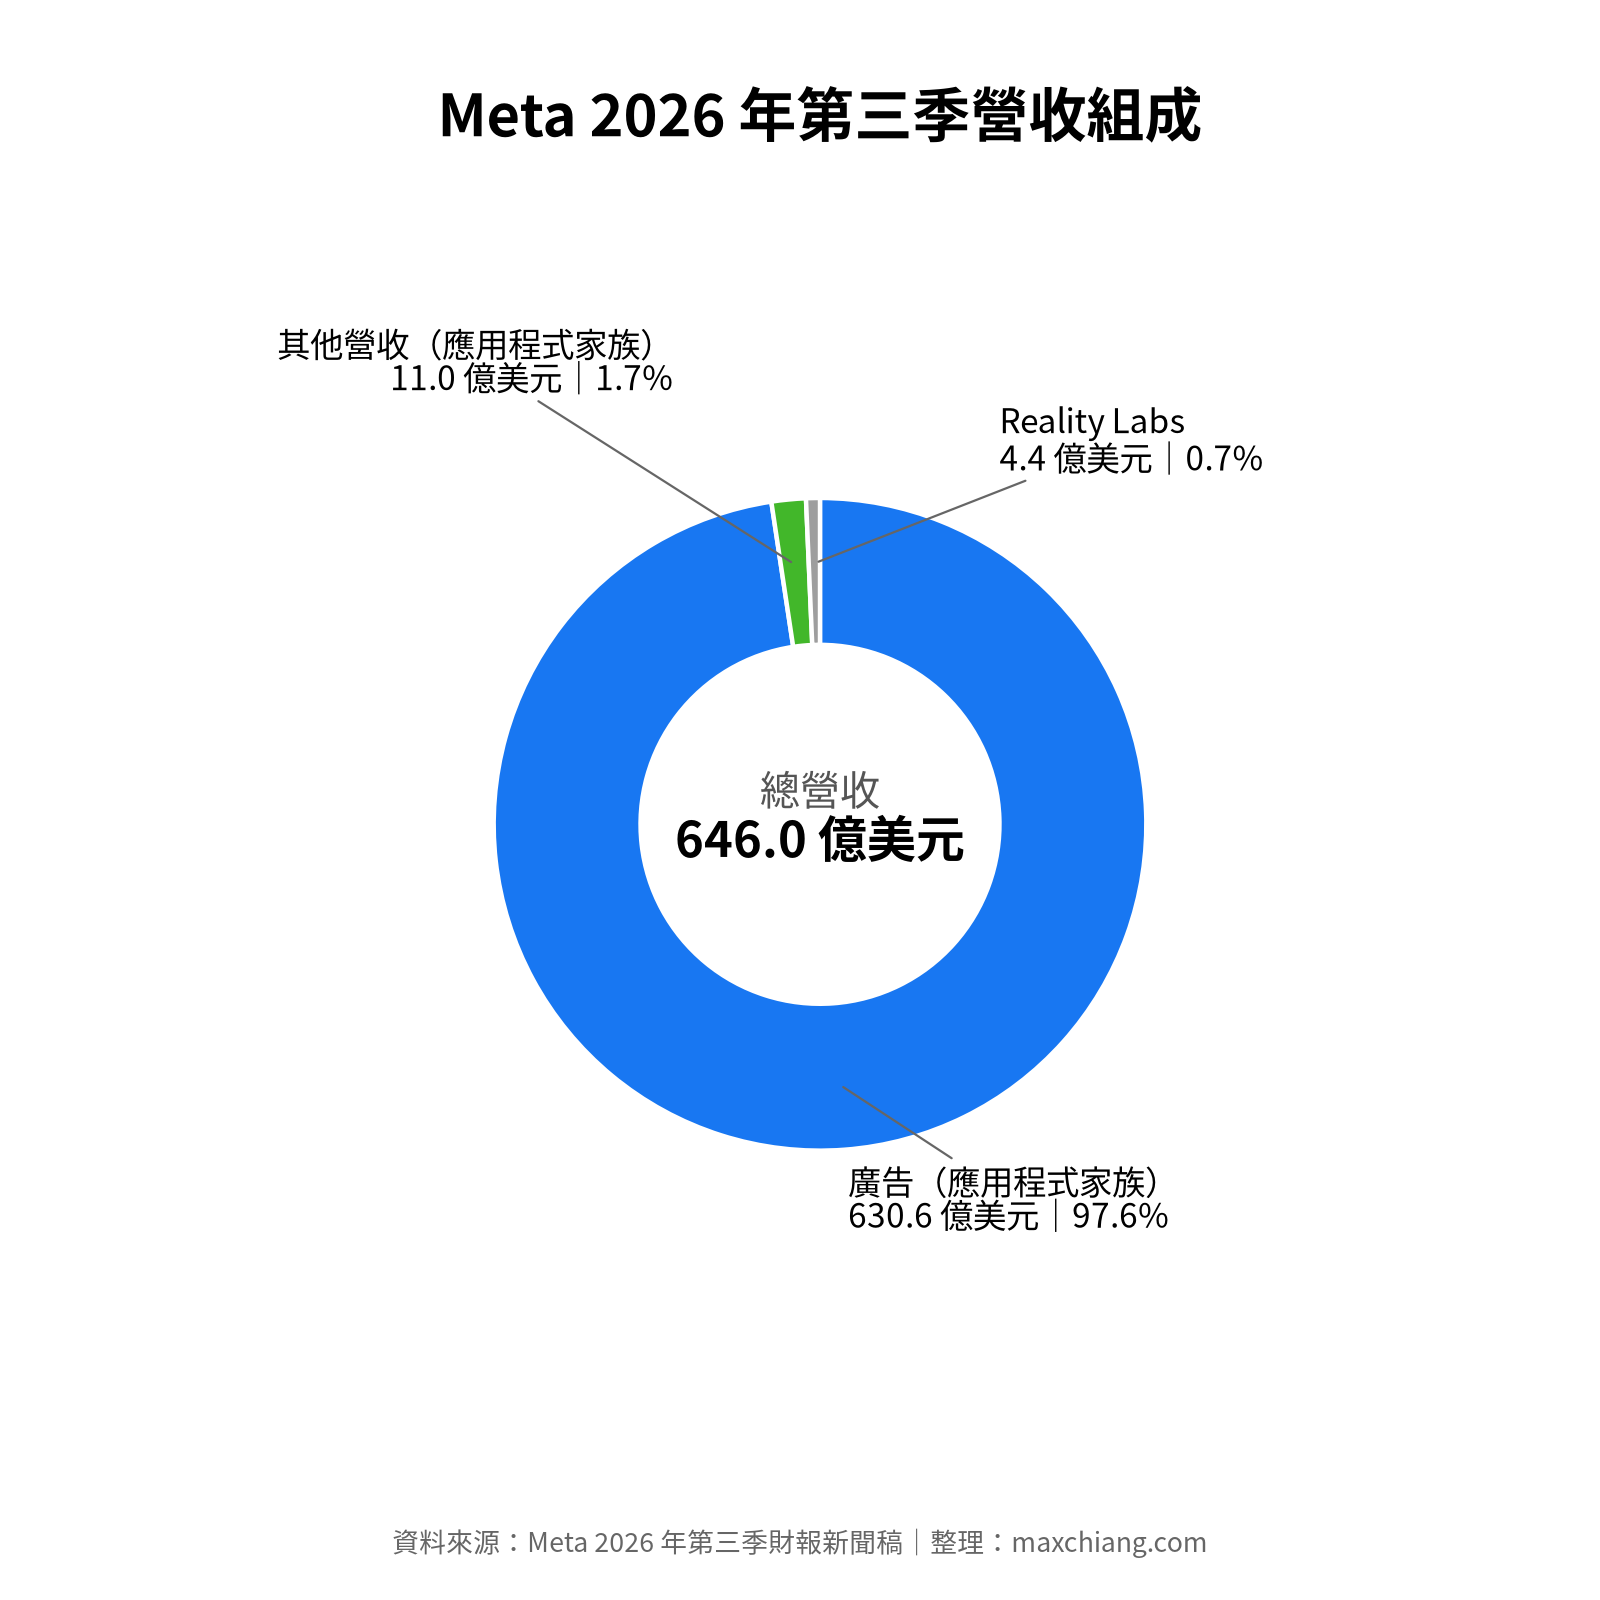
Meta第三季總營收646.0億美元,年增26%。其中:
- 廣告630.6億美元,占97.6%;
- 應用程式家族的其他營收11.0億美元,占1.7%;
- Reality Labs 4.4億美元,只占0.7%。
換句話說,Meta幾乎是一家純廣告公司;Google則已經是「廣告+雲端+訂閱」三條腿走路。
再看現金流。兩家公司的自由現金流(營業現金流減掉資本支出)在第三季都是負的:
| 2026年第三季 | Google(Alphabet) | Meta |
|---|---|---|
| 總營收 | 1,275.8億美元(+25%) | 646.0億美元(+26%) |
| 廣告營收 | 820.1億美元(+10.6%) | 630.6億美元(+25.9%) |
| 廣告占營收 | 64.3% | 97.6% |
| 營業利益 | 405.8億美元(+30%) | 129.9億美元(−37%,含98.9億法律和解費用) |
| 營業現金流 | 422.9億美元 | 327.9億美元 |
| 資本支出 | 513.6億美元 | 349.1億美元(含融資租賃本金) |
| 資本支出占營收 | 40.3% | 54.0% |
| 自由現金流 | −90.7億美元(連兩季為負) | −21.2億美元 |
| 現金與有價證券 | 2,651億美元 | 824.5億美元 |
| 長期負債 | 1,251億美元 | 809.2億美元 |
| 2026年買回股票 | 0 | 0 |
| 2026年資本支出指引 | 1,950億~2,050億美元 | 1,350億~1,450億美元 |
(資料來源:Alphabet、Meta第三季財報新聞稿;Meta的資本支出依公司定義包含融資租賃本金,兩家口徑不完全相同,不能直接比大小)
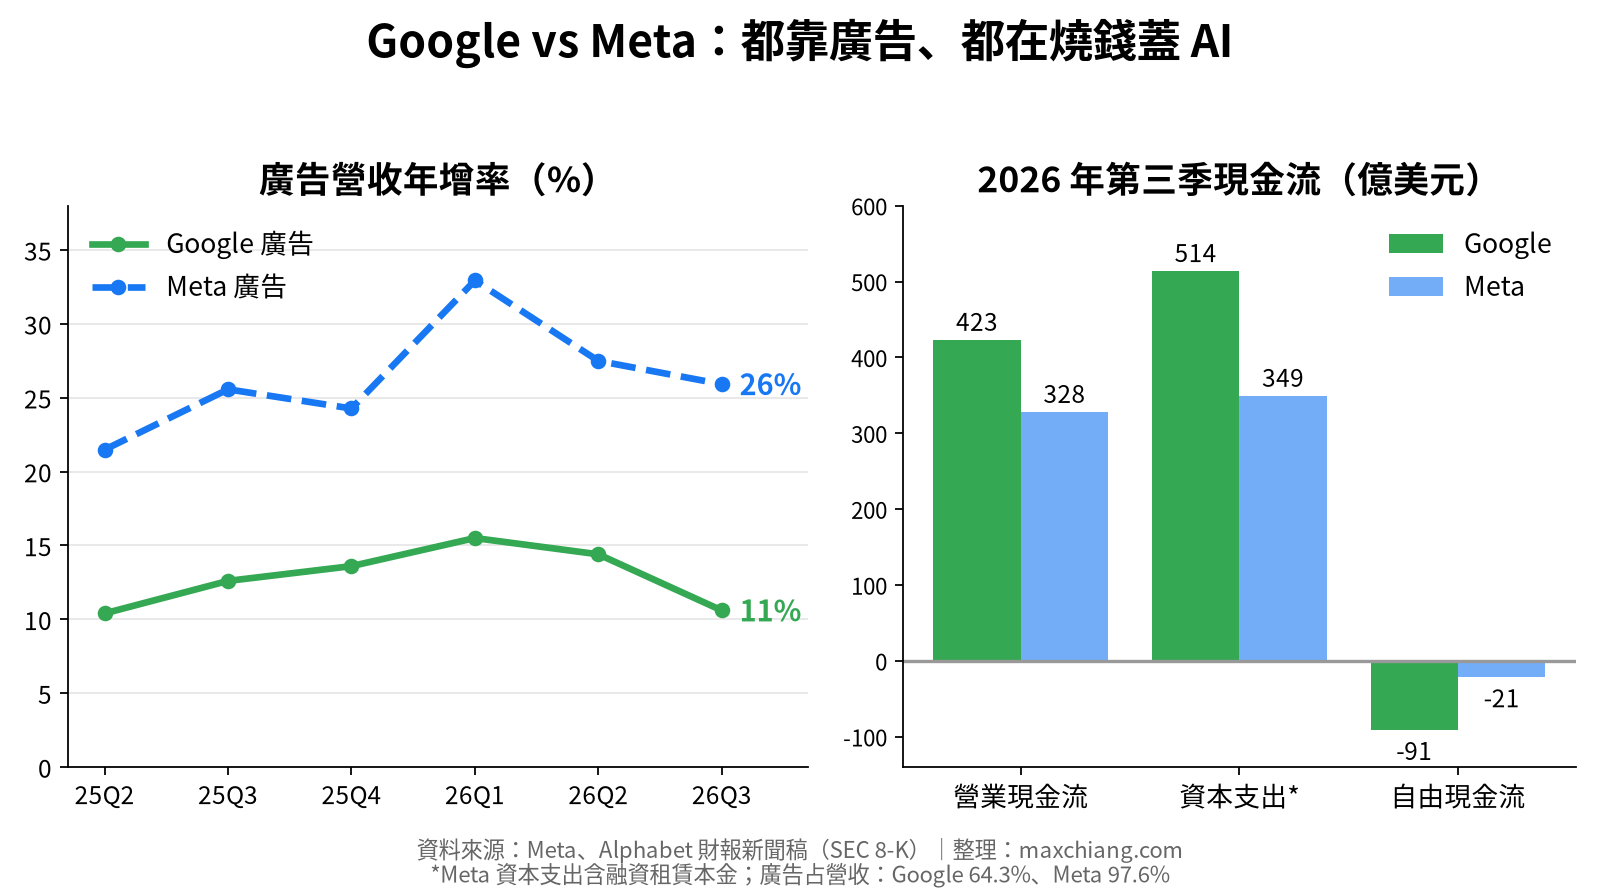
我想特別點出一個數字:資本支出占營收的比例。 Google是40.3%,Meta是54.0%。也就是說,Meta每賺100元營收,就有54元拿去蓋資料中心、買伺服器。對一家幾乎只靠廣告的公司來說,這是非常重的投入。
二、Google的自由現金流為什麼轉負?先把算術算清楚
| 季度 | 營業現金流 | 資本支出 | 自由現金流 |
|---|---|---|---|
| 2025年Q4 | 524.0億 | 278.5億 | +245.5億 |
| 2026年Q1 | 457.9億 | 356.7億 | +101.2億 |
| 2026年Q2 | 390.7億 | 449.2億 | −58.6億 |
| 2026年Q3 | 422.9億 | 513.6億 | −90.7億 |
(單位:美元;資料來源:Alphabet第三季財報新聞稿自由現金流對帳表)
一年前,Google一季的資本支出只有239.5億美元;這一季是513.6億美元,多了一倍以上。今年前三季累計1,319.5億美元。
營業現金流比去年同期的484.1億美元少,財務長Anat Ashkenazi在法說會上點出兩個原因:
- TPU系統存貨:存貨從年初的24億美元增加到133億美元。Google先把TPU系統造好,交貨之後才認列營收、收到現金。
- 歐盟罰款:2018年的歐盟罰款上訴程序結束,這一季付出52億美元現金,是一次性的支出。
把罰款加回來,第三季的自由現金流大約是負39億美元。所以,Google本業產生現金的能力沒有壞,營業利益還年增30%。問題是投資的速度,跑在賺錢的速度前面。
但這不只是「時間差」。公司維持2026年資本支出1,950億到2,050億美元的指引,依中間值推算,第四季還要再花大約680億美元。財務長也說,2027年的資本支出還會「大幅增加」。第四季的自由現金流很可能還是負的,這是我的推論,不是公司指引。
三、「現金吃緊」嗎?緩衝很厚,代價是真的
先講Google的緩衝:
- 第三季底現金與有價證券2,651億美元,其中有904億美元是上市公司股票,會隨市價波動;
- 過去十二個月的自由現金流仍然是正的197億美元。
所以說Google「現金吃緊」,是言過其實。
但代價是真的:
- 停止買回。 Google 2025年花了457億美元買回股票,2026年到目前為止是0。Meta也一樣,2026年前九個月沒有買回任何股票。
- 增發股票。 Google在6月透過承銷發行普通股、強制可轉換特別股,以及賣給Berkshire Hathaway的100億美元私募,淨募得496億美元;第三季又透過市價增發(ATM)淨得124億美元,ATM還剩276億美元額度。Meta在10月26日宣布的股權募資,最多可達950億美元,包括以遠期交割方式發行的普通股、強制可轉換特別股,以及最多600億美元的市價增發計畫。
- 借錢。 Google第三季發債淨得287億美元,長期負債1,251億美元,年初只有465億美元;利息費用從去年同期的1.4億美元,增加到9.7億美元。Meta今年前九個月也發債淨得249億美元。
- 折舊加速。 Google這一季折舊83.7億美元,比去年同期多49%。伺服器和網路設備占資本支出約65%,耐用年限大約6年。
一家公司從「錢多到只能拿去買回股票」,變成「要靠發股票、借錢來蓋資料中心」,這是本質上的轉變。它不是現金吃緊,而是現金乳牛正在變成邊借邊蓋的基礎建設公司。 這句話,對Google和Meta都成立。
四、Google的廣告是「嚴重衰退」嗎?不是,是成長放緩
很多人看到股價大跌,就說Google的主要收入在嚴重衰退。我要先更正這個說法:Google的廣告營收沒有衰退,第三季820.1億美元是歷史次高,只比去年第四季少一點;真正放慢的是成長速度。
| 季度 | 搜尋與其他 | YouTube廣告 | Google聯播網 | 廣告合計 | 廣告占總營收 |
|---|---|---|---|---|---|
| 2025Q2 | 541.9億(+11.7%) | 98.0億(+13.1%) | 73.5億(−1.2%) | 713.4億(+10.4%) | 74.0% |
| 2025Q3 | 565.7億(+14.5%) | 102.6億(+15.0%) | 73.5億(−2.6%) | 741.8億(+12.6%) | 72.5% |
| 2025Q4 | 630.7億(+16.7%) | 113.8億(+8.7%) | 78.3億(−1.6%) | 822.8億(+13.6%) | 72.3% |
| 2026Q1 | 604.0億(+19.1%) | 98.8億(+10.7%) | 69.7億(−3.9%) | 772.5億(+15.5%) | 70.3% |
| 2026Q2 | 632.7億(+16.8%) | 110.6億(+12.9%) | 73.0億(−0.7%) | 816.3億(+14.4%) | 68.1% |
| 2026Q3 | 633.5億(+12.0%) | 112.1億(+9.2%) | 74.6億(+1.4%) | 820.1億(+10.6%) | 64.3% |
(單位:美元;資料來源:Alphabet各季財報新聞稿)
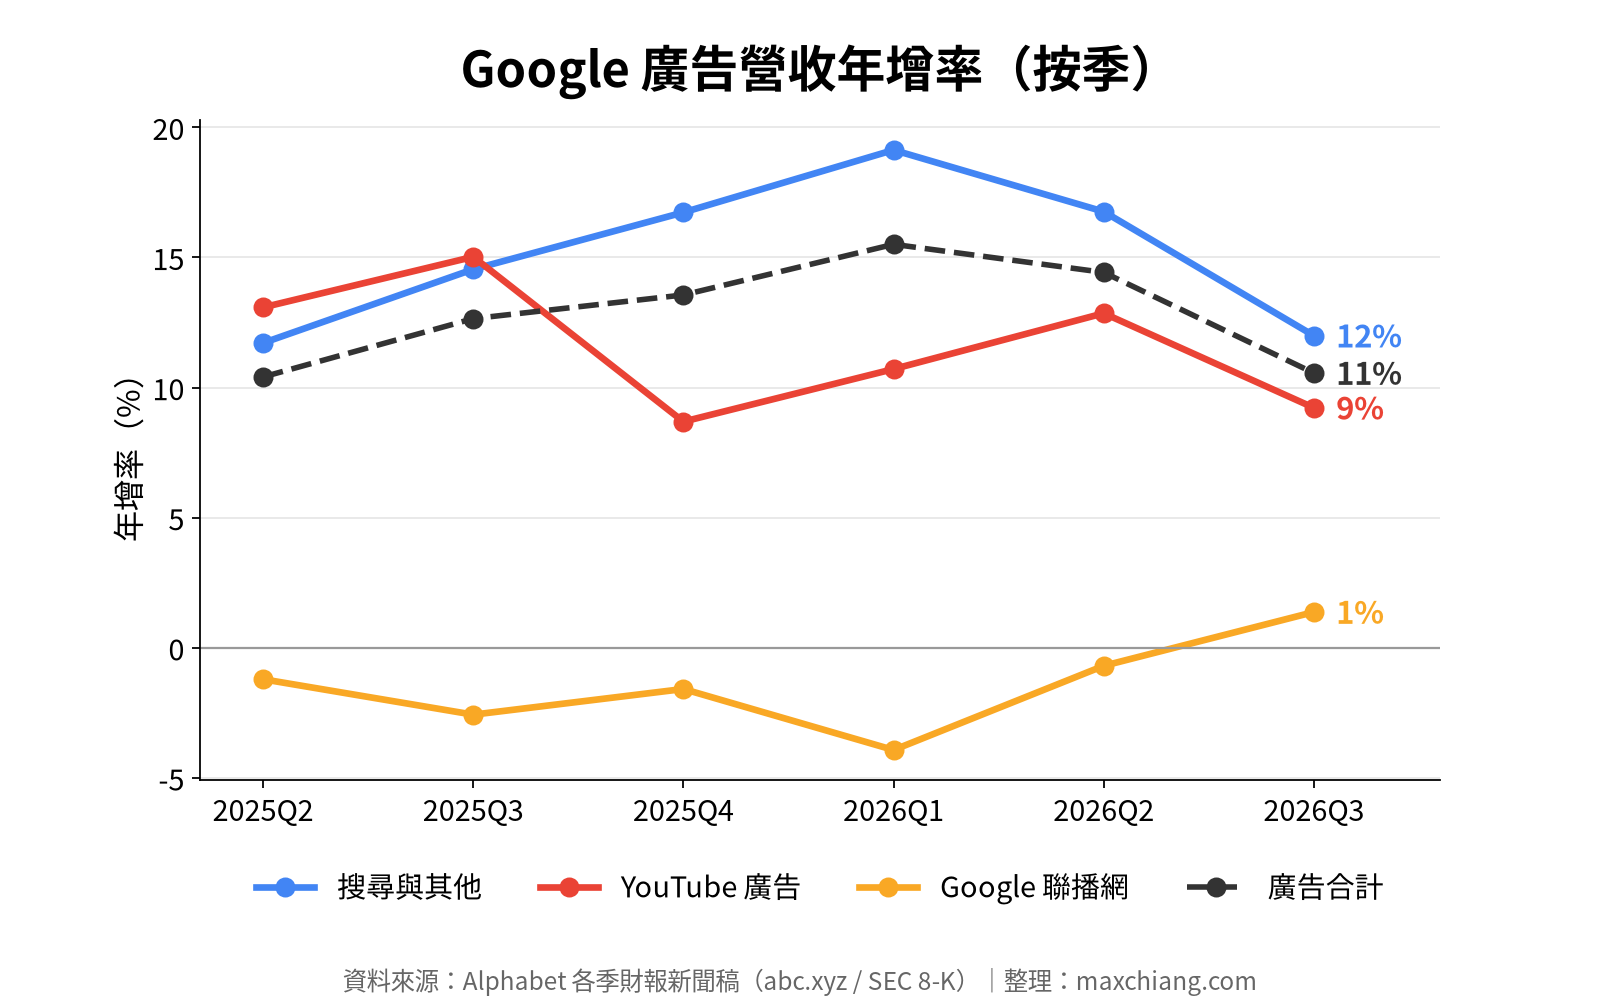
放緩的趨勢很清楚:
- Google廣告合計的年增率,從第一季的15.5%降到第二季的14.4%,第三季只剩10.6%;
- 搜尋從19.1%一路降到12.0%;
- YouTube廣告從12.9%降到9.2%。
依LSEG統計,搜尋營收633.5億美元,低於預期的649.6億美元;廣告合計820.1億美元,也低於預期的836.4億美元。廣告占總營收的比重從74%降到64%,主要原因是Cloud翻倍成長、把比重稀釋掉。
業務長Philipp Schindler在法說會上解釋了搜尋放緩的原因:
- 匯率是最大因素;
- 歐盟取消小額進口免稅,影響了亞太的零售廣告主;
- 世界盃讓廣告預算集中在第二季;
- AI Mode的查詢量成長很快,但變現率比較低。
最後一點最值得長期投資人注意。執行長Sundar Pichai說,搜尋查詢量的年成長率是五年來最高,但營收成長卻在放慢。用量變多、變現跟不上,就是市場擔心「AI侵蝕搜尋」的具體證據。 公司也預告,第四季要面對去年同期的高基期和匯率逆風。
和Meta一比,差距更明顯。Meta廣告的年增率過去六季都在21%到33%之間,第三季是25.9%,成長速度是Google的兩倍以上。依Meta財報,第三季廣告曝光量年增10%,每則廣告的平均價格年增14%。單看廣告,Meta目前的動能比Google強。
五、最大的差別:Google有Cloud可以賣算力,Meta主要自己用
既然Meta的廣告成長比較快,為什麼我仍然認為Google的結構比較穩?答案在Cloud。
Google Cloud第三季營收307.1億美元,年增103%;營業利益111.2億美元,營業利益率從去年同期的23.7%拉到36.2%。待履約合約(backlog)在第三季底達到5,610億美元,第二季底是5,139億美元。公司預計其中略多於55%會在未來24個月內認列為營收。
這代表Google蓋的資料中心,有一大部分已經有客戶簽約要用。TPU系統的現金流是「先付後收」:簽約之後先出現在backlog,接著建存貨,交貨、開帳單之後現金才回來。Cloud執行長Thomas Kurian在法說會上說:「我們只有在合約簽好之後,才會採購零件建存貨。」公司預期,TPU系統銷售在2027年會有明顯的營收爬坡。
Meta的情況不同。它的資料中心主要用來訓練自家模型、改善廣告推薦,沒有一個對外銷售算力的雲端事業。它的投資回報,幾乎只能透過廣告變得更精準、更賺錢來實現。Meta第三季的廣告成長確實很強,但一旦廣告景氣轉弱,Meta沒有第二條腿可以撐。
我的看法:Google是把AI投資分散在搜尋、YouTube、Cloud和訂閱上,回收路徑比較多;Meta是把所有籌碼押在廣告上,短期成長比較快,但集中風險比較高。
六、估值:Google的15倍,其實是26倍
以Google股價約285美元計算,過去四季GAAP每股盈餘合計19.15美元,本益比約15倍,看起來很便宜。
但這個數字被嚴重扭曲了。第二季Alphabet持有的私人公司股權(主要是SpaceX)認列了990億美元的帳面利得,光那一季就讓每股盈餘多了6.26美元;第三季反過來認列86.6億美元的帳面損失,讓每股盈餘少了0.55美元。把這些股權證券的帳面損益排除後,過去四季每股盈餘大約10.9美元,本益比約26倍。其中第一季的影響是我的估算。
所以,如果有人說Google「本益比只有15倍」,要先問清楚是用哪個數字算的。
七、電力,可能才是AI真正的天花板
華爾街真正擔心的,是這些巨額資本支出能不能回收。我自己的看法是:算力最終等於電力,電力可能是AI最大的天花板。 下面把事實和看法分開來講。
Alphabet在法說會上說了什麼?
公司說目前是「供給受限」,所以從第三季季底開始租用第三方算力,第四季Cloud的利益率會因此受到壓力;也把TPU系統放到第三方機房和客戶自己的資料中心。財務長提到,折舊和「能源等資料中心營運成本」會持續加重損益表的負擔。但這次法說會並沒有具體說是電力不足,也沒有揭露有晶片因為缺電而閒置。 這點我要講清楚。
產業的證據
- Microsoft執行長Satya Nadella在2025年11月說過,問題不是晶片不夠,而是沒有可以插電的機房,「有一堆晶片放在庫存裡插不上去」。
- 德州電網營運商ERCOT統計,2026年6月約有474 GW的大型用電申請在排隊,約九成是資料中心;8月德州州長下令全面稽核,ERCOT暫停了75 MW以上資料中心的送電核准。
- 美國的併網排隊容量超過2,600 GW,平均要等大約5年;大型變壓器的交期可以長達3到4年。
回收的算術(我的估算)
Google過去十二個月的資本支出大約1,598億美元,Cloud年化營業利益大約445億美元。這些投資同時支撐搜尋、YouTube和Gemini,不能全算在Cloud頭上。但伺服器的壽命只有大約6年,backlog轉成營收的速度,一定要追上折舊的速度。 如果電力讓產能上線延後,折舊照樣在跑,錢卻收不回來,這才是真正的風險。Meta沒有雲端收入可以對沖,這個風險對Meta更直接。
八、地方反彈:資料中心不再是人人歡迎
過去美國各州搶著用稅務優惠吸引資料中心,現在風向變了:
- 依美國智庫CBPP的統計,2026年至少25個州提出取消或限縮資料中心補貼的法案,最後8個州通過;Maine是唯一全面廢除補貼的州,它的資料中心暫停興建法案則被州長否決。
- 依S&P Global的整理,Arizona、Illinois、Massachusetts、New Jersey、Ohio暫停了資料中心的稅務優惠,Maine、Minnesota、Nebraska則是廢除;Delaware要求資料中心自備發電、自行負擔電網成本;North Carolina取消了資料中心用電的銷售稅豁免。
- Oregon的Hillsboro對新的資料中心申請實施四個月的暫停;Salem居民也抗議一項50億美元的資料中心計畫。
目前全面禁建的例子還很少,但補貼退場、電價爭議、用水爭議,已經讓蓋資料中心的成本上升、時程拉長。這對兩家公司都是逆風。
九、太空資料中心:真的能繞過電力瓶頸嗎?
我的看法是,SpaceX如果能在太空蓋資料中心、用不間斷的太陽能供電,可能會是一個優勢。地面上缺電、地方反對,太空裡有幾乎全天候的陽光。
但要誠實看待困難:
- SpaceX自己在S-1文件裡寫明,太空AI資料中心「未經驗證,可能不具商業可行性」,而且高度依賴Starship的進度。
- Musk的目標是2027年底發射;但CNBC採訪的業界人士認為,真正有規模要到2030年代,「是下一個十年的事」。
- 技術難題很多:真空中沒有空氣,只能靠輻射散熱,需要很大的散熱器;宇宙輻射會讓晶片出錯;發射成本高;晶片幾年就過時,而且幾乎無法維修;大量資料還要傳回地面。
有意思的是,Google自己也在做。 Project Suncatcher已經在2026年10月搭SpaceX的火箭,發射了搭載TPU的原型衛星,2027年預計再發射兩顆衛星,測試衛星之間的雷射互連。而且Alphabet本身就是SpaceX的股東。所以這不是「SpaceX贏、Google輸」的簡單故事。我會把太空資料中心當成2030年代的選擇權,而不是解決眼前電力問題的方案。
十、把鏡頭拉遠:Amazon與Microsoft
只看Google和Meta還不夠,把另外兩家雲端巨頭放進來,才看得出這是一個產業現象,而不是單一公司的問題。
Amazon:依Amazon第二季財報,截至2026年6月底的過去十二個月,自由現金流是負76億美元;一年前同期還是正的182億美元。原因同樣是資本支出大增,主要用在AI。Amazon第三季財報預定在美東10月29日公布,屆時可以看AWS的成長和資本支出指引。
Microsoft:和Alphabet同一天公布財報。依CNBC報導,Microsoft第三季含融資租賃的資本支出是452億美元,低於分析師預期;自由現金流186.3億美元,比去年少了27%,但仍然是正的。Reuters報導,Microsoft的股價在盤後上漲超過5%,隔天正式盤則大致持平。Microsoft也把全年資本支出預估從1,750億美元下修到1,700億美元。財務長Amy Hood說,第三方供應商的延誤,讓部分算力要到2027年上半年才能上線。
把四家放在一起看,我的觀察是:市場現在不是懲罰「花錢」,而是懲罰「花錢卻看不到回收時間表」的公司。 Microsoft的資本支出低於預期、自由現金流為正,股價就穩住了;Google的自由現金流負得比預期多,分析師原本預估約負27億美元,結果是負90.7億美元,股價就重挫。
十一、Google與Meta的優劣對照
把前面的內容整理成一張對照:
Google的優勢
- 營收來源分散:廣告64%、Cloud 24%、訂閱11%;
- Cloud年增103%,backlog 5,610億美元,有對外銷售算力的管道;
- 自研TPU,除了自用也能賣給外部客戶;
- Gemini App使用者已經達到10億,搜尋查詢量的成長是五年來最高;
- 現金與有價證券2,651億美元,緩衝比Meta厚得多。
Google的弱點
- 搜尋變現放緩,AI Mode的變現率比較低;
- 自由現金流負得比Meta多,而且資本支出指引規模更大;
- 已經開始增發股票和特別股,稀釋是確定的;
- 持有SpaceX等股權,造成每股盈餘大幅波動。
Meta的優勢
- 廣告成長25.9%,動能遠強於Google;
- 營運效率高,員工人數年減15%。
Meta的弱點
- 營收有97.6%來自廣告,集中度極高;
- 資本支出占營收54%,比例比Google重;
- 沒有對外銷售算力的雲端事業;
- 第三季認列98.9億美元的青少年心理健康訴訟和解費用,法律風險仍在。
兩家公司都在賭同一件事:AI會讓它們的核心生意變得更大。不同的是,Google的賭注分散在好幾張桌子上,Meta則是押在同一張桌子。
十二、接下來要看什麼
以下是台北時間:
- Alphabet第三季10-Q申報(近日):看資本支出承諾,以及電力相關的風險敘述。
- 12月10日前後:德州ERCOT向公用事業委員會提出資料中心稽核報告。
- 12月14日:Google普通股每股0.22美元股利發放。
- 2027年1月底到2月初:Meta和Alphabet第四季財報,日期待公告。最關鍵的是兩家公司的2027年資本支出指引。
會讓我更謹慎的訊號:
- Google搜尋成長掉到個位數,而且AI Mode的變現率沒有改善;
- Cloud backlog停止成長,或利益率明顯下滑;
- 2027年資本支出大增,但Cloud成長同時放慢;
- TPU存貨一直堆著,沒有轉成營收。
會讓我更有信心的訊號:
- 2027年上半年TPU開始大量交貨,營業現金流明顯回升、自由現金流轉正;
- 搜尋成長重新加速。
對Meta來說,關鍵是廣告成長能不能維持在20%以上,好撐住比Google更重的資本支出比例。
結語
投資28年,我學到一件事:歷史會押韻,但不會一模一樣地重複。過去Google每一次被市場懷疑,最後都證明它的護城河還在。但這一次,它要花的錢是過去的好幾倍,而且第一次需要向市場募資。Meta也一樣。
我一向在低點時考慮佈局,但前提是獨立思考,看清楚自己承擔的是什麼風險:搜尋的變現、資本支出的回收、電力的天花板,以及股東的稀釋。兩家公司我都會繼續追蹤;如果要在兩者之間做比較,我更看重回收路徑比較多元的那一家。
很多朋友問我:跌了一成多,是不是買點?我不會替任何人回答這個問題,但我可以分享我自己的思考框架。第一,先分清楚市場是在懲罰「暫時的現金流缺口」,還是「長期的競爭力受損」。前者,時間會解決;後者,價格再便宜也不一定便宜。第二,用正確的本益比衡量估值,不要被帳面利得美化的數字騙了。第三,想清楚自己能承受多長的等待,因為資本支出的回收,可能要好幾年才看得到。第四,分批、留有餘地,不要把判斷押在單一季的財報上。這四點想清楚了,才談得上獨立思考。
投資就是在不確定中堅持,敢承擔風險。但堅持不是閉著眼睛,而是看清楚之後,再決定要不要留在場上。
我們下一篇見。
— 小M老師
免責聲明: 本文僅為個人研究與觀點分享,不構成任何投資建議或買賣邀約。文中數字已盡量以一手資料查核,但仍可能有誤或過時;市場有風險,投資前請自行判斷,並視需要諮詢專業顧問。
靈感來源: 狐說八道(Fox Hsiao)2026年10月29日電子報〈Google 財報一次看懂:一季資本支出 514 億美元,連兩季花的比賺的多〉。
主要資料來源:
- Alphabet 2026年第三季財報新聞稿:https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
- Alphabet 2026年第二季財報新聞稿:https://s206.q4cdn.com/479360582/files/doc_financials/2026/q2/2026q2-alphabet-earnings-release.pdf
- Alphabet 2026年6月股權募資(10-Q附註):https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/R20.htm
- Alphabet 第三季法說會逐字稿:https://www.fool.com/earnings/call-transcripts/2026/10/29/alphabet-googl-q3-2026-earnings-call-transcript/
- Meta 2026年第三季財報新聞稿:https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/default.aspx
- Meta 10-Q(截至2026-09-30):https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
- Amazon 2026年第二季財報:https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Second-Quarter-Results/default.aspx
- CNBC:https://www.cnbc.com/2026/10/28/alphabet-googl-earnings-q3-2026.html ;https://www.cnbc.com/2026/10/29/alphabet-google-microsoft-msft-shares-today-earnings.html
- Reuters(經Investing.com):https://www.investing.com/news/stock-market-news/alphabets-heavy-cloud-spending-drives-biggerthanexpected-cash-burn-4980612
- 電力:https://www.datacenterdynamics.com/en/news/microsoft-has-ai-gpus-sitting-in-inventory-because-it-lacks-the-power-necessary-to-install-them/ ;https://www.barings.com/globalassets/2-assets/perspectives/viewpoints/insights/2026/08-august/ai-infrastructure-physical.pdf
- 各州反彈:https://www.cbpp.org/blog/states-began-scaling-back-expensive-subsidies-for-data-centers-in-this-years-legislative ;https://www.spglobal.com/energy/en/news-research/latest-news/electric-power/091126-where-states-stand-on-data-center-sales-tax-exemptions-ahead-of-us-midterms
- 太空資料中心:https://www.reuters.com/world/spacex-says-unproven-ai-space-data-centers-may-not-be-commercially-viable-filing-2026-04-21/ ;https://blog.google/innovation-and-ai/models-and-research/google-research/google-project-suncatcher-facts/ ;https://www.cnbc.com/2026/09/07/data-centers-space-elon-musk-obstacles.html


發表留言