(小M老師|2026年10月30日,台北時間)
先講結論
10月28日美股收盤後,Bloomberg 引述知情人士報導:Marvell 正在和光通訊大廠 Lumentum 進行「進階談判」,打算用全股票的方式收購,最快下週宣布。消息一出,買方 Marvell 盤後跌約 8%,隔天正式盤收在 218.34 美元,單日重挫 13.24%;被收購方 Lumentum 盤後一度大漲,但隔天收盤只小漲 0.61%,收在 919.53 美元。
我的判斷濃縮成五句話:
- 這是「真的在談」,但「還沒成交」。 截至台北時間10月30日中午,Marvell 和 Lumentum 都沒有發布新聞稿,也沒有向美國證管會(SEC)申報任何關於這筆交易的 8-K。價格、換股比例、溢價、交割時間,全部都還沒有。所以這篇文章談的是「傳出的談判」,不是已經簽字的合約。
- 方向是對的。 AI 算力的瓶頸,正在從「晶片算得夠不夠快」,移到「資料傳得夠不夠快」。銅線撐不住了,光通訊是下一個戰場。Marvell 想把「光」這件事,從設計、晶片到雷射光源,全部握在自己手上。
- 價格是最大的問題。 Lumentum 市值大約 820 億到 850 億美元,Marvell 帳上的現金只有 39.3 億美元,連零頭都不到。這筆交易只能用股票付,Lumentum 股東可能拿走合併後公司大約三分之一的股權。Marvell 股東用腳投票,就是怕被稀釋、怕買貴。
- 這筆交易有可能破局。 價錢談不攏、Marvell 大股東反彈、反壟斷審查(尤其是中國的市場監管總局 SAMR),每一關都可能卡住。Intel 收購 Tower 半導體,就是因為等不到中國批准而破局的前例。
- 對投資人來說,這是一個「結構性趨勢對、但個股風險高」的局面。 光通訊的趨勢我很有信心,但 Marvell 會不會買太貴、整合會不會出問題,沒有人能保證。我的做法是:看趨勢、控部位、等正式條件出來再算帳。
下面一段一段講清楚。
一、先確認:這筆交易到底宣布了沒有?
這是我寫這篇文章前做的第一件事。
我查了兩家公司在 SEC 的申報紀錄。Marvell 最近一份 8-K 是10月22日(美東時間)申報的,內容是一份新的「循環信貸協議」,由 Bank of America 擔任管理銀行,額度 30 億美元,而且在一定條件下可以再加 20 億美元。這份文件說的是一般營運資金用途,並沒有提到 Lumentum。Lumentum 最近的申報則是10月初的股東會委託書,也和這筆交易無關。
所以截至目前:沒有正式公告、沒有 8-K、沒有合併協議。 所有消息都來自 Bloomberg 的獨家報導,Reuters 也引述一位消息人士證實「雙方在進階談判」。兩家公司都沒有回應置評。
那為什麼我還是覺得值得寫?因為「進階談判、最快下週宣布」這種措辭,在華爾街的語言裡,通常代表雙方已經談到條款細節,只是還沒簽字。但「通常」不等於「一定」,歷史上在最後一刻破局的案子多的是。所以我會把它當成一個有相當機率發生、但隨時可能變卦的事件來分析。
另外,順手更正一個常見的混淆:Marvell 在2021年收購過一家叫 Innovium 的公司,那是做資料中心乙太網路交換晶片的,金額大約 11 億美元,用股票支付。這次的對象是 Lumentum,是做雷射和光元件的,規模大了七十多倍,完全是不同等級的交易。
二、這兩家公司是做什麼的?
Marvell:AI 資料中心的「客製化晶片+傳輸晶片」公司
Marvell 是一家美國半導體設計公司,自己不蓋晶圓廠,主要交給台積電代工。它的業務重心這幾年幾乎全部轉向資料中心,最重要的兩塊是:
- 客製化 AI 晶片(custom ASIC):幫 Amazon、Microsoft、Google 這些雲端大廠設計自家的 AI 加速晶片,讓它們不必完全依賴 NVIDIA。在這個領域,Marvell 最大的對手是 Broadcom。
- 光電傳輸晶片:資料中心裡,伺服器和伺服器之間大量使用光纖模組傳資料,而光模組裡面負責把電訊號處理好、再交給雷射發射出去的關鍵晶片叫做 DSP(數位訊號處理器)。Marvell 是這個市場的領導者之一。
根據 Marvell 8月28日申報的 10-Q,上一季(截至2026年8月1日)營收是 27.39 億美元,帳上現金及約當現金是 39.33 億美元,流通股數約 8.77 億股。10月6日的投資人日,Marvell 把 2028 財年(大約是2027年2月到2028年1月)的營收目標上調到約 200 億美元,還喊出 2031 財年 700 億到 900 億美元的長期目標。
Lumentum:資料中心的「光源」供應商
Lumentum 是從老牌光通訊公司 JDSU 分拆出來的美國公司,專做雷射和光學元件。如果說 Marvell 的 DSP 是光模組的「大腦」,Lumentum 的雷射就是光模組的「心臟」,負責真正把光打出去。
它的產品大致分兩類:
- 元件:資料中心用的高速雷射晶片(例如 EML、CW 雷射),這是光模組最難做、最缺貨的零件之一。
- 系統:完整的雲端光收發模組(800G、1.6T),以及 OCS 光路交換器。OCS 是用微鏡把光訊號直接切換方向,不必先轉成電訊號,Google 的 TPU 叢集就大量使用這種架構。
Lumentum 的成長速度非常驚人,我在下一段用圖表說明。值得注意的是,今年3月2日,NVIDIA 以每股 695.31 美元,認購了 Lumentum 2,876,415 股可轉換特別股,總金額 20 億美元。同一天,NVIDIA 也投資了 Lumentum 的對手 Coherent 20 億美元。換句話說,NVIDIA 是 Lumentum 的重要股東兼大客戶。
三、Lumentum 的成長有多快?
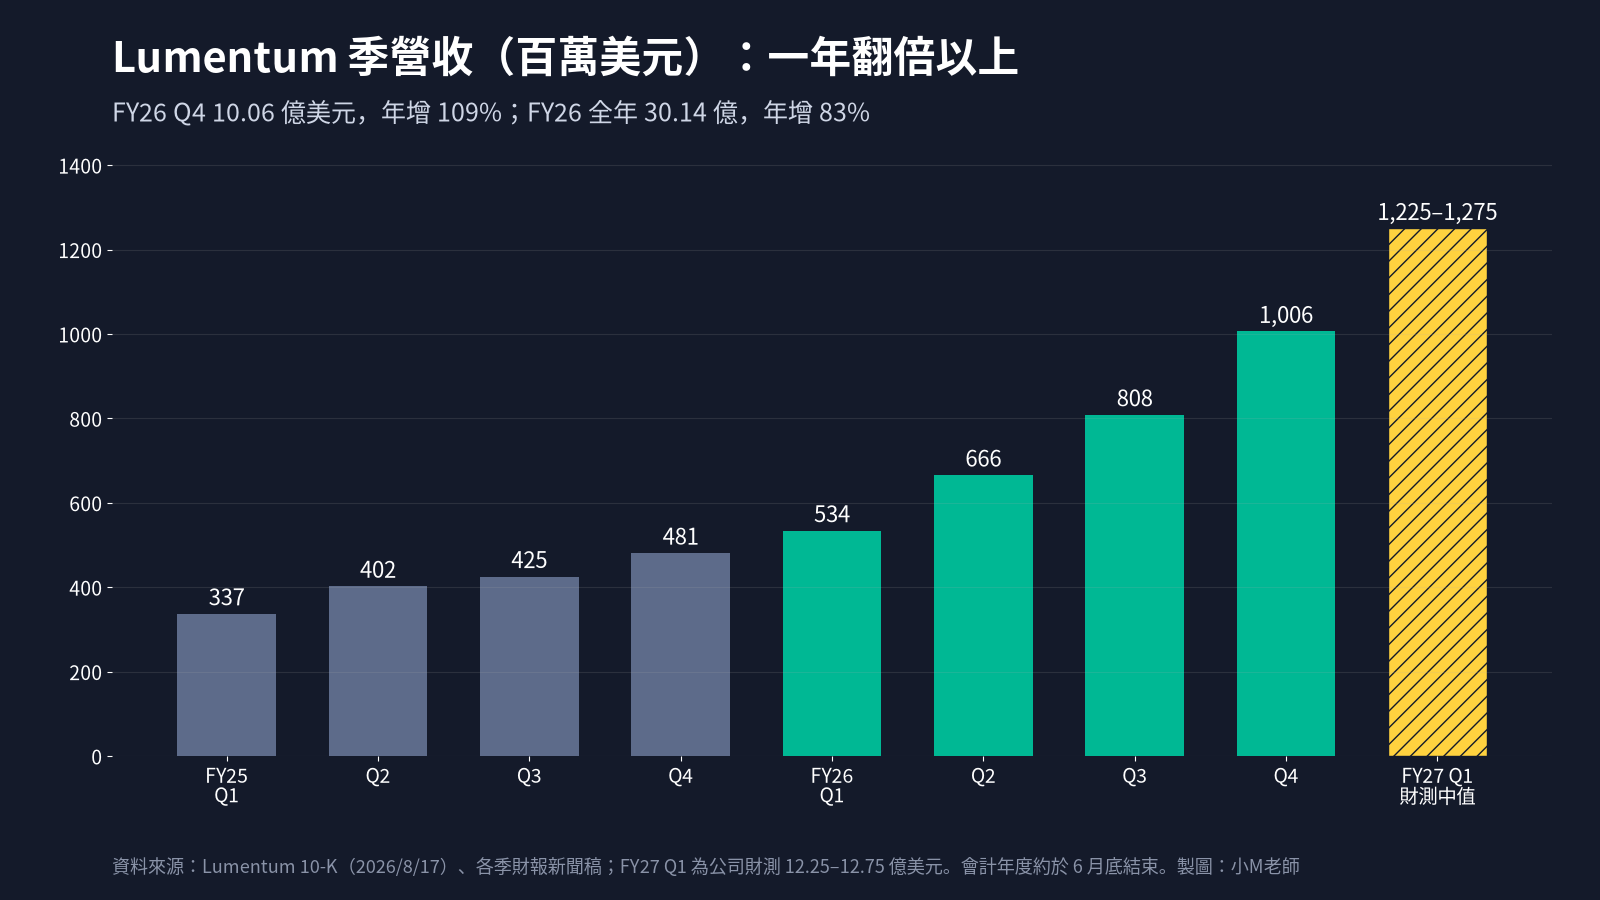
這是我直接從 Lumentum 的 10-K 和每季財報整理的數字:
- 2026 財年第四季(截至2026年6月27日)營收 10.06 億美元,比前一年同期的 4.807 億美元成長 109.3%,第一次單季破 10 億美元。
- 2026 財年全年營收 30.14 億美元,比前一年的 16.45 億美元成長 83.2%。
- 公司給的 2027 財年第一季財測是 12.25 億到 12.75 億美元,中值 12.5 億美元,公司說代表年增超過 130%。
- 第四季非 GAAP 毛利率 50.4%,非 GAAP 營業利益率 36.6%。
有一點要提醒:Lumentum 第四季的 GAAP 淨損高達 72 億美元。這不是本業虧錢,而是因為股價大漲後,公司提前把一部分可轉換公司債轉成股票,產生了一筆 78 億美元的一次性非現金費用。所以如果你在某些網站看到「Lumentum 每股虧損 92.96 美元」,那是這個會計效果造成的,不代表公司在燒錢。看這家公司,要看營收成長和非 GAAP 獲利能力。
還有一個細節:Lumentum 的普通股從一年前的大約 6,990 萬股,增加到 8月14日的 8,970 萬股,主要就是可轉債轉換的結果。這也是不同媒體算出來的市值會有落差的原因之一,我在後面會講。
四、為什麼要買?算力的瓶頸,正在移到「傳輸」
這是我這幾個月一直在講的觀點:AI 的瓶頸不只一個,而且會輪流出現。
第一個瓶頸:晶片本身
前兩年大家搶的是 GPU。NVIDIA 的晶片供不應求,誰拿得到誰就能訓練模型。這個瓶頸現在還在,但已經不是唯一的問題。
第二個瓶頸:記憶體頻寬(HBM)
GPU 算得再快,資料餵不進來也沒用。高頻寬記憶體 HBM 就是把記憶體疊在 GPU 旁邊,讓資料以極高速度進出。SK hynix、Samsung、Micron 這兩年的獲利大爆發,就是因為 HBM 一直缺貨。這叫「記憶體牆」。
第三個瓶頸:傳輸(互連)
現在的 AI 模型太大了,一顆 GPU 裝不下,必須把幾十顆、幾百顆、甚至幾萬顆 GPU 連起來,讓它們像一台大電腦一樣工作。這時候問題就變成:晶片和晶片之間、機櫃和機櫃之間,資料傳得夠不夠快?
這裡有兩個常聽到的名詞:
- Scale-up(向上擴展):在同一個機櫃或同一組系統裡,把很多 GPU 緊密連在一起,例如 NVIDIA 的 NVLink。這個距離短,目前主要還是用銅線。
- Scale-out(向外擴展):把很多機櫃、很多叢集連成一個超大網路。距離長,早就是光纖的天下。
問題在於:銅線傳輸速度越快,能傳的距離就越短,耗電和發熱也越嚴重。當單通道速度從 100G 往 200G、400G 走,銅線在機櫃內也開始吃力。所以業界正在把光通訊往前推,從 scale-out 一路推進到 scale-up,甚至推到晶片旁邊,也就是所謂的共同封裝光學(CPO)和光互連。
誰掌握了「光」,誰就掌握了下一階段 AI 資料中心的瓶頸。 Lumentum 的執行長 Michael Hurlston 說,部分產品的訂單已經排到 2029 年,產能跟不上需求。這就是 Marvell 想把它買下來的根本原因:與其每年跟供應商搶產能,不如把產能變成自己的。
第四個瓶頸:電力
我之前一直強調電力。AI 資料中心的成本裡,晶片是看得到的,電力是最終的天花板。你有再多 GPU,沒有電就是一堆廢鐵。而光通訊有一個很大的優點:同樣的頻寬,光比銅更省電。所以「光」不只是解決傳輸瓶頸,也間接在幫電力瓶頸減壓。
把這四個瓶頸放在一起看,你就會明白:AI 不是只有一個贏家,而是每一個卡住的環節,都會輪流變成最賺錢的地方。 過去是 GPU,後來是 HBM,現在輪到光通訊,而電力始終在最底層。
五、黃仁勳的「五層蛋糕」:Marvell 和 Lumentum 在哪一層?
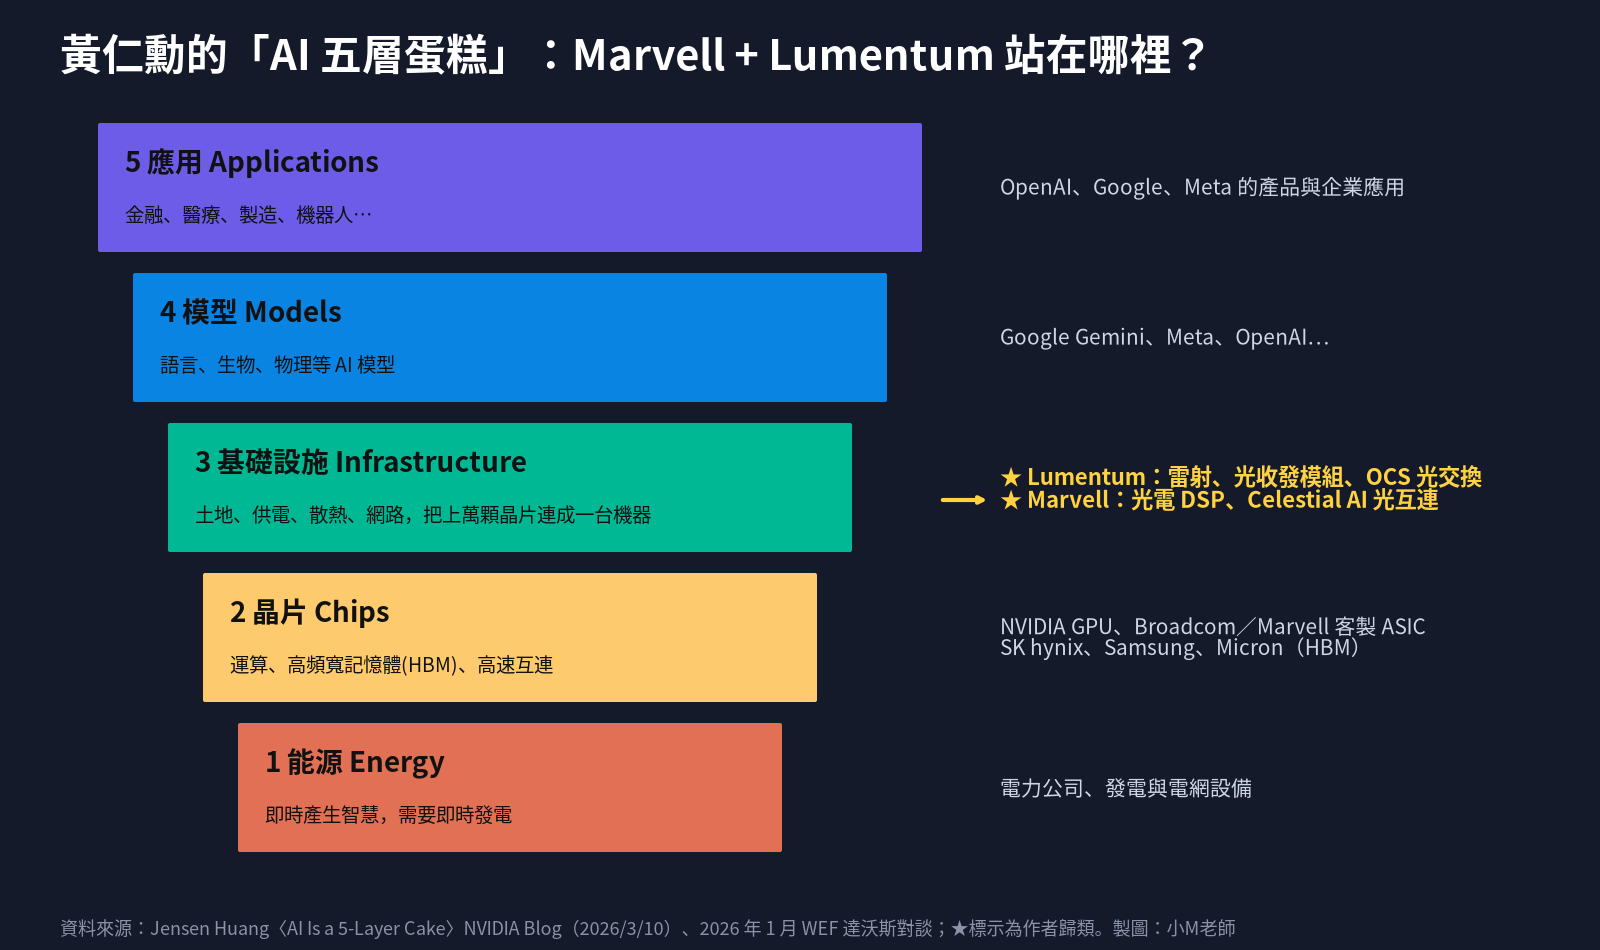
NVIDIA 執行長黃仁勳今年1月在瑞士達沃斯世界經濟論壇(WEF)和 BlackRock 執行長 Larry Fink 對談時,把 AI 形容成「五層蛋糕」(five-layer cake)。3月10日,他又在 NVIDIA 官方部落格親自發表一篇文章〈AI Is a 5-Layer Cake〉,把這個架構寫成文字。我查證過原文,他在部落格裡的說法是:
Energy → chips → infrastructure → models → applications.
也就是:能源 → 晶片 → 基礎設施 → 模型 → 應用。
要注意一個小差異:在達沃斯的口頭版本裡,他說第二層是「電腦晶片和運算基礎設施」(computer chips and computing infrastructure),第三層是「雲端基礎設施、雲端服務」(cloud infrastructure, cloud services);到了3月的部落格文章,他把第三層改寫成更廣義的「基礎設施」,包含土地、供電、散熱、建築、網路,以及「把數萬顆處理器組織成一台機器的系統」。所以大家引用時,用部落格版本最準確。
黃仁勳在部落格裡講第二層晶片時,特別點名 AI 需要「大量平行運算、高頻寬記憶體和高速互連」;講第三層基礎設施時,明確寫到「網路」以及把上萬顆處理器變成一台機器的系統。
那 Marvell 和 Lumentum 在哪裡?我的歸類是:
- Marvell 橫跨第二層和第三層。 它的客製化 AI 晶片屬於第二層;它的光電 DSP、交換晶片,以及去年收購的 Celestial AI 光互連技術,屬於第二層和第三層之間的「連接」。
- Lumentum 在第三層。 雷射、光模組、OCS 光交換器,都是把上萬顆晶片連成一台機器的關鍵零件。
合併之後,Marvell 等於從「設計連接的大腦」延伸到「製造連接的光源」,把第二層到第三層之間最關鍵的那條路,從頭到尾自己掌握。這是一個很清楚的垂直整合策略。
黃仁勳還說了一句話,我覺得很適合拿來看這筆交易:「每一個成功的應用,都在拉動它底下的每一層,一路拉到供電的發電廠。」最上層的應用越成功,最下層的能源、晶片、連接就越吃緊。這就是為什麼這些看起來很「底層」的公司,市值可以漲到幾百億、幾千億美元。
六、交易數學:這筆帳怎麼算?
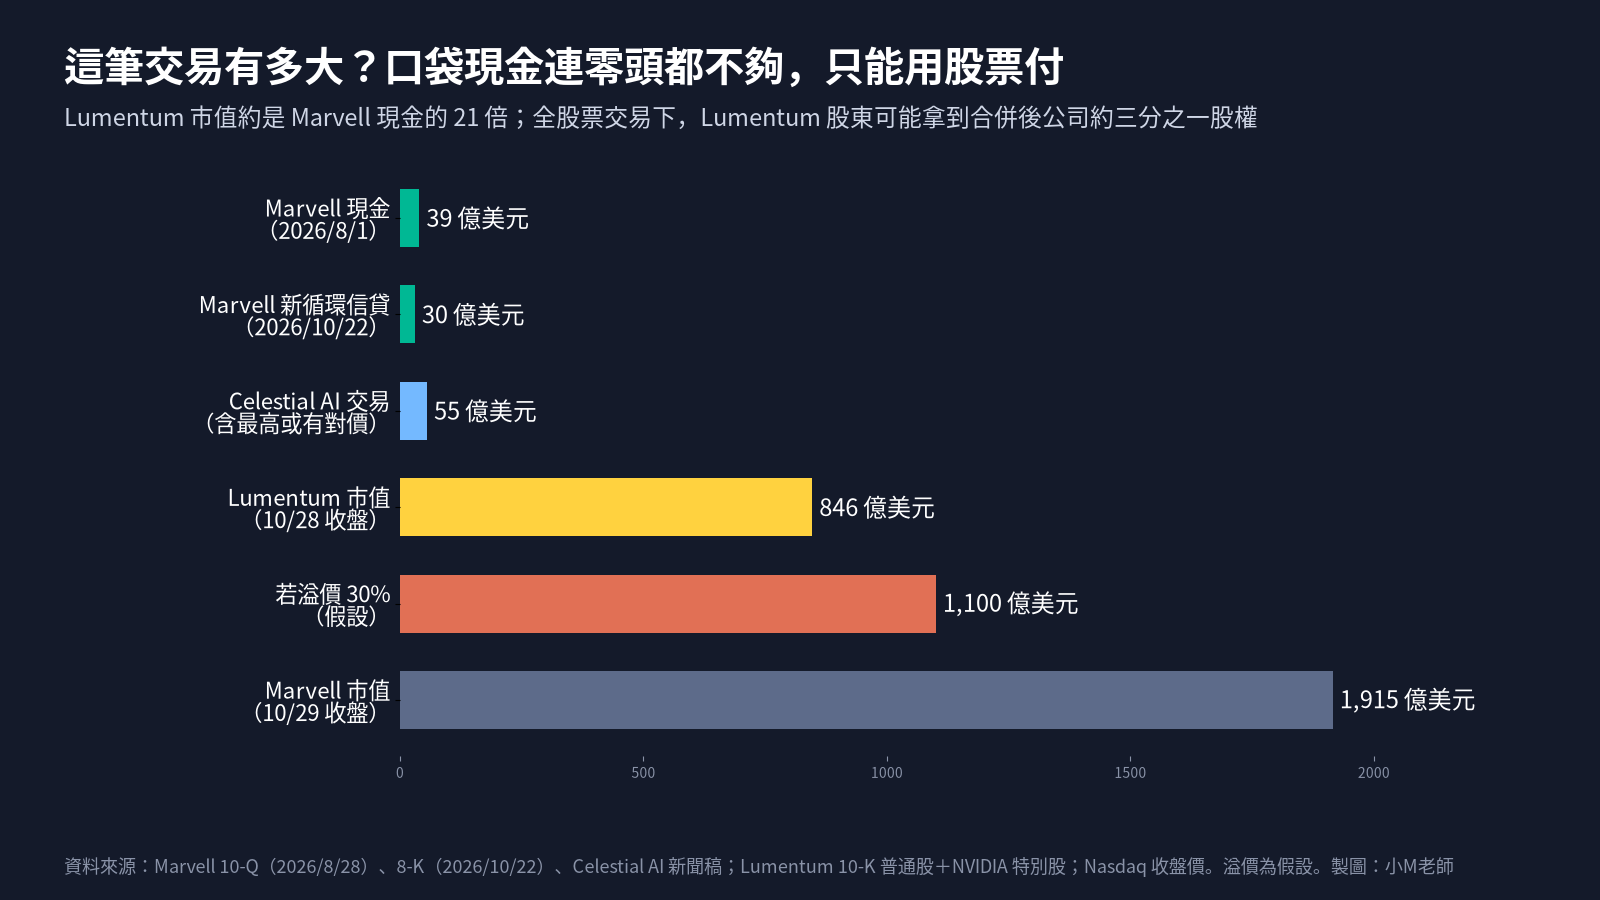
市值:各家媒體數字不一樣
這是我要先提醒的地方。同一則新聞,不同媒體寫的市值不一樣:
- Bloomberg 原文寫:Lumentum 約 850 億美元,Marvell 約 1,960 億美元。
- Yahoo Finance、24/7 Wall St. 等其他報導寫:Lumentum 約 830 億美元,Marvell 約 2,210 億美元。
為什麼會這樣?我用 SEC 文件上的股數自己算了一遍:
- Marvell:10-Q 揭露 8月21日流通股 8.769 億股。以10月28日收盤價 251.65 美元計算,市值約 2,207 億美元,和「2,210 億」吻合;以10月29日暴跌後的 218.34 美元計算,市值約 1,915 億美元,接近 Bloomberg 的「1,960 億」。所以差別主要是用了不同時間點的股價。
- Lumentum:10-K 揭露 8月14日普通股 8,970 萬股。以10月28日收盤價 913.95 美元計算,普通股市值約 820 億美元;如果把 NVIDIA 持有的 287.6 萬股可轉換特別股也算進去,約 846 億美元,就接近 Bloomberg 的「850 億」。所以差別主要是有沒有把特別股算進去,以及股數基準日不同。
兩邊都沒有錯,只是基準不同。但這提醒我們:看新聞數字時,一定要問「是哪一天的股價、哪一個股數」。
現金:連零頭都不夠
Marvell 截至8月1日的現金及約當現金是 39.33 億美元。就算加上10月22日剛簽的 30 億美元循環信貸,也才 70 億美元左右,跟 Lumentum 的 800 多億美元市值比,差了十幾倍。所以這筆交易幾乎只能用股票支付,這也和 Bloomberg「預計全股票」的說法一致。
稀釋:Marvell 股東要分出多少?
收購上市公司通常要付溢價。科技業大型併購的溢價常見在 20% 到 40% 之間。我用幾個情境試算(以下全部是我的假設,不是任何公司公布的條件):
- 以 Lumentum 約 846 億美元為基礎,如果溢價 20%,收購價約 1,015 億美元;以 Marvell 10月29日收盤價 218.34 美元計算,需要發行約 4.65 億股新股。
- 如果溢價 30%,收購價約 1,100 億美元,需要發行約 5.04 億股。
- 如果溢價 40%,收購價約 1,184 億美元,需要發行約 5.42 億股。
Marvell 現在大約 8.77 億股。發行 4.65 億到 5.42 億股,代表 Lumentum 股東會拿到合併後公司大約 35% 到 38% 的股權,現有 Marvell 股東的持股比例則被稀釋到六成多。
而且這裡有一個「死亡螺旋」的風險:全股票交易,Marvell 股價跌越多,同樣的收購價就要發越多股票,稀釋就越嚴重。這也是為什麼 Marvell 股價在消息出來後跌得這麼重。
這樣划算嗎?
用最粗略的方式看:Lumentum 2027 財年第一季財測中值 12.5 億美元,年化大約 50 億美元。如果用 1,100 億美元買,大約是 22 倍的年化營收。這是非常貴的價格,只有在 Lumentum 未來幾年營收繼續翻倍、而且利潤率維持高檔的情況下,才說得通。
反過來說,Marvell 的股價今年以來一度漲到將近三倍,它是拿「被高估的股票」去買「也被高估的股票」。如果兩邊都很貴,用股票換股票,對 Marvell 股東來說其實沒有那麼吃虧,這是支持者的說法。
股價反應
- 10月28日正式盤:Marvell 收 251.65 美元(+3.32%),Lumentum 收 913.95 美元(+5.52%)。
- 10月28日盤後:Marvell 跌約 8% 到 9%,Lumentum 漲約 9% 到 11%,一度觸及 1,040 美元。
- 10月29日正式盤:Marvell 收 218.34 美元,跌 13.24%,成交量是三個月平均的將近兩倍;Lumentum 收 919.53 美元,只漲 0.61%。
這裡也有一個媒體數字的差異:Yahoo Finance 某篇報導頁面顯示 Lumentum「871.00 美元,跌 5.28%」,那是夜盤(Blue Ocean ATS)的報價,不是正式收盤價。我以 Nasdaq 正式收盤價 919.53 美元為準。
Lumentum 盤後大漲、正式盤卻幾乎收平,說明市場對「真的會成交」還有疑慮,也可能是在擔心合併後股票換成 Marvell 股票的價值下降。被收購方股價沒有大幅貼近收購價,本身就是一種「市場在打折」的訊號。
七、Celestial AI 還沒消化完,又要吃一頓大的?
去年12月2日,Marvell 宣布收購光互連新創 Celestial AI,今年2月2日完成交割。根據 Marvell 的新聞稿和 8-K:
- 前期對價約 32.5 億美元:10 億美元現金,加上約 2,720 萬股 Marvell 股票(價值約 22.5 億美元)。
- 如果 Celestial AI 達到營收里程碑(到 2029 財年),最多還要再付 22.5 億美元的股票,總價值最高 55 億美元。
Celestial AI 做的是「光子互連平台」(Photonic Fabric),目標是用光把運算晶片和記憶體直接連起來,正是 scale-up 走向光通訊的關鍵技術。
問題是:Celestial AI 才交割九個月,整合還在進行中。Bernstein 的分析師就提醒,這麼大規模的收購很可能需要額外融資,也會帶來整合挑戰。
但換個角度看,Celestial AI 加上 Lumentum,剛好拼成一個完整的光通訊拼圖:Celestial AI 提供光互連架構,Lumentum 提供雷射光源和光模組製造,Marvell 自己有 DSP 和客製化晶片。據報導,Marvell 今年4月還收購了另一家光學新創 Polariton,雙方也已在今年 OFC 光通訊展上展示過合作產品。從策略上看,這不是一時衝動,而是一條連續的路線。
八、NVIDIA 的 20 億美元特別股,會變成什麼?
這是這筆交易裡最有意思的一個細節。
NVIDIA 在3月2日買了 Lumentum 20 億美元的可轉換特別股。根據報導引述的條款,這批特別股在美國反壟斷(HSR)等待期結束後可以一比一轉換成普通股,或在「合格出售」之前自動轉換。
如果 Marvell 用全股票買下 Lumentum,NVIDIA 手上的 287.6 萬股 Lumentum 股票,就會換成 Marvell 股票。以10月29日收盤價計算,這批股份價值約 26 億美元;如果再加上收購溢價,大約 34 億美元上下。
這代表什麼?NVIDIA 會變成 Marvell 的股東之一。 而 Marvell 的客製化晶片業務,本質上是在幫雲端大廠「減少對 NVIDIA 的依賴」。競爭對手變成股東,這個關係很微妙。
另一方面,NVIDIA 也是光元件的大買家。它在同一天同時投資了 Lumentum 和 Coherent,就是不想把光元件的供應押在一家公司身上。如果 Lumentum 被 Marvell 買走,NVIDIA 和其他雲端客戶會不會擔心「供應商變成競爭對手的子公司」,轉而把更多訂單給 Coherent 或其他廠商?這是我會持續觀察的客戶流失風險。
九、這筆交易會不會破局?
我認為至少有四道關卡。
第一關:價格談不攏
Lumentum 今年股價已經漲了將近 1.5 倍,過去一年漲了三倍多。Lumentum 董事會會要求高溢價;但 Marvell 股價一跌,就等於收購成本在變。全股票交易裡,雙方股價每天波動,換股比例很難談。Lumentum 也將在11月5日公布下一季財報,如果財報很強,賣方會更有底氣要價。
第二關:股東反彈
Marvell 單日跌 13%,市值蒸發約 290 億美元,這就是股東的投票。這麼大規模的發股,通常需要 Marvell 股東會表決通過(依 Nasdaq 規定,發行超過 20% 股數通常需要股東同意)。如果大型機構投資人公開反對,交易可能被迫降價甚至取消。
第三關:反壟斷審查
這筆交易至少要過美國、歐盟,以及中國的審查。Marvell 和 Lumentum 在中國都有大量營收和供應鏈,因此很可能需要中國國家市場監督管理總局(SAMR)批准。
這裡有一個非常重要的前例:Intel 收購以色列晶圓代工廠 Tower Semiconductor。 這筆約 54 億美元的交易在2022年宣布,美國、歐盟都沒問題,最後卻因為遲遲拿不到中國 SAMR 的批准,在2023年8月破局,Intel 還付了 3.53 億美元的分手費給 Tower。當時普遍認為,這和美中科技戰有關。
現在美中在半導體和 AI 上的摩擦只有更嚴重,不會更輕鬆。光通訊又是 AI 資料中心的關鍵零件,中國本身也有很強的光模組產業。SAMR 會不會拖延、會不會附帶條件,都是很大的變數。
第四關:整合和客戶
就算交易完成,Marvell 同時消化 Celestial AI 和 Lumentum,管理階層的精力會被大量占用。Lumentum 有自己的工廠和製造體系,和 Marvell 這種「不蓋廠」的設計公司文化完全不同。再加上前面講的客戶疑慮,整合失敗的風險不能忽略。
所以我的看法是:這筆交易「宣布」的機率不低,但從「宣布」到「完成」,可能要一年以上,中間每一步都有變數。
十、給投資人的思考框架
我不會告訴你該買還是該賣,但我會告訴你我怎麼想。
如果你持有 Marvell
- 先等正式條件。 換股比例、溢價、是否有現金部分、預估的協同效益(例如節省多少成本、增加多少營收),宣布時都會揭露。到時候才能真正算出稀釋後的每股價值。
- 看管理層怎麼說服市場。 如果 Marvell 能清楚講出「合併後營收成長率提高多少、毛利率怎麼變化」,股價可能會修復;如果講不清楚,股價可能繼續被壓。
- 重新檢視部位。 如果 Marvell 在你的投資組合裡已經很重,這是一個適合重新評估風險的時候。
如果你持有 Lumentum
- 你等於在押「交易會成」。 如果成交,你會拿到 Marvell 股票加上溢價;如果破局,股價可能回吐這次的漲幅,甚至更多。
- 注意你拿到的是「Marvell 股票」,不是現金。 全股票交易下,你未來的報酬取決於 Marvell 的股價,不是 Lumentum 自己的成長。
- 11月5日的財報很關鍵。 這會告訴你 Lumentum 自己的基本面到底有多強,也就是「沒有這筆交易,它值多少」。
如果你兩邊都沒有
- 看趨勢,不要只看個股。 光通訊是 AI 基礎設施的一個結構性趨勢,不管這筆交易成不成,這個需求都在。
- 不要追高。 不管哪一家,這兩年的股價都已經反映了很多樂觀預期。
- 分批、控部位。 不確定性越高,部位越要小,時間越要拉長。
十一、我對不確定性的看法
最後,我想講一點我自己的投資哲學。
很多人看到這種新聞,第一個反應是問:「以前有沒有類似的案子?結果怎麼樣?」我也會去找前例,像 Intel 和 Tower、Marvell 和 Inphi、Marvell 和 Innovium。前例很有用,它告訴我們哪些地方可能出錯。
但我一直提醒自己:歷史不會完全重演。 2023 年的 Intel 和 2026 年的 Marvell,面對的市場、客戶、地緣政治都不一樣。前例只能幫我們列出風險清單,不能告訴我們答案。
投資本來就是在不確定裡做決定。如果每件事都確定了,價格早就反映完了,也就沒有超額報酬。我們能做的,是把能查證的數字查清楚,把可能出錯的地方想清楚,然後決定自己願意承擔多少風險。
投資,就是在不確定之中堅持,並且願意承擔風險。 不是賭博,是有紀律地承擔風險:知道自己為什麼買、知道什麼情況下自己錯了、知道最壞的情況自己承受得起。
Marvell 和 Lumentum 這筆交易,最後可能成、可能不成。但「AI 的瓶頸從晶片移到傳輸、從銅移到光」這件事,我認為是比任何單一交易都更重要的長期趨勢。看懂趨勢,再用紀律去面對每一個不確定的個案,這是我認為比較穩健的做法。
數字查核與媒體差異
- 交易狀態:截至2026年10月30日(台北時間),兩家公司均未發布新聞稿或 8-K;Marvell 10月22日的 8-K 是 30 億美元循環信貸協議,未提及 Lumentum。
- 市值:Bloomberg 寫 Lumentum 約 850 億、Marvell 約 1,960 億美元;其他媒體寫 830 億、2,210 億美元。差異來自股價基準日與是否計入 NVIDIA 特別股,詳見第六段。
- Lumentum 10月29日收盤:Nasdaq 正式收盤 919.53 美元(+0.61%);Yahoo 頁面顯示的 871.00 美元為夜盤報價。
- Marvell 2028 財年目標:10月6日投資人日上調至約 200 億美元。Reuters 後續報導寫「從 150 億美元上調」,另有報導把同年8月上調的 2027 財年全年目標(約 180 億美元)誤當成 2028 財年的舊目標,讀者引用時請注意。
- Celestial AI:前期約 32.5 億美元(10 億現金+約 2,720 萬股),最高 55 億美元;交割時實際發行 24,601,976 股並承接約 300 萬股選擇權(依 8-K/A)。
- Lumentum 每股虧損:部分網站顯示的大額每股虧損,來自可轉債提前轉換的 78 億美元一次性非現金費用,非本業虧損。
資料來源
- Bloomberg(2026/10/28):Marvell Is Said to Near Deal for Lumentum In AI-Related Megadeal https://www.bloomberg.com/news/articles/2026-10-28/marvell-is-said-to-near-deal-for-lumentum-in-ai-related-megadeal
- Marvell 10-Q(2026/8/28)、8-K(2026/10/22):SEC EDGAR https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001835632
- Lumentum 10-K(2026/8/17):SEC EDGAR https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001633978
- Lumentum FY26 第四季財報新聞稿 https://investor.lumentum.com/financial-news-releases/news-details/2026/Lumentum-Announces-Fourth-Quarter-and-Full-Fiscal-Year-2026-Results/default.aspx
- Marvell 收購 Celestial AI 新聞稿 https://investor.marvell.com/news-events/press-releases/detail/1000/marvell-to-acquire-celestial-ai-accelerating-scale-up-connectivity-for-next-generation-data-centers
- Marvell 完成收購 Celestial AI https://investor.marvell.com/news-events/press-releases/detail/1005/marvell-completes-acquisition-of-celestial-ai
- Reuters(2026/10/6):Marvell Raises 2028 Revenue Forecast https://money.usnews.com/investing/news/articles/2026-10-06/marvell-raises-2028-revenue-forecast-on-strong-ai-data-center-demand
- Jensen Huang〈AI Is a 5-Layer Cake〉NVIDIA Blog(2026/3/10) https://blogs.nvidia.com/blog/ai-5-layer-cake/
- WEF 達沃斯對談逐字稿 https://www.weforum.org/podcasts/meet-the-leader/episodes/conversation-with-jensen-huang-president-and-ceo-of-nvidia-5dd06ee82e/
- 24/7 Wall St.(2026/10/29):股價與 NVIDIA 特別股條款 https://247wallst.com/investing/2026/10/29/marvell-is-in-talks-to-buy-an-83-billion-ai-laser-maker/
- The Motley Fool(2026/10/29):收盤價與成交量 https://www.fool.com/coverage/stock-market-today/2026/10/29/stock-market-today-oct-29-marvell-falls-on-lumentum-acquisition-talks/
免責聲明: 本文僅為個人研究與觀點分享,不構成任何投資建議或買賣邀約。文中數字已盡量以一手資料查核,但仍可能有誤或過時;市場有風險,投資前請自行判斷,並視需要諮詢專業顧問。


發表留言