(小M老師|2026年10月29日,台北時間)
🎬 影片版
完整影片(約 12 分鐘):
1 分鐘短影音:
先講結論
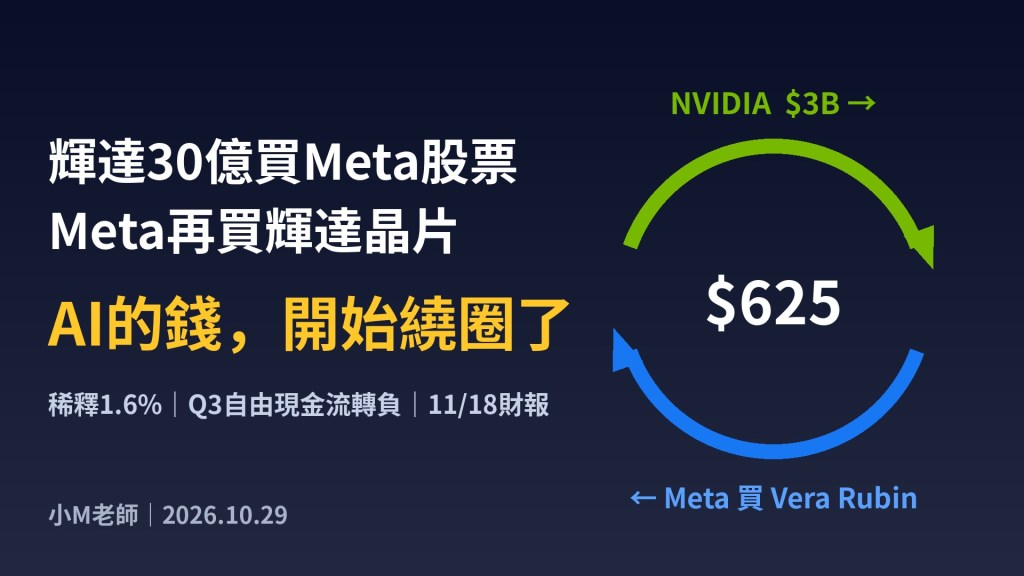
這兩天最值得投資人停下來想一想的新聞,不是哪一檔股票漲了多少,而是一個看起來很普通的融資案:Meta以每股625美元發行新股,輝達宣布投資30億美元認購。 同一份新聞稿裡,Meta表示要擴大部署輝達的Vera Rubin平台。
錢從輝達流到Meta,再從Meta流回輝達。這就是市場這陣子一直在討論的「循環融資」。
我的判斷,濃縮成四句話:
- AI需求是真的,但需求的「付款方式」正在改變。 過去科技巨頭用自己賺的現金買晶片;現在連Meta都要發股票、發特別股來籌錢。這不是需求變弱,是投資的速度已經超過現金流的速度。
- 輝達這30億,對營收的「回補」有限,但對市場心理的意義很大。 以我自己的計算,30億美元只占輝達近四季營收約1%;但它代表供應商開始替客戶出錢,這是週期後段才常見的現象。
- Meta這次的稀釋不大,結構很聰明。 普通股約4000萬股,占現有流通股約1.6%;採遠期交割,最晚2027年11月19日前交割,Meta可以選擇何時拿錢。真正要追蹤的是那125億美元的強制轉換特別股。
- 接下來的關鍵日期是11月17日美東時間(台北11月18日清晨6點)輝達財報。 看的不是營收有沒有超預期,而是客戶集中度、應收帳款、以及「權益投資」這一行有沒有越長越大。
投資二十多年,我始終相信:投資就是在不確定中堅持,敢承擔風險。但堅持不是閉著眼睛,而是看清楚錢怎麼流,再決定自己要站在哪裡。
靈感來源:本文起點是「不預測漲跌」(gooptions.cc)2026年10月28日的電子報,作者對這則新聞做了很好的初步拆解。我把其中每個數字拿回SEC文件與公司新聞稿逐一查核,查不到的會明說。文中屬於我個人判斷的部分,會寫成觀點,而不是事實。
一、到底發生了什麼事?先把事實排清楚
很多人看到標題「輝達投資Meta 30億」就開始興奮或擔心,但細節才是重點。我把原始文件裡的關鍵事實整理如下:
第一,Meta的發行規模。 根據Meta在10月28日提交給美國證管會的公開說明書定稿(424B5),這次普通股發行價為每股625美元,規模250億美元;如果承銷商的超額配售權(俗稱綠鞋)全數行使,則為287.5億美元。預估淨額約249億美元,綠鞋全數行使約287億美元。
第二,同時還有一筆特別股。 Meta另外發行強制轉換特別股的存託憑證,2.5億單位、每單位50美元,合計125億美元。所謂「強制轉換」,就是時間到了一定會變成普通股,只是轉換的股數要看屆時股價而定。
第三,交割方式是「遠期出售」。 這是整件事最容易被誤解的地方。公開說明書寫得很清楚:這是一份遠期出售協議,在2027年11月19日或之前交割,而Meta「預期一開始不會收到任何款項」。換句話說,投資人10月29日拿到的股票,是向遠期合約的交易對手(通常是投行)買來的,不是Meta新發給你的。Meta什麼時候真正收錢、真正增加股數,由Meta在這一年內自己決定。
第四,輝達、AMD、博通的「意向」。 公開說明書提到,NVIDIA、AMD、Broadcom三家合計表達了最多50億美元的認購意向,而且明白寫著這些意向「不具約束力」,三家公司最終可能買多、買少,甚至完全不買。公開說明書沒有逐家分配金額。
第五,30億這個數字從哪裡來? 來自輝達10月27日自己的新聞稿,原文是「NVIDIA will invest $3 billion in Meta’s equity offering」。AMD約10億的說法,則是路透社轉述,我沒有在一手文件中看到,所以只當作參考。
第六,Vera Rubin。 同一份輝達新聞稿寫到,Meta打算擴大部署Vera Rubin平台與Vera CPU,另外還有Spectrum-X網路與BlueField-4。請注意用字是「打算」(intends),屬於意向性陳述,沒有揭露金額,也沒有揭露數量。
把這六點放在一起看,你會發現:新聞標題給人的印象是「已經成交的大買賣」,但原始文件呈現的是「一連串的意向與選擇權」。 這不是說新聞錯了,而是說投資人要知道,自己在評估的是一個還沒完全落地的東西。
二、輝達這30億,到底占多少?我自己算了一遍
「不預測漲跌」的電子報引用了一個數字:彭博估計Meta約占輝達營收的9%。作者自己也很誠實,說他對這個數字只有四成把握。
我先說查核結果:9%這個數字本身無法驗證。 輝達的10-Q只揭露「直接客戶」的占比,例如最近一季有一家直接客戶占營收16%,上半年三家直接客戶分別占16%、15%、13%,但沒有點名是誰,也沒有揭露透過伺服器廠、雲端業者間接採購的終端客戶占比。Meta很多晶片是透過代工伺服器廠買的,所以「Meta占輝達幾成營收」本質上是外部估算,期間與口徑都不明。
但我們可以做一個合理的區間推估。我用SEC資料把輝達最近四個季度的營收加起來:
- 截至2025年10月的季度:約570億美元
- 截至2026年1月的季度:約681億美元
- 截至2026年4月的季度:約816億美元
- 截至2026年7月的季度:約962億美元
合計大約3030億美元。如果用9%去估,Meta一年付給輝達大約273億美元;輝達投資的30億美元,大約是這個金額的11%。換成對輝達總營收的比例,大約只有1%。
這個數字告訴我們兩件事:
第一,對輝達來說,這30億不是「花錢買營收」。 你不可能拿1%的錢,去撐起一個占比9%的客戶。所以把它解讀成「輝達自己出錢製造需求」,在數字上是誇大的。
第二,但它是一個訊號。 一家年營收三千億美元的公司,願意把現金放進客戶的股本裡,代表它在乎的不只是這筆交易,而是讓客戶的資本支出「繼續下去」。這種心態本身就值得注意。
還有一個常被忽略的會計細節:輝達拿到的是Meta的股票,記在資產負債表上的權益投資。之後Meta股價漲跌,會透過營業外收益(other income)進到輝達的損益表。也就是說,從今以後,輝達的每股盈餘會有一小部分跟Meta的股價連動。 這在多頭時是錦上添花,在空頭時就是雙重打擊。
三、什麼是「循環融資」?為什麼市場會緊張?
我在2000年網路泡沫之前創業,那個年代我親眼看過一種模式:設備商借錢、甚至投資給電信業者,讓電信業者有錢買自己的設備。報表上營收一直成長,直到有一天客戶付不出錢,整條鏈一起倒。那個年代的教訓,我到今天都記得。
但我要很小心地說:現在不等於2000年。 差別在哪裡?
差別一:付錢的客戶本身很會賺錢。 2000年借錢買設備的,很多是沒有獲利的新創電信業者。今天的Meta,根據它最新的10-Q,2026年前九個月營業現金流約969億美元。這是一家真的在賺大錢的公司。
差別二:金額比例不同。 輝達的30億,對Meta的資本支出、對輝達的營收,都只是零頭。它不是讓整個需求成立的關鍵,而是錦上添花。
差別三:但相似之處也存在。 供應商投資客戶、客戶再向供應商採購,這種結構會讓雙方的命運綁得更緊。需求好的時候,彼此放大;需求轉弱的時候,也會彼此放大。路透社的報導也點出,市場對AI產業內部這種「錢繞圈」的疑慮正在升高。
所以我的觀點是:這件事本身不是警報,但它是一個「週期位置」的指標。 週期早期,大家用自己的錢投資;週期中期,開始借錢;週期後段,開始找供應商、找合作夥伴一起出錢。我們現在大概在中期往後段走的路上。這不代表明天就會反轉,但代表投資人要開始問更難的問題。
四、Meta為什麼要發股票?自由現金流說了實話
這是我覺得整件事最重要的一點,也是延續我昨天那篇文章的主題:AI的需求沒退燒,退燒的是「誰都借得到錢」的時代。
我把Meta最新10-Q(截至2026年9月30日)的數字拿出來算:
- 2026年前九個月營業現金流:約968.7億美元
- 同期購買不動產與設備(也就是資本支出):約830.6億美元
- 同期融資租賃本金支付:約27.7億美元
如果只看第三季,營業現金流約327.9億美元,而資本支出加上融資租賃本金約349.1億美元。以這個口徑自行計算,Meta第三季的自由現金流大約是負21億美元。
一家廣告業務如此強勁的公司,一季賺進三百多億美元現金,全部投進資料中心還不夠。這就是它為什麼要發普通股、發特別股的原因。
這和我昨天文章提到的Alphabet,是同一個故事。Alphabet第三季透過市價發行(ATM)賣了124億美元的股票,加上287億美元的債券,自由現金流約為負90.65億美元。兩家全世界最會賺錢的廣告公司,同一季都轉成負的自由現金流,同時都開始用股權融資。
這說明什麼?說明AI軍備競賽已經進入「現金流不夠、要靠資本市場」的階段。 只要資本市場願意買單,這個遊戲可以繼續玩;但這也代表,AI投資的速度,開始取決於資本市場的心情,而不只是企業本身的獲利。
五、稀釋到底多嚴重?用10-Q的股數算給你看
很多股東看到「發行250億美元新股」會嚇一跳。我們用數字說話。
根據Meta最新10-Q封面揭露,截至2026年10月16日:
- A類普通股:2,214,472,367股
- B類普通股:341,768,886股
- 合計:約25.56億股
這次普通股250億美元除以625美元,約4000萬股;綠鞋全數行使約4600萬股。所以普通股部分的稀釋約1.6%,最多約1.8%。
對一家市值以兆美元計的公司來說,這個稀釋幅度不算大。但要注意兩件事:
第一,特別股還沒算進去。 125億美元的強制轉換特別股,日後會轉成普通股,轉換股數要看屆時股價。如果用同樣625美元粗估,大約再增加2000萬股,也就是再約0.8%。合計起來,整體稀釋可能落在2.4%到2.6%左右。這是我的粗估,實際要看轉換條款與屆時股價。
第二,遠期合約在交割之前,會用庫藏股法計入稀釋後每股盈餘。 也就是說,即使Meta還沒收錢,財報上的稀釋EPS可能已經開始反映。看財報時要留意這一點。
我的看法是:稀釋本身不是問題,問題是拿到的錢能不能賺回更多。 如果Meta把這三百多億美元投進去,未來產生的獲利成長遠大於2.5%,股東就是賺;如果AI投資回報不如預期,這2.5%就是白白讓出去的。
六、遠期交割與「不具約束力」:魔鬼在細節
我特別想花一點篇幅講這兩個詞,因為它們決定了這則新聞的「確定性」。
遠期交割的好處,是給Meta選擇權。 Meta現在先把價格鎖在625美元附近(實際交割價會依利率、股利等條款調整),但錢可以晚一點拿。如果未來一年資本支出需要錢,就交割;如果現金流改善了,也許可以少交割。這是很聰明的財務工程,等於花一點成本,買了一份「資金保險」。
但「不具約束力」意味著,輝達的30億還不是定局。 公開說明書白紙黑字寫著,這些意向可能多買、少買或不買。最終輝達到底買了多少,要等後續揭露,例如輝達下一份10-Q的權益投資明細、13F持股申報,或Meta後續的文件。
所以如果有人跟你說「輝達已經砸了30億買Meta」,比較精確的說法是:輝達宣布將投資30億美元,公開說明書顯示這屬於不具約束力的認購意向。 這兩句話的差別,就是新聞與事實的差別。
七、把它放進總體環境:利率沒有幫忙
我昨天的文章寫到聯準會的會議。結果出爐了:聯準會維持利率在3.75%到4.00%,投票結果是10比2,兩位反對者主張的是升息,而不是降息。
這個背景很重要。當資金成本不再下降,甚至有人主張上升的時候:
- 發債的成本變高,所以企業轉向股權融資,或是像Meta這樣用遠期結構延後成本;
- 高估值的成長股,因為折現率上升,股價對壞消息更敏感;
- 供應商替客戶出錢的動機變強,因為客戶自己找錢變貴了。
換句話說,輝達投資Meta這件事,某種程度上是高利率環境下的「自然產物」。 這不是陰謀,是理性的商業選擇;但也提醒我們,AI產業鏈對資金環境的依賴,比表面上看起來更深。
八、投資人該怎麼看?我的三個觀察框架
我不會告訴你要買或賣哪一檔股票,因為每個人的資金狀況、風險承受度都不一樣。但我可以分享我自己看這類事件的框架。
框架一:分清楚「需求」與「融資」。 AI需求是不是真的?從Meta、Alphabet、Amazon的資本支出看,答案是肯定的。但需求的錢從哪裡來?越來越多來自資本市場。所以要同時追蹤兩條線:企業的訂單與資本支出,以及資本市場的融資條件。前者告訴你火有多大,後者告訴你柴還剩多少。
框架二:看資產負債表,而不只看損益表。 輝達接下來的財報,我會特別看幾個項目: – 應收帳款與存貨的成長速度,有沒有超過營收; – 非上市與上市權益投資的金額變化; – 客戶集中度有沒有持續上升; – 對客戶或合作夥伴的各種承諾與擔保。 這些都是循環融資如果出問題,最早會露出痕跡的地方。
框架三:分散,並且留現金。 我在網路泡沫時學到最深的一課是:泡沫破掉時,不是好公司會倒,而是用槓桿押注的人會倒。 好公司股價可能腰斬,但會回來;如果你沒有借錢、留有現金,你就能撐過去,甚至在低點加碼。敢承擔風險,前提是你承擔得起。
九、三種情境:這個循環會怎麼走?
我習慣用情境思考,而不是預測。以下是我對未來一年的三種想像,純屬個人觀點:
樂觀情境:需求持續超過供給。 Vera Rubin如期放量,Meta的AI模型帶動廣告效率提升,營收成長追上資本支出。這種情況下,Meta可能只需要交割一部分遠期合約,稀釋比預期少;輝達的權益投資也跟著增值,雙方都是贏家。循環融資在這個情境裡,只是讓好事更快發生。
基本情境:成長放緩,但沒有斷裂。 資本支出增速從高檔下來,但絕對金額仍然很大。Meta按計畫交割、拿錢、繼續蓋資料中心;輝達營收成長率下降,市場開始用更嚴格的眼光看估值。股價可能進入盤整,波動加大,但產業基本面還在。我認為這是機率最高的路徑。
悲觀情境:投資回報不如預期,資本市場收手。 如果AI應用的變現速度跟不上投資速度,加上利率居高不下,資本市場不再願意用高價買新股、買債券。這時候,循環結構會反過來放大下行:客戶縮減採購,供應商營收下滑,供應商手上的客戶股票也同步下跌。這是我們要防範的尾部風險,不是最可能發生的事,但一旦發生,傷害會比單純的需求下滑更大。
三種情境的共同點是:你不需要知道哪一個會發生,你需要的是在每一種情境下都活得下來的部位配置。 這也是為什麼我一直說,敢承擔風險之前,要先確認自己承擔得起。
十、接下來要盯的時間點
- 11月17日美東時間下午5點(台北時間11月18日清晨6點):輝達第三季財報與電話會議。 重點看權益投資、客戶集中度、Vera Rubin出貨時程、以及管理層如何回應循環融資的提問。
- 輝達下一份10-Q與13F: 確認實際認購Meta的金額。
- Meta的遠期交割進度: 最晚2027年11月19日,看Meta在什麼時點、交割多少股。
- 聯準會12月會議: 兩位主張升息的委員,會不會變成更多人。
十一、查核備註:哪些確定、哪些還不確定
為了讓大家知道每個數字的可信度,我把查核結果整理如下:
- 輝達投資30億美元:已確認,出自輝達新聞稿;但公開說明書只寫三家合計最多50億美元且不具約束力。
- Meta擴大部署Vera Rubin:已確認為意向性陳述,無金額。
- 發行價625美元、規模250億(綠鞋287.5億)、特別股125億、2027年11月19日前交割:已確認,出自424B5。
- 彭博估計Meta占輝達營收9%:無法驗證,輝達10-Q未點名客戶。
- 輝達近四季營收約3030億美元、30億約占1%:自行計算,依SEC資料。
- Meta流通股約25.56億股、稀釋約1.6%至1.8%:依10-Q封面自行計算。
- Meta第三季自由現金流約負21億美元:依10-Q自行計算,口徑為營業現金流減資本支出與融資租賃本金。
- 輝達財報日期:已確認,出自輝達公告。
- 原電子報提到的板塊資金流、內部人買進等數據:無法驗證,屬作者自家資料。
結語:在不確定中堅持,但要看得清楚
這則新聞,表面上是兩家公司之間的一筆交易;往深一層看,它是整個AI產業正在從「用自己的錢」走向「用大家的錢」的縮影。
我不認為這代表泡沫明天就破,也不認為這代表要全面撤退。AI改變世界的方向,我是相信的。但我也經歷過,方向對了,不代表每個價格都對;產業會贏,不代表每一個參與者都會贏。
投資就是在不確定中堅持,敢承擔風險。而真正的堅持,是看清楚錢怎麼流、知道自己承擔的是什麼風險,然後才決定要不要留在場上。
我們下一篇見。
— 小M老師
免責聲明: 本文僅為個人研究與觀點分享,不構成任何投資建議或買賣邀約。文中數字已盡量以一手資料查核,但仍可能有誤或過時;市場有風險,投資前請自行判斷,並視需要諮詢專業顧問。
靈感來源: 不預測漲跌(https://gooptions.cc)2026年10月28日電子報。
主要一手資料: – Meta 424B5公開說明書定稿(2026-10-28):https://www.sec.gov/Archives/edgar/data/1326801/000119312526436410/d94886d424b5.htm – Meta FWP(2026-10-26):https://www.sec.gov/Archives/edgar/data/1326801/000119312526431036/d116268dfwp.htm – Meta 10-Q(截至2026-09-30):https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm – 輝達新聞稿(2026-10-27):https://investor.nvidia.com/news/press-release-details/2026/NVIDIA-and-Meta-to-Expand-Collaboration-on-Muse-and-Muse-Family-of-Models-Amid-Robust-Growth/default.aspx – 輝達10-Q與SEC財務資料:https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=1045810 – 輝達財報電話會議公告:https://nvidianews.nvidia.com/news/nvidia-sets-conference-call-for-third-quarter-financial-results-6928873
延伸閱讀: AI需求沒退燒,退燒的是「誰都借得到錢」的時代


發表留言