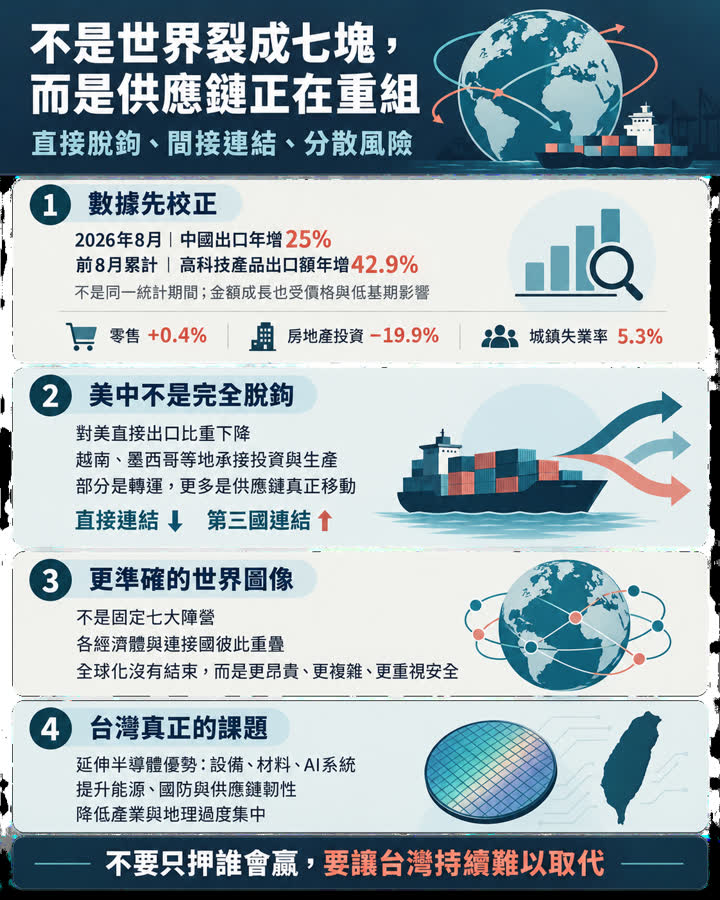
2026年8月,中國以美元計價的出口年增25%,前八個月高科技產品出口金額年增42.9%。但這兩個數字不能混為一談:前者是單月增幅,後者是累計增幅;部分半導體出口成長也來自價格上漲與去年低基期,不代表出口數量或技術能力同步增加。
同一時間,中國內需依然疲弱。8月社會消費品零售總額僅年增0.4%,房地產開發投資年減19.9%,城鎮調查失業率為5.3%。官方失業率可能無法完整呈現青年就業不足、農民工與不充分就業,但也沒有證據可以據此推論真實失業率高達53%。
這些數字共同呈現的,不是「中國即將崩潰」,也不是「美國圍堵完全失敗」,而是中國出口與國內需求出現明顯落差。
美國的關稅與科技管制確實降低了中國對美直接出口的比重,也限制中國取得頂級AI晶片、先進製程設備及部分高階技術。不過,美國政策的目標主要是降低戰略依賴,而非消滅中國所有出口。中國企業則透過海外投資,把部分生產移往越南、墨西哥、印尼等地,供應鏈因此由直接貿易轉為跨國生產。
這不宜全部稱為「洗產地」。確實存在轉運與規避關稅,但許多企業是在當地真正設廠、僱用員工並創造附加價值。結果是美中直接連結減少,經過第三國的間接連結卻可能增加。
因此,今日世界不能只用美中兩個封閉陣營理解,但也沒有客觀證據顯示世界恰好分成七塊。比較準確的描述是:美國及其盟友、中國及其產業網絡、歐盟、印度等大型經濟體,以及越南、墨西哥、東協、海灣國家等「連接者」,正在不同議題上合作、競爭與多邊下注。這些群體彼此重疊,並非界線分明的權力板塊。
中國仍是全球最完整的製造中心之一,具有龐大的供應商網絡、基礎建設、工程人才與產業聚落。短期內不太可能由印度或任何單一國家全面取代,但部分產業可以由多國共同承接。中國的優勢也不是毫無限制:內需不足、房地產低迷、人口老化、地方債務,以及先進晶片與設備受限,都是實際弱點。
歐洲則面臨能源成本、人口結構、監管複雜與數位產業落後等問題,也承受中國電動車、電池與機械產品的競爭。然而,歐洲仍在航太、製藥、化工、工業設備、精密機械與高階製造上保持優勢,不能簡化成已被中國全面擊敗。極右政黨支持度上升值得警惕,但贏得地方選舉最多席次,也不等於已經掌握政府或代表歐洲必然走向極端化。
日本、台灣與韓國在半導體、記憶體、材料、設備、電池和造船上具有關鍵地位,但這種重要性不是永遠不可替代。三地同時面臨人口老化、能源依賴與產業過度集中的風險。
印度也不會簡單成為下一個中國。它可能受惠於供應鏈分散、數位服務與AI應用,但基礎建設、教育落差及產業鏈完整度仍是限制。AI可以協助翻譯、教育與基礎資訊取得,也可能衝擊客服、外包與初階程式工作;現在還無法斷言印度是全球最大的AI受益國。
疫情與地緣衝突確實促使企業增加庫存、供應商和備援,但即時生產並未消失,而是由極端追求效率轉向效率與韌性的平衡。紅海及蘇伊士等航道受阻也會拉長部分航程、增加船舶需求,但不能推論所有貨櫃路線都延長兩三倍,更不能保證航運業長期獲利。
全球化沒有結束,而是變得更昂貴、更複雜,也更重視安全。對台灣而言,真正的問題不是世界究竟分成幾塊,而是如何把半導體優勢延伸到設備、材料、AI系統、能源韌性與可信賴供應鏈,同時降低產業過度集中。
世界目前仍然需要台灣,但沒有任何優勢會自動永久存在。台灣要做的,不是押注某一方必勝,而是讓自己在不同情境下,都具備難以取代且值得信賴的能力。
 小M老師官方網站

發表留言