結論先講:這次是工程里程碑,不是獲利保證
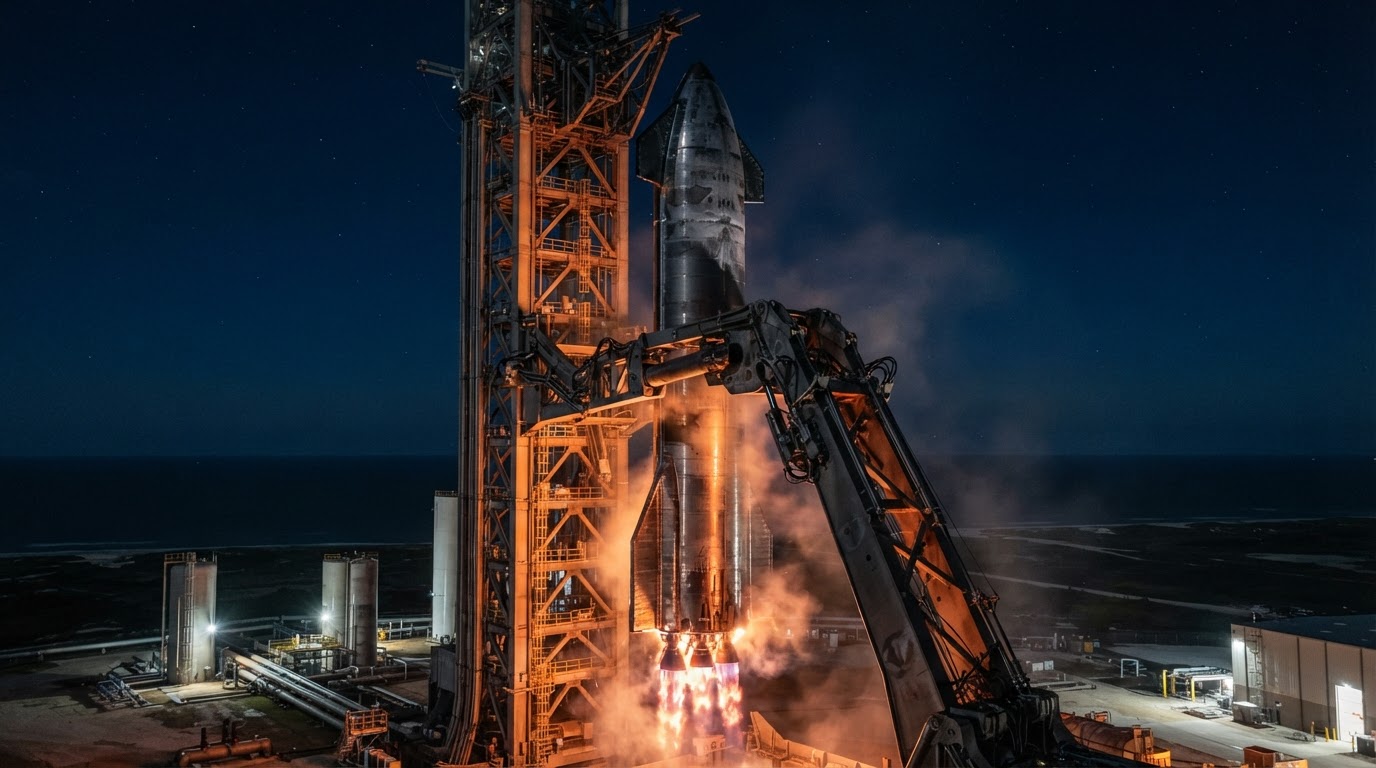
2026 年 11 月 14 日,SpaceX 第 15 次星艦試飛傳出重大消息:Ship 42 在繞行地球 14 圈、飛行超過 22 小時之後,回到德州 Starbase,被發射塔的機械臂「筷子」接住。這是第一次有人把上段火箭從軌道上接回來,不是落海,不是掉在地面,而是被塔架夾住。同一趟任務,它還部署了 26 顆 Starlink V3 衛星。
我的判斷很直接:這是一個真實而且重要的工程里程碑,但它距離「完全可重複使用、成本大幅下降」還有一段路。對投資人和創業者來說,這則新聞的價值不在於歡呼,而在於看懂它證明了什麼,又還沒有證明什麼。下面分成事件經過、三個關鍵看點、對投資人與創業者的意義,最後給出行動清單。如果你只有三分鐘,先記住一句話:成功的是上段,沒成功的是助推器,而市場真正會追問的是下一次能多快再飛。
事件經過:接住了上段,卻沒接到助推器
先把事實釐清。根據 Payload 的報導,星艦在 11 月 13 日美東時間下午 5 點 47 分升空,Ship 42 在 11 月 14 日美東時間下午 4 點 20 分被接住。回程時,它先重新點燃一具猛禽發動機離開軌道,在墨西哥灣上空做最後一次修正,再點燃三具猛禽完成翻轉與緩降,最後進入塔架。
同一次任務裡,超重型助推器 Booster 22 並沒有成功回到塔架。報導指出,它回航點火時 33 具猛禽只有 32 具重新點燃,回航燃燒因為剩餘燃料質量偏低而提前結束,導航系統中止了回程,助推器最後在外海被終止任務。SpaceX 仍在調查根本原因。
所以更精確的說法是:這次試飛是「上段接住、助推器沒接住」。媒體標題常把兩者混在一起,讀的時候要分開看。另外,雖然這次是上段首次回收,SpaceX 之前已經在多次試飛中接住過助推器,所以助推器回收本身不是新技術,而是這次沒有重現成功。
看點一:上段回收為什麼比助推器更難、也更值錢
助推器只飛到太空邊緣,速度大約是軌道速度的一部分。上段則要先進入軌道,再以極高速度重返大氣層,必須承受劇烈的熱負荷與姿態控制挑戰。過去上段是整套系統裡最難、也最昂貴的一環,因為它帶著隔熱層、發動機與酬載機構。有第三方報導提到重返時速度約每小時 17,000 英里,這個數字我只當作量級參考,沒有在官方資料中逐一核對。
為什麼說更值錢?因為在傳統火箭裡,真正最貴、最難重複使用的往往就是上段。獵鷹 9 號已經能重複使用一節,但上段仍然是一次性的。如果星艦兩節都能回收再用,單位運載成本才有機會出現結構性下降。這也是為什麼這次被視為「通往完全可重複使用」的重要一步。
但要提醒:接住一次,不等於可以頻繁、低成本地重複使用。Ship 42 回來後能不能快速檢修、重新出勤,目前沒有公開結論。
還有一個容易被忽略的細節:這趟任務的上段在軌道上待了 22 小時以上,意味著它不只是「飛上去再掉下來」,而是完整驗證了在軌運作、離軌點火、重返與精準回到塔架的整串流程。這串流程裡只要有一個環節失誤,就不會有今天的畫面。這也是它值得被記錄的原因。
看點二:26 顆 V3 衛星,才是現金流的伏筆
這次任務另一半同樣重要:星艦部署了 26 顆 Starlink V3 衛星,並且據 SpaceX 說法與全部衛星取得聯繫,目前都在抬升軌道。根據台灣媒體引述 SpaceX 的資料,每顆 V3 衛星可增加約 1 Tbps 的網路容量,26 顆合計的新增容量,約相當於用獵鷹 9 號發射 10 次 V2 Mini 衛星所能提供的容量。這是 SpaceX 的說法,實際營運成效還要看後續服務數據。
這件事為什麼跟財務有關?因為星艦的商業邏輯,是用更便宜的大運載能力,把更大、更強的衛星送上去,擴張 Starlink 的容量與營收。火箭是成本中心,Starlink 才是目前最清楚的收入來源。

看點三:市場在乎的,是回收之後的「節奏」
SpaceX 已經在 2026 年 6 月 12 日於那斯達克上市,代號 SPCX。根據第三方整理的資料,發行價為每股 135 美元,11 月 13 日收盤價約 139 美元,市值約 1.9 兆美元;Starlink 所在的連結服務部門,2026 年第三季營收約 52 億美元,年增約 69%,消費者訂戶約 1,360 萬戶。這些數字來自第三方網站,我沒有逐項對照 SEC 文件,使用時請自行查證原始公開說明書與財報。
同一份整理也點出風險:市值約為第三季年化營收的 30 多倍;馬斯克掌握約八成以上投票權;第三季資本支出高達約 196 億美元。換句話說,市場已經提前把很多成功預期算進價格裡。上段回收是好消息,但股價接下來看的是三個問題:多快能再飛、成本降多少、衛星服務何時轉成營收。
再補一個比較視角:獵鷹 9 號靠重複使用助推器,已經把發射成本壓低;藍色起源的 New Glenn 設計成助推器可回收,火箭實驗室的 Neutron 也規劃回收第一節。依 Shattered 整理的報導,目前沒有公開資料顯示它們已經示範上段回收。這讓 SpaceX 在這個細分能力上暫時領先,但領先多久,取決於它能多快把「接住一次」變成「穩定重複」。
管理層的說法也值得記下:馬斯克預期 2027 年上半年某個時間點達到每週一次的星艦飛行,Shotwell 則希望在 2027 年初重飛第二節。這些都是目標,不是已兌現的成績。
對投資人:把這則新聞放進正確的框架
第一,區分技術風險與商業風險。這次接住上段,大幅降低了一項技術不確定性,但商業風險如資本支出、估值與執行節奏並沒有消失。
第二,不要用單次試飛推論股價。這次助推器沒接成,就是提醒:同一趟任務可以同時有成功與失敗。我今天(11 月 15 日)寫稿時,市場還沒有交易日反應,因此我不預測股價走向。
第三,留意資訊來源的層級。官方說法、媒體整理與第三方資料網站的可靠度不同,估值與財務數據尤其要回到原始文件核對。這次我引用的股價與營收數字就屬於第三方整理,因此都已標明。
第四,追蹤可驗證指標:下一次試飛間隔、Ship 42 是否真的重飛、V3 衛星正式服務時間、訂戶與營收成長。這些比標題更有資訊量,也能幫你在下一次試飛新聞出現時,快速判斷它是真的進展,還是只是熱鬧。
對創業者:從太空公司學到的三件事
第一,把最貴的環節拿來重複使用,才是真正的成本曲線。無論你做的是軟體、製造還是服務,找出單位成本裡最貴的那一段,思考能否把它變成可重複的資產。
第二,接受公開失敗與快速迭代。SpaceX 把試飛當成資料收集,這次成功與失敗同時發生,也不影響它繼續推進。一人公司或小團隊也可以用小規模測試,快速取得真實回饋。
第三,成功之後的敘事要有現金流支撐。星艦的故事之所以站得住,是因為有 Starlink 這條收入線在撐。你的新產品也一樣,先想清楚誰付錢、何時付錢。

小M觀點與接下來要盯什麼
我的觀點是:這次接住上段,是航太工程史上值得記錄的一刻,也確實讓「完全可重複使用」從概念走近一步。但我不會把它直接等同於投資結論。工程成功只是必要條件,資本效率與營運節奏才是估值能否站穩的關鍵。
接下來要盯幾件事:助推器失敗的調查結果、Ship 42 的檢修與重飛時程、下一次試飛的日期、V3 衛星開始服務的時間,以及公司財報中的資本支出與連結服務營收。
最後的行動清單:如果你持有或考慮相關標的,先釐清自己的持有理由是技術故事還是現金流;設定你要追蹤的三個指標;不要在單一新聞日重押。本文為公開報導整理與個人觀點,非投資或財務建議。
資料來源
- Payload:SpaceX Successfully Catches Starship Upper Stage
- uanalyze:SpaceX星艦第15次試飛拚雙級回收 26顆V3衛星擴大Starlink容量
- Shattered:Starship Upper Stage Catch: 14 Orbits, 26 Satellites
- ValueAddVC:SpaceX (SPCX) 資料頁(第三方整理)
本文為公開報導整理與個人觀點,非投資或財務建議。


發佈留言