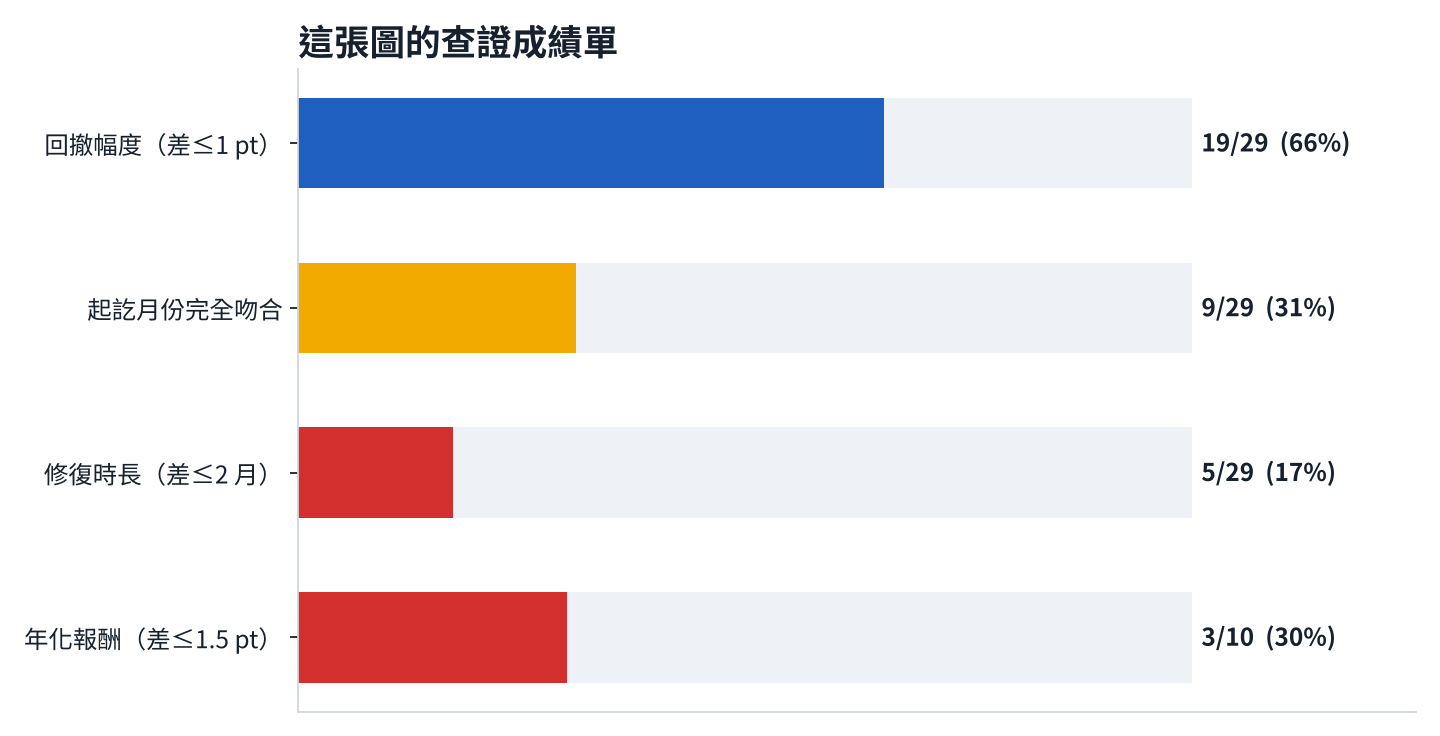
一句話結論:這張「偉大公司同樣承受巨大回撤」的圖,方向是對的,細節卻有大半經不起重算。我把 29 段回撤逐一用月線資料重跑,回撤幅度差在 1 個百分點內的只有 19 段(66%),起訖月份完全吻合的 9 段(31%),修復時長差在 2 個月內的 5 段(17%),年化報酬差在 1.5 個百分點內的只有 3 檔(30%)。更重要的是,圖中遺漏了好幾段比它列出的還深的下跌。換句話說:偉大的公司確實會承受巨大回撤,但引用這張圖的數字之前,請先查證。
以下內容為資料查證與教育用途,不構成任何投資建議;我不是持牌投資顧問,也不推薦買賣任何標的。
一、這張圖在說什麼?我怎麼查證?
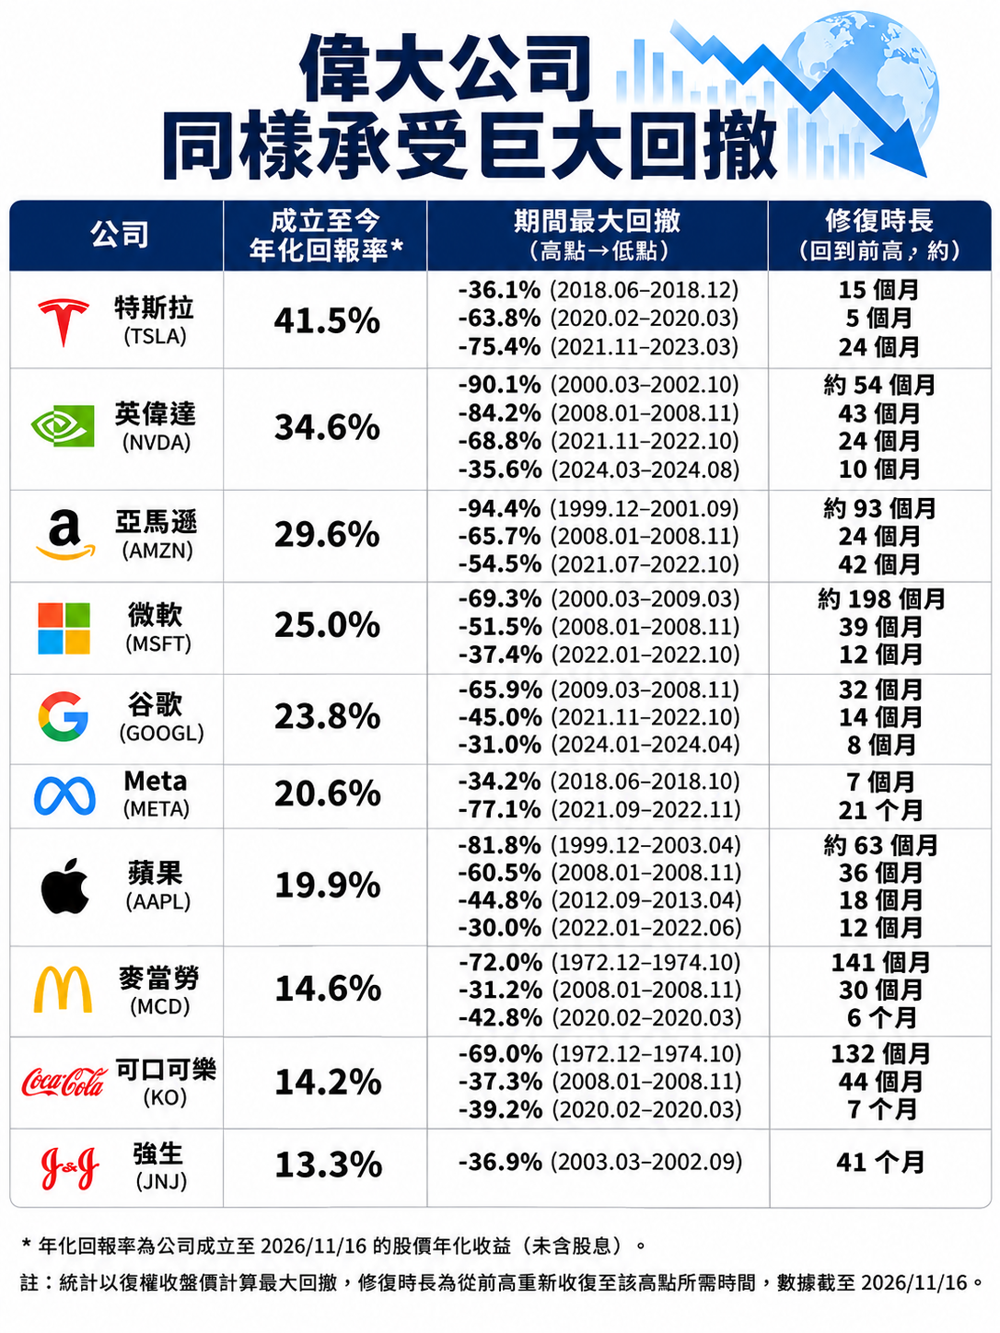
原圖是一張表格,列出 TSLA、NVDA、AMZN、MSFT、GOOGL、META、AAPL、MCD、KO、JNJ 十檔股票的「年化報酬」,以及各自歷史上的重大回撤:每一段有回撤幅度、起訖年月,還有「修復月數」。它想傳達的訊息很清楚:連這些大家公認的偉大公司,都曾經腰斬、甚至跌掉九成,所以投資人不該以為「買好公司就不會痛」。
為了驗證,我使用 Twelve Data 的月線資料(已做股票分割調整、不含股息),採用最能重現圖中數字的方法:把某一個月的最高價當作「高點」,之後某個月的最低價當作「低點」,兩者之間的最大跌幅就是回撤幅度。修復月數則算「從高點那個月,到後來第一個月最高價重新回到前高」的月數。年化報酬則用「第一根月線收盤價」到 2026 年 11 月 17 日最新價,換算成複利年化。
先講清楚這套方法的限制,因為查證本身也不該被神化:第一,我只用單一資料來源;第二,月線是粗顆粒,單月內的高低順序無法分辨;第三,資料已調整分割但不含股息,所以年化報酬是「純價格報酬」,對 MCD、KO、JNJ 這類高配息公司會明顯低估;第四,MCD、KO、JNJ 的資料起點被截在 1970 年 1 月,真正的上市以來報酬無法驗證;第五,本月(2026 年 11 月)還沒結束;第六,原圖下方註明「以復權收盤價計算最大回撤」、修復時長為「從前高重新收復所需時間」、年化報酬「未含股息」,我用的卻是月線高低點,口徑不同,所以幅度與月數的落差有一部分來自方法差異,不全是原圖的錯;但起訖日期倒著寫、年份對不上這類問題,與口徑無關。原圖本身的註腳也列在文章最上方的原圖裡。
二、29 段回撤的總體對照
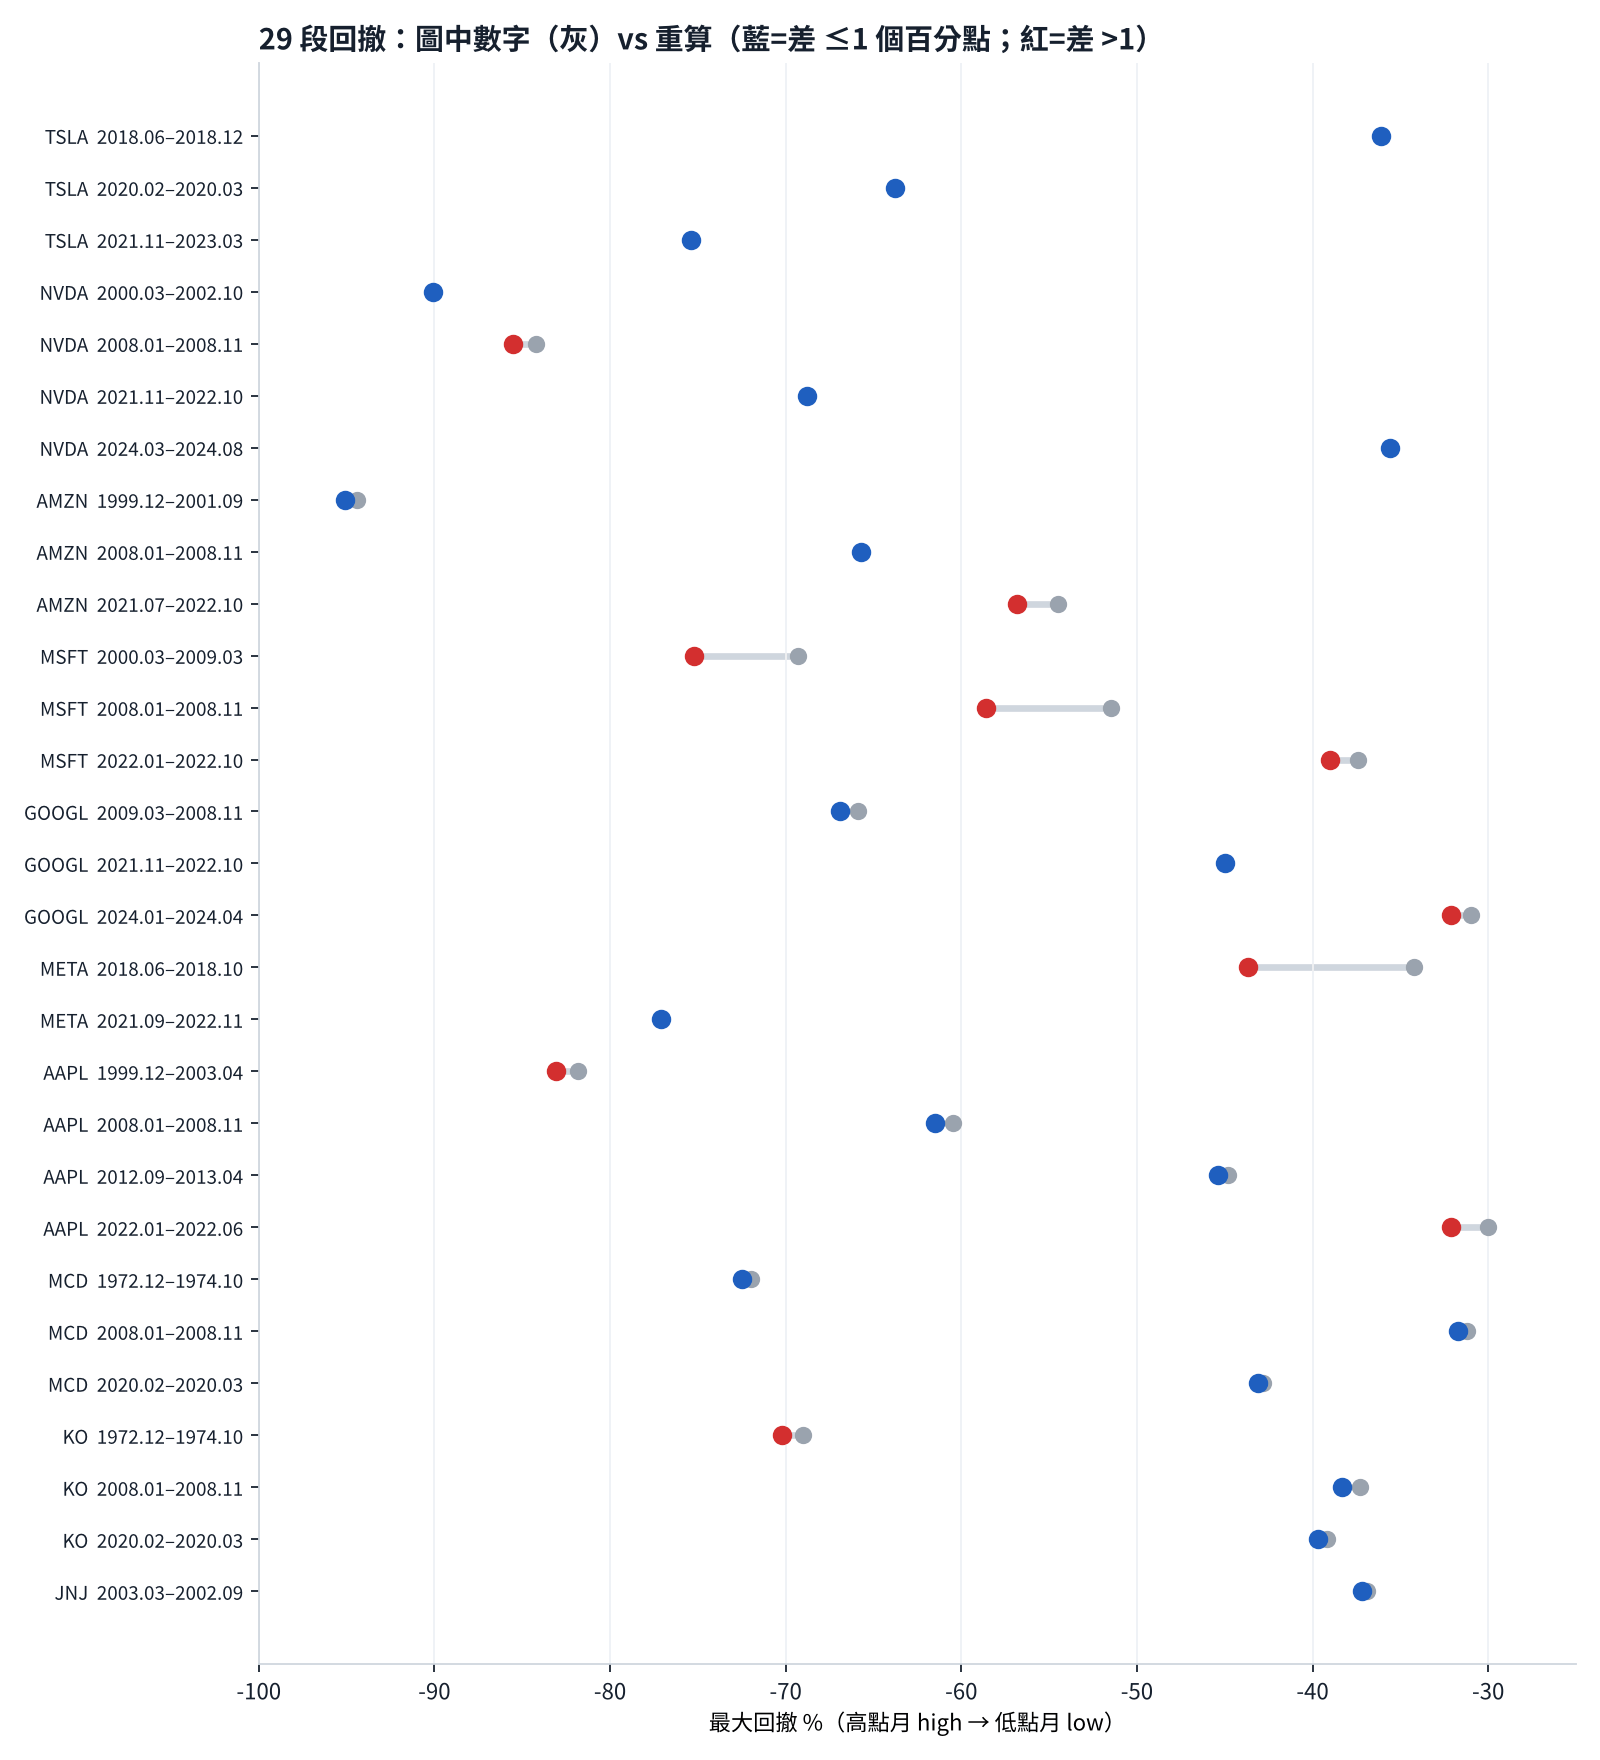
先看全貌。下圖把圖中的 29 段回撤,與我重算的結果並排:灰色是圖中數字,藍色代表差在 1 個百分點以內,紅色代表差超過 1 個百分點。你會看到多數點位其實靠得很近,真正出問題的是少數幾個「大錯」,而這些大錯又多半出在最深、最戲劇性的那幾段。
三、逐一檢查十檔公司
特斯拉(TSLA):三段回撤全部找得到。2018 年的 -36.1% 與 2020 年 COVID 的 -63.8% 幅度完全吻合,但 2018 年那段高點實際落在 8 月、低點在 10 月,圖中寫 6 月到 12 月;2021 年 11 月到 2023 年 1 月的 -75.4% 同樣吻合,只是圖中標示的修復月數 24 個月,我算到的是 37 個月。年化報酬方面,圖中 41.5%,我用 2010 年 6 月上市後的第一根月線算出約 39.7%,差距不大,屬於起算點與資料處理的差異。
輝達(NVDA):這檔錯得最典型。圖中寫 2000 年 3 月到 2002 年 10 月、-90.1%;幅度沒錯,但月線資料裡高點在 2002 年 1 月,不是 2000 年 3 月。2008 年那段圖中寫 -84.2%、2008 年 1 月起跌,我算到的是從 2007 年 10 月的高點跌到 2008 年 11 月,幅度 -85.5%,而且要等到 2016 年 5 月才收復前高,總共 103 個月,圖中寫 43 個月。2021 年 11 月到 2022 年 10 月的 -68.8% 完全吻合;2024 年的 -35.6% 也吻合,但高點是 6 月不是 3 月。年化報酬 34.6% 對 34.7%,幾乎一致。
亞馬遜(AMZN):網路泡沫那段,圖中 -94.4%(1999 年 12 月到 2001 年 9 月),我算到 -95.1%,低點落在 2001 年 10 月;修復時間 118 個月,圖中寫 93 個月。2008 年 -65.7% 完全吻合。2021 年 7 月到 2022 年 10 月那段,圖中 -54.5%,月線上實際跌到 2023 年 1 月,幅度是 -56.8%。年化報酬方面,圖中 29.6%,我算 31.8%,起算點是 1997 年 5 月的第一根月線,這種超長期的年化數字,差一個起點就差好幾個百分點。
微軟(MSFT):圖中最大的一個錯。它寫 2000 年 3 月到 2009 年 3 月、-69.3%、修復 198 個月;我用 1999 年 12 月的月高點算,到 2009 年 3 月的低點是 -75.2%,修復約 202 個月。換句話說,微軟那十幾年的「失落十年」比圖中描述的更深。順帶一提,微軟股價直到 2016 年 10 月才以 59.96 美元的收盤價超越 1999 年的紀錄,這件事 GeekWire 當時有報導。2008 年那段,圖中 -51.5%,我算到 -58.6%、一路跌到 2009 年 3 月,修復 66 個月,圖中寫 39 個月。2022 年的 -37.4% 則是 -39.0%。
谷歌(GOOGL):第一段的日期在圖中是自相矛盾的,寫「2009.03–2008.11」,終點比起點還早,明顯是年份打錯。實際是 2007 年 11 月到 2008 年 11 月,-66.9%,修復 58 個月,圖中寫 32 個月。2021 年 11 月那段,-45.0% 的幅度吻合,不過月線高點在 2022 年 2 月。2024 年那段圖中 -31.0%,我算到 -32.1%,而且發生在 2025 年 2 月到 4 月,不是 2024 年 1 月到 4 月。另外,谷歌在 2026 年 5 月到 10 月又出現一段 -32.2% 的回撤,目前仍在進行中,圖中當然沒有。
Meta(META):只有兩段,其中 2018 年那段圖中寫 -34.2%(6 月到 10 月、修復 7 個月),我算到的是 2018 年 7 月到 12 月,-43.7%,修復 19 個月。2021 年 9 月到 2022 年 11 月的 -77.1% 完全吻合,修復 28 個月,圖中寫 21 個月。圖中遺漏的是 2012 年上市之初的 -61.0%(5 月到 9 月),以及 2025 年 2 月到 4 月的 -35.2%。2022 年 2 月那次單日市值蒸發約 2,370 億美元的新聞,CBS 曾經報導,那是美國公司史上單日最大市值損失之一。
蘋果(AAPL):四段全部找得到。網路泡沫那段,圖中 -81.8%,我算到 -83.1%,高點是 2000 年 3 月,不是 1999 年 12 月。2008 年金融海嘯圖中 -60.5%,我算 -61.5%,修復 22 個月(圖中 36 個月)。2012 年 9 月到 2013 年 4 月的 -44.8% 也相近,我算 -45.4%。2022 年那段圖中 -30.0%,我算 -32.1%,一路拖到 2023 年 1 月。年化報酬圖中 19.9%,我用 1980 年 12 月起算約 18.4%,差距大致可解釋。
麥當勞(MCD):1972 年 12 月到 1974 年 10 月的 -72.0%,我算 -72.5%,吻合;修復月數圖中 141,我算 116。2008 年那段,圖中 -31.2%,我算到的高點在 2008 年 8 月、低點 10 月,-31.7%;2020 年 COVID 的 -42.8%,我算 -43.1%。真正的遺漏在 1999 年 11 月到 2003 年 3 月:麥當勞跌了 -75.5%,比圖中列出的最深一段 -72.0% 還要深。年化報酬方面,因為我的資料起點只到 1970 年 1 月,且不含股息,我只能算出約 12.7%,圖中 14.6%,無法驗證。
可口可樂(KO):1972 年 12 月到 1974 年 10 月,圖中 -69.0%,我算 -70.2%,修復 151 個月,圖中寫 132 個月。2008 年 -37.3% 對 -38.3%,吻合。2020 年的 -39.2% 幅度也相近,但修復月數落差最大:圖中 7 個月,我的算法是 23 個月。年化報酬圖中 14.2%,我算出的純價格報酬只有 8.8%,這是整張圖落差最大的一格,而且高配息公司的總報酬本來就和純價格差很多,所以這個數字不能直接說是對或錯,只能說「不是同一個口徑」。
強生(JNJ):圖中只有一段,「2003.03–2002.09」,起訖又是倒著寫,-36.9%。實際上月線的高點在 2002 年 3 月、低點在 2002 年 7 月,-37.2%,修復 35 個月。圖中遺漏更深的一段:1987 年 8 月到 10 月的股災,強生跌了 -47.6%。強生年化報酬圖中 13.3%,我算 10.3%,一樣受到資料起點與股息口徑影響。

四、圖中遺漏的重大回撤
查證時最讓我在意的不是數字誤差,而是遺漏。一張主張「偉大公司也會大跌」的圖,卻漏掉了好幾段比它列出的更深的下跌。我把重算後找到的主要遺漏整理成下圖:麥當勞 2000 年前後的 -75.5%、Meta 上市初期的 -61.0%、特斯拉 2024 年 12 月到 2025 年 4 月的 -56.1%、強生 1987 年股災的 -47.6%、輝達 2025 年 1 月到 4 月的 -43.4%,以及兩段目前仍在進行中的回撤:輝達 2026 年 10 月到 11 月的 -38.9%,和谷歌 2026 年 5 月到 10 月的 -32.2%。
輝達 2025 年 1 月那次尤其值得記一筆:中國 DeepSeek 事件引發 AI 股急殺,1 月 27 日輝達單日市值蒸發約 5,890 億美元,Bloomberg 與 Tom’s Hardware 都有報導,那是美股史上單日最大的市值損失。圖中輝達最近一段只列到 -35.6%,但月線上從 2025 年 1 月到 4 月,其實是 -43.4%。
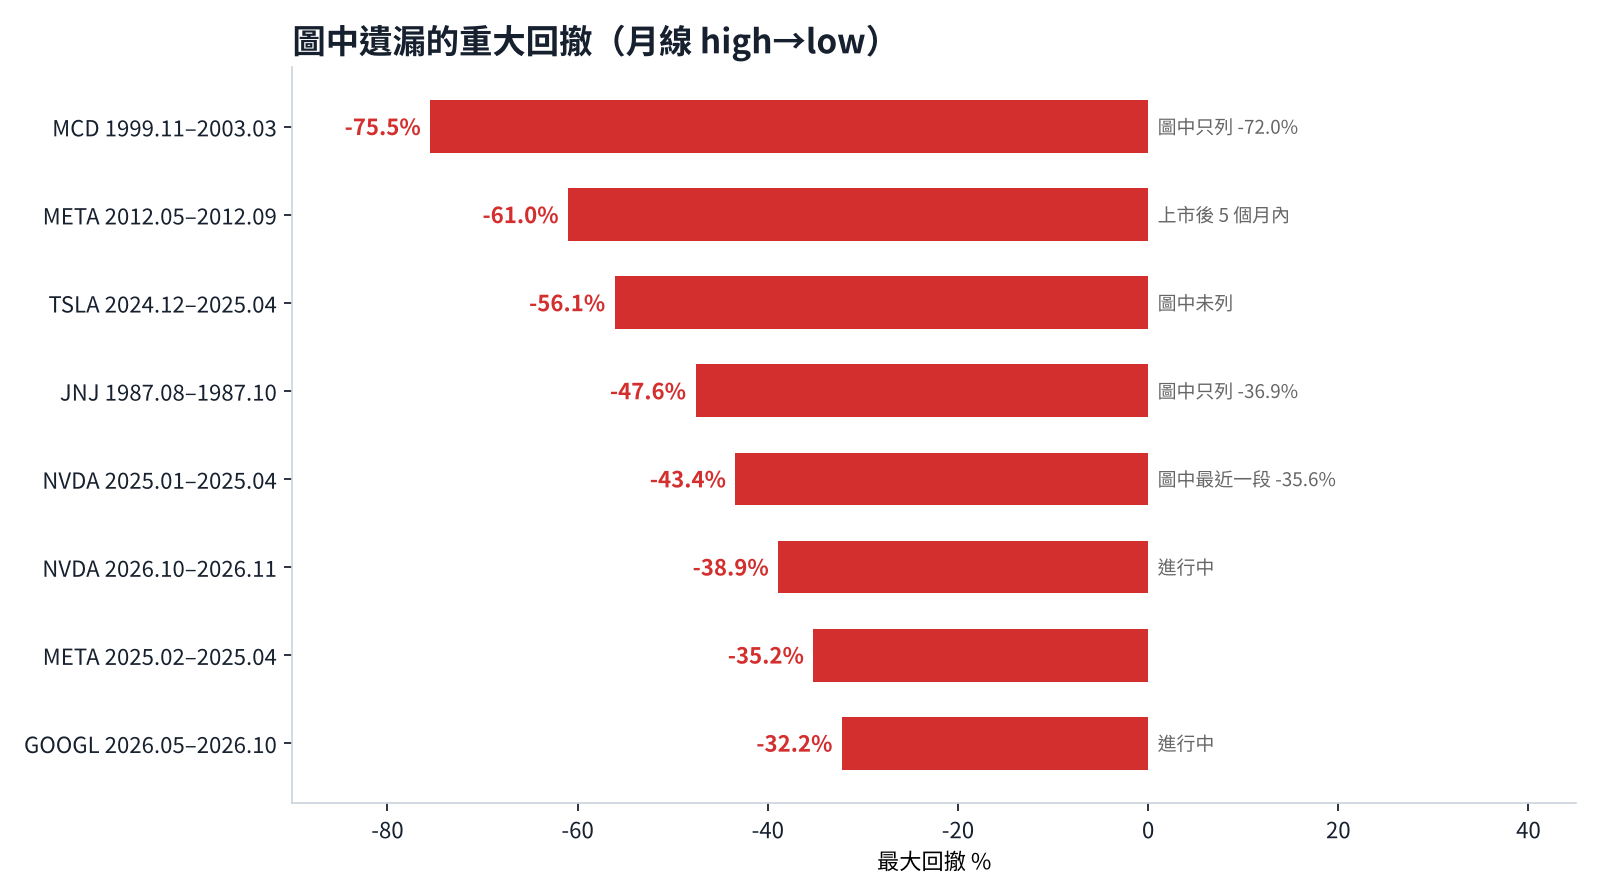
為什麼這件事重要?因為「遺漏」往往比「寫錯」更誤導:讀者看到一張表,會預設那就是完整名單。如果完整名單裡最深的一段被拿掉,你對最壞情況的想像就會偏樂觀。這也是我在影片中把遺漏單獨列成一章的原因。
五、修復比下跌更久
回撤另一個被低估的成本是時間。下跌可能只要幾個月,爬回去卻動輒數年。以輝達為例,2007 年 10 月的高點,一路要到 2016 年 5 月才重新站上,整整 103 個月,將近九年;圖中只寫 43 個月,少算了一大半。亞馬遜 1999 年 12 月的高點,要等到 118 個月之後,也就是將近十年才收復。微軟從 1999 年 12 月到 2009 年 3 月跌到谷底,修復更是超過 200 個月。
原圖對修復時長的定義是「從前高重新收復所需時間」,並以復權收盤價計算;我用月線算過「月高回到前高」與「月收盤回到前高收盤」兩種版本,29 段裡只有 5 段差在 2 個月以內。口徑不同確實會造成落差,所以這一欄我不下「誰對誰錯」的結論;但像輝達 2008 年那段,圖中 43 個月、我算 103 個月,差距之大恐怕不是口徑能完全解釋,建議原作者公開計算方式與起算日。

六、跌得越深,爬得越難:一道簡單的算術
很多人直覺以為「跌 50%,漲回 50% 就打平」,這是錯的。如果回撤是 d,要回到原點需要的漲幅是 1/(1+d) − 1。跌 50%,需要漲 100%;跌 75%,需要漲 300%;跌 90%,需要漲 900%;亞馬遜的 -95.1%,則需要漲 1,941%。
這條曲線是非線性的:回撤從 -30% 到 -50%,需要的漲幅是從 +43% 到 +100%;但從 -75% 到 -95%,需要的漲幅是從 +300% 一路飆到 +1,900% 以上。這也解釋了為什麼修復月數常常比下跌月數長很多,並且為什麼「淺一點的回撤」對長期報酬的保護力特別大。

七、年化報酬的陷阱
圖中第一欄是年化報酬,看起來像「這家公司的成績單」,但它其實高度依賴三件事:起算點、是否含股息、以及資料是否完整。特斯拉從 2010 年 6 月上市起算約 16.4 年;輝達從 1999 年 1 月起算約 27.8 年;亞馬遜從 1997 年 5 月起算約 29.5 年;微軟 1986 年 3 月起算約 40.6 年;蘋果 1980 年 12 月起算約 45.9 年。起算年數從 14 年到 57 年不等,年化報酬不能直接比較。
以 Meta 為例,圖中 20.6%,我算 23.5%,因為 Meta 於 2012 年 5 月 IPO,第一根月線的價格如果取上市當月的收盤、而不是 IPO 價,就會差很多,這是典型的起算點問題。至於可口可樂,純價格年化只有約 8.8%,但如果把數十年的配息再投入,總報酬會高很多;原圖註明「未含股息」,但同時使用「復權」價格;復權價通常會把配息調整進去,若是如此,它其實已隱含股息效果,和我這裡的純價格並不同口徑。我無法從圖上確認,所以這一格只能標示為「口徑不同、無法驗證」。
結論:年化報酬可以當作量級參考,但不要把「35% 對 34.6%」當作精確事實。真正該問的是:這個數字起算於何時、含不含股息、有沒有調整分割。
八、這張圖對投資人和一人公司創業者的啟示
第一,回撤不是例外,是常態。十檔公司、29 段記錄在案的回撤,其中 16 段深於 -50%。這些公司後來都成為市值最大的企業之一,但「後來」是個後見之明;站在高點時,沒有人保證你會等到修復。
第二,修復時間往往以「年」計。如果你的資金有明確的用途與期限,例如三年後要買房、五年後要退休,那麼一檔股票的長期報酬再漂亮,也不代表它會在你需要的時候在高點。這不是叫你不要投資,而是提醒你:資金的時間尺度要和你持有的資產的回撤特性匹配。
第三,對一人公司創業者特別有感:你的事業收入本身就是一種高波動資產。如果你把存款全部壓在單一個股,或與事業高度相關的產業,等於是用同一個風險來源疊加。現金流緩衝、分散,比預測哪一檔會漲更重要。
第四,也是我做這次查證最想強調的一點:用數字說服別人之前,先查證自己引用的數字。這張圖的主旨「偉大公司也會大跌」是對的,也很有教育意義;但它的細節錯誤,足以讓一個認真的讀者質疑整張圖的可信度。對內容創作者來說,這是最划不來的失誤:用正確的結論搭配錯誤的數字,反而削弱了結論本身。
九、資料來源與限制
數據來源:Twelve Data 月線歷史資料(已調整股票分割、不含股息),查證基準日為 2026 年 11 月 17 日,當月資料尚未完整。事件佐證:Bloomberg 與 Tom’s Hardware(輝達 2025 年 1 月 27 日單日市值蒸發約 5,890 億美元);CBS(Meta 2022 年 2 月單日市值損失約 2,370 億美元);CNBC(亞馬遜網路泡沫期間股價下跌逾九成);GeekWire(微軟 2016 年 10 月收盤 59.96 美元,超越 1999 年紀錄)。
需要再次提醒的限制:單一資料來源;月線顆粒度;純價格、不含股息;MCD、KO、JNJ 資料起點截在 1970 年 1 月,所以年化報酬無法驗證;圖中採復權收盤價、我採分割調整後的月線高低點,口徑不同;進行中的回撤(輝達、谷歌)尚未結束,數字還會變動。以上所有數字都可以由公開資料重現,如果你發現我哪裡算錯,歡迎指正,我會更新。
本文為資料查證與教育用途,不構成任何投資建議。


發佈留言