上週末好幾位學生傳訊息問我:「老師,美股連跌 8 天,是不是要崩盤了?台積電也跟著跌,要不要先跑?」
我先講結論:這次不是整個美股在崩,而是 AI 和晶片股在重新定價。台積電被一起拖下水,我覺得有點冤,但也不是完全沒有道理。這篇就用我跟朋友今天聊的內容,一步一步拆給大家看。
連跌 8 天的,其實是費半
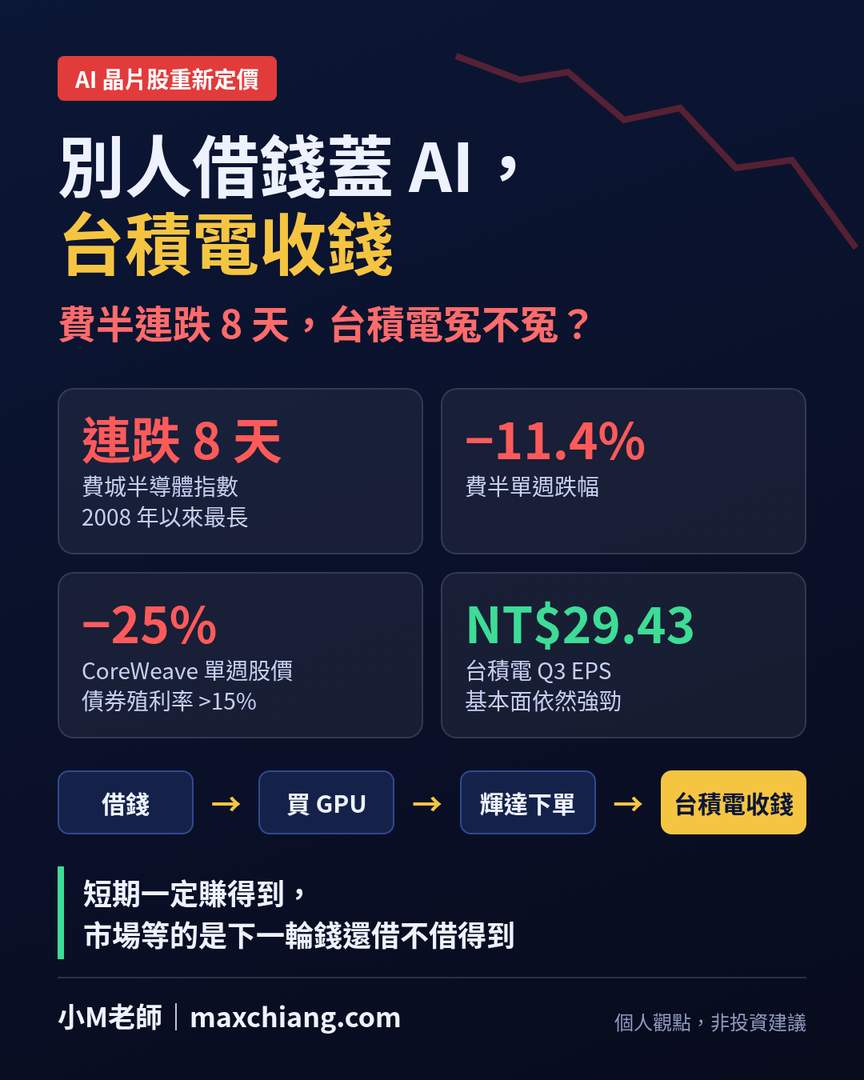
真正連跌 8 天的是費城半導體指數(費半,SOX)。到 10 月 16 日星期五為止,費半連續 8 個交易日下跌,是 2008 年 10 月以來最長的連跌紀錄。從 10 月 6 日算起跌了大約 16%,光上週就跌了 11.4%。
可是同一週,標普 500 只跌 1.9%,那斯達克跌 4.5%,道瓊甚至還漲了 0.7%。所以你看,這不是「美股崩盤」,而是市場在問同一個問題:AI 這條路,砸下去的錢到底回不回得來?
為什麼晶片股突然被賣?
我把原因整理成四點:
- AI 投資報酬被懷疑:高盛估計,五大 AI 雲端業者明年的資本支出合計約 1.2 兆美元。連博通執行長都把部分 AI 投資人的行為比喻成賭博。
- CoreWeave 出事:這家由輝達支持、出租 GPU 給 OpenAI 等客戶的「新雲端」公司,背了大約 500 億美元的債。股價一週跌 25%,部分債券殖利率超過 15%,已經是困境債的水準。戴爾一週也跌了 22%,資料中心相關債券的賣壓甚至擴散到一些投資等級的發行人。
- 總經壓力:布蘭特原油一度碰到 110 美元(荷莫茲海峽船隻遇襲),9 月 CPI 年增 3.7%、高於預期,10 年期美債殖利率約 5.1%,期貨市場認為年底前 Fed 再升息的機率約 85%。
- 中國記憶體追趕:長鑫(CXMT)的進展,打擊了記憶體類股。
CoreWeave 才一家公司,為什麼大家要在意?
我一開始也這樣想:500 億美元的債,在美股動輒幾兆市值的世界裡,真的沒有很多。一家公司出狀況,關其他人什麼事?
後來想通了,重點不是 CoreWeave 會不會倒,而是它的債券殖利率,就是「借錢蓋 AI」這件事的市場價格。
- 如果這個價格跳上去,Oracle 和其他新雲端業者借錢也會變貴。
- CoreWeave 是輝達的客戶,也是輝達支持的公司。它借不到錢,就會少買 GPU。
- 如果連一個手上有長約、專門出租 GPU 的公司都付不太出利息,大家自然會開始懷疑整個 AI 的投資報酬。
一家小公司的債券,變成了整個產業的溫度計,這才是市場緊張的地方。
台積電沒借錢,反而在收錢,為什麼也跌?
這是我最想講的。台積電還有其他業務,它沒有去借錢蓋資料中心,反而是收別人借來的錢的那一方。說它被冤枉,我覺得一點都不誇張。
基本面也確實很好:第三季 EPS 新台幣 29.43 元,稅後純益約 7,630.6 億元。法說會後外資紛紛調高目標價,Aletheia 甚至喊到 5,000 元。而且 CoreWeave 根本不是台積電的直接客戶,它跟輝達買,輝達再跟台積電下單。
但台積電 ADR 上週還是跌了大約 9%。原因我整理三個:
- 台積電的成長和估值溢價,主要來自 AI/HPC,這也是它最大的營收來源。
- 股價看的是 2~3 年後的訂單。投資人現在在意的,是台積電的客戶能不能一直募到錢。
- 台積電是費半和台股指數裡權重最大的成分股之一,基金一降低風險,不管好壞都會先賣它。
好消息是,微軟、Google、Meta 這些大客戶的資本支出,主要靠自己的現金流,債券分析師也說,大型業者未來大約一年的投資資金已經到位。
「借來的錢一定要花掉」,這句話對一半
我跟朋友說:借來的錢一定要花掉,所以台積電一定賺得到。這句話對了一半。
對的部分是:已經借到手的錢一定會花,所以台積電未來 1~2 年的訂單很紮實,這也是財報這麼強的原因。
但要注意兩件事。第一,一座資料中心的成本裡,真正流到台積電晶圓的只有一小塊,土地、建築、電力、冷卻、網通、記憶體,還有輝達的毛利,都分走了大部分。第二,股價反映的是「還沒借到的錢」,也就是下一輪、再下一輪的幾兆美元能不能募得到。
另外,台積電自己也在美國、日本、台灣蓋廠,規模是照著 AI 持續成長去規劃的。如果需求放緩,折舊就會壓縮毛利。這是長期投資人不能忽略的風險。
我的看法:最強的一環,更可能是錯殺
在整條 AI 供應鏈裡,台積電是最強的一環:不用借錢、賺的是真金白銀、有定價能力,而且同時幫輝達、AMD、博通、蘋果做晶片。不管最後誰在 AI 勝出,大部分還是得找台積電製造。
所以在整個類股被拋售的時候,台積電比較像是被錯殺。我一直是 0050 這種長期投資的信徒,對長期投資人來說,這種時刻比追高更值得留意。但前提是:AI 需求本身沒有反轉。也別忘了保留足夠的流動性,手上有現金,才有從容觀察的本錢。
這週可以留意幾件事:
- 10/21 Meta 財報
- 10/22 科林研發(Lam Research)、德州儀器財報,還有特斯拉
- 10/27~28 Fed 利率會議
輝達執行長黃仁勳說:「All of this is going to pass.」(這一切都會過去。)我不會因為這句話就衝進去,但我會繼續看數據、照紀律走。
※ 以上為個人觀點,非投資建議。

